En junio de 2011, el presidente Obama puso en marcha la Advanced Manufacturing Partnership en la Carnegie Mellon University de Pensilvania, “un esfuerzo nacional que reúne a la industria, las universidades y el gobierno federal para invertir en las tecnologías y habilidades emergentes que respaldarán un sector manufacturero avanzado, nacional y dinámico en Estados Unidos”. Desde entonces, se ha puesto en marcha un instituto piloto en la cercana Youngstown, Ohio, y están en curso las convocatorias para otros tres institutos. Sin embargo, ¿cuál es realmente el futuro de la manufactura? ¿Debería Estados Unidos –o cualquier nación, en realidad– querer más de ella y, en caso afirmativo, más de qué y por qué?
Ha habido un cambio profundo en la forma en que se producen los bienes y en el lugar donde se producen en las últimas tres décadas. Mientras que el Valor Agregado Manufacturero (VAM) de Estados Unidos –la cantidad de valor que añade a los bienes en el proceso de fabricación– ha crecido de forma constante, el tamaño del valor global ha crecido con más rapidez. En consecuencia, aunque la porción de Estados Unidos en el pastel del VAM es ahora aproximadamente igual a la de China, su porcentaje del VAM mundial ha disminuido en la última década. Durante este mismo período, el porcentaje del VAM mundial en el sur y el este de Asia –y China, en particular– ha aumentado drásticamente.
Hay razones para que todas las naciones se preocupen no solo por estas tendencias generales, sino también, y más concretamente, por lo que se fabrica en cada lugar. La mecánica de la producción puede variar tanto entre naciones que cambia qué productos resulta rentable fabricar. Tomemos como ejemplo las carrocerías y los componentes para redes de comunicaciones. Cuando las empresas de Estados Unidos trasladan su producción a China y a otros países del sur y el este de Asia, las tecnologías más avanzadas, que se desarrollaron en Estados Unidos, dejan de ser rentables. Esto se debe a diferencias no solo en los salarios laborales, sino también en los rendimientos, los tiempos de inactividad, los materiales, las habilidades y la organización de la producción.
Esto había llevado a las empresas a abandonar la producción de las tecnologías más avanzadas en ambos casos y, en el caso de los componentes de comunicaciones de alta tecnología, a abandonar también la búsqueda de la innovación en las tecnologías más avanzadas, tanto en el extranjero como en Estados Unidos.
A primera vista, estos resultados podrían sugerir que el desplazamiento global tanto de la demanda como de la manufactura hacia los países en desarrollo llevaría a una menor innovación a nivel mundial. Sin embargo, esto no tiene por qué ser así en todos los casos. Tomemos, por ejemplo, los coches eléctricos. Desde 2009, las ventas de automóviles en China superan a las de Estados Unidos, el anterior líder mundial. Entender cómo diseñar vehículos competitivos para China y otros mercados de países en desarrollo de rápido crecimiento será fundamental para la sostenibilidad de las empresas automovilísticas globales, para la seguridad nacional (mediante la reducción de la dependencia del petróleo) y para el medio ambiente mundial.
Dada la economía de la industria automotriz, es poco probable que las tecnologías diseñadas para venderse en China estén destinadas únicamente a China. Curiosamente, los consumidores chinos podrían estar más dispuestos a pagar por los coches eléctricos, y China podría disponer de los recursos para crear la infraestructura que respalde la introducción de esta tecnología. Estas dinámicas tienen el potencial de generar mayores incentivos económicos y oportunidades para los vehículos eléctricos a escala mundial.
En un futuro ideal, las naciones aprovecharían las diferencias en las preferencias de los consumidores y en las características de producción locales para impulsar no solo su propia capacidad innovadora y su bienestar económico, sino también la innovación y el bienestar económico a nivel mundial.
Con el creciente interés por la personalización masiva, las oportunidades de aprovechar las diferencias nacionales (y locales) podrían estar aumentando. El futuro de la manufactura y la innovación no tiene por qué depender exclusivamente de máquinas altamente sofisticadas, como aquellas cuyo desarrollo es respaldado por la Agencia de Investigación y Desarrollo Avanzados de Defensa de Estados Unidos (DARPA) o por el National Additive Manufacturing Institute.
Efectivamente, en la última década han surgido entre los proveedores de Guandong, China, técnicas innovadoras para atender la producción de bajo volumen, alta variedad y rápida entrega, desde LED (dispositivos emisores de luz) hasta suministros médicos y placas de circuito impreso (PCB). En contraste con el enfoque actual en la sofisticada “fabricación aditiva” y el “adaptive make” en Estados Unidos, estas empresas chinas, que suministran a empresas estadounidenses, dependen de la flexibilidad de una línea de producción organizada en “celdas” y de una fuerza laboral humana, en lugar de máquinas. Al mismo tiempo, sin embargo, parece probable que las máquinas produzcan las vacunas personalizadas previstas por DARPA, y los componentes metálicos sinterizados por láser previstos por NAMII para la industria aeroespacial y otras aplicaciones.
Los beneficios para todas las naciones provendrán del intercambio de los productos innovadores y personalizados del futuro que surgirán de cada una de ellas.
Autora: Erica Fuchs es profesora asociada de Ingeniería y Políticas Públicas en la Carnegie Mellon University. Participó en la sesión Cambios estratégicos en el ecosistema manufacturero en la Reunión Anual de los Nuevos Campeones 2013 en Dalian, China.
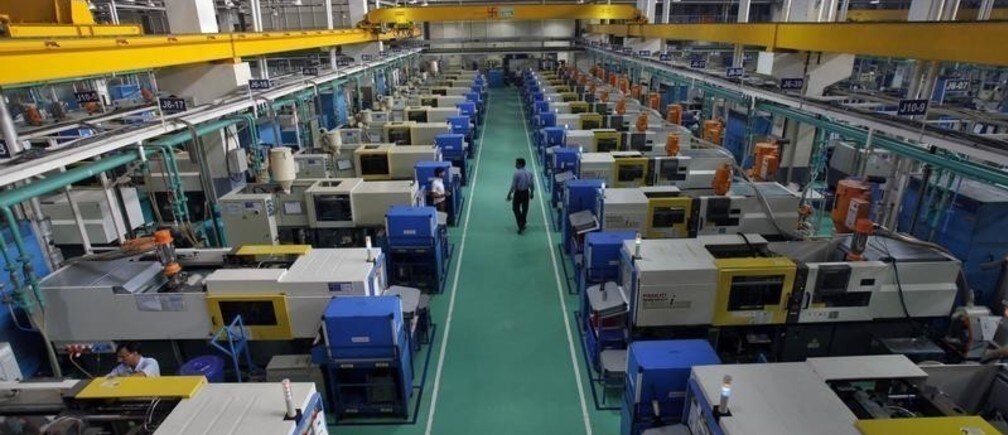
Imagen: Se ve a empleados trabajando en máquinas utilizadas para fabricar autopartes en India. REUTERS/Adnan Abidi.




