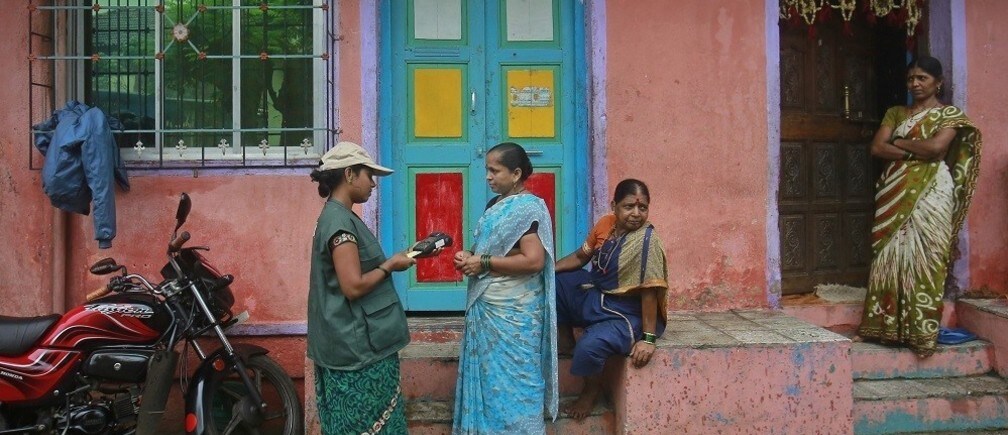
La penicilina, precursora de la medicina moderna, se descubrió por casualidad cuando el biólogo escocés Alexander Fleming dejó por error sin guardar un cultivo de laboratorio durante sus vacaciones. A su regreso, comprobó que un extraño hongo había eliminado todas las bacterias, y así nació la penicilina.
Al igual que la penicilina, muchos de los descubrimientos más importantes del mundo han sido, de hecho, efectos secundarios de otras innovaciones. Los teléfonos móviles, por ejemplo, se concibieron inicialmente para mejorar las comunicaciones, pero se han convertido en una herramienta importante para la inclusión financiera. El dinero móvil también ha demostrado tener numerosos beneficios más allá de los que tradicionalmente citan los profesionales del desarrollo.
Aunque no sin escépticos, el dinero móvil ha sido celebrado por su papel en el fomento de la inclusión financiera entre las personas pobres y no bancarizadas, y también defendido por aportar ahorros de costes y de tiempo a las organizaciones, aumentar la transparencia financiera y reducir los riesgos de seguridad para el personal y los clientes.
Se habla menos de los efectos «colaterales» positivos y más amplios que el dinero móvil ha tenido para las mujeres. En Bangladés, donde existe una amplia brecha de género en las finanzas digitales, las primeras evidencias del BRAC Innovation Fund for Mobile Money demuestran que el dinero móvil puede generar beneficios sorprendentes para las clientas de BRAC, entre ellas mujeres pobres de zonas rurales y niñas adolescentes.
Aquí ilustramos cuatro efectos secundarios importantes del dinero móvil relacionados con las mujeres y las niñas:
Efecto secundario n.º 1: El dinero móvil 101 enseñó a algunas a hacer llamadas por primera vez
Introducir el dinero móvil en comunidades de difícil acceso, en los chars, o islas fluviales, fue una hazaña nada sencilla. La mayoría de las mujeres no conocían el dinero móvil, tenían un nivel de alfabetización bastante bajo y no sabían usar teléfonos móviles. Con pizarra y tiza, el personal de BRAC enseñó a estas mujeres lo básico para utilizar la tecnología: leer números en inglés, navegar por el menú del dinero móvil y completar transacciones.
Sin embargo, no anticiparon que estas habilidades tendrían aplicaciones importantes más allá del dinero móvil. Ahora que las mujeres conocen el teclado del teléfono y saben leer los números, muchas utilizan sus teléfonos para otros fines, desde hacer llamadas hasta recargar sus cuentas móviles. Escuchamos a una clienta que sorprendió a su marido al llamarlo por primera vez.
Efecto secundario n.º 2: Introducir el dinero móvil entre las adolescentes generó demanda de teléfonos
En las zonas rurales de Bangladés, muy pocas niñas menores de 16 años tienen teléfono móvil propio. Un estudio reciente de The Girl Effect demostró que los progenitores son el mayor obstáculo para tener un móvil, y uno de ellos afirmó: “Las niñas no necesitan teléfono antes del matrimonio, pero es posible que pidan uno a su padre o a su marido.”
Un piloto de ahorro móvil dirigido a niñas adolescentes demostró que el dinero móvil puede cambiar (de forma indirecta) esta tendencia. Desde el lanzamiento del piloto, el personal de campo de BRAC ha observado un aumento de la demanda de teléfonos móviles entre los miembros de los clubes de adolescentes. Algunas niñas incluso utilizan sus ahorros móviles para comprar sus propios dispositivos.
Tener un teléfono puede empoderar a las niñas de muchas maneras. Observamos que algunas utilizan ahora sus teléfonos para acceder a Internet, a través del cual pueden contactar con amigas o acceder de forma privada a información valiosa.
En un caso, un grupo de niñas supo a través de Facebook, en sus teléfonos, que su profesora había sufrido un accidente, y logró reunir rápidamente a amigos y familiares para visitarla. Otra joven utilizó su móvil para informarse sobre los servicios de BRAC, y otras emplean la web móvil para complementar sus materiales educativos.
Efecto secundario n.º 3: Dominar el dinero móvil puede aumentar la confianza e incluso el estatus social
Como se ha mencionado antes, muchas de las mujeres con las que trabajamos tienen solo un conocimiento rudimentario de sus teléfonos móviles y un nivel de alfabetización muy limitado. Maria May, gerente sénior de programas del BRAC Social Innovation Lab, explica: “Muchas de nuestras clientas consideran que el dinero móvil es algo que aprenderán su marido o sus hijos, pero que ellas nunca sabrán utilizar. Por eso, cuando logran usarlo con seguridad, es un logro emocionante y una fuente de orgullo.”
Uno de los usos más comunes del dinero móvil es la compra de saldo, que es gratuita. La alternativa es ir al mercado y comprar una tarjeta (a menudo con un recargo). Conocimos a una mujer que, tras haber aprendido del personal de BRAC nociones básicas de cálculo y de dinero móvil, compra saldo para sus vecinas. Maria dijo: “Me ofreció enviarme saldo, y me sorprendió lo rápido que hizo la transacción. Luego me contó que lo hace gratis para la mayoría de las mujeres de su aldea. Le pregunté: ‘¿por qué no te haces agente y ganas dinero haciendo esto?’ Se rió y dijo: ‘No, solo me alegra ser capaz de poder hacer esto por ellas.’’“
En otras aldeas donde trabajamos con adolescentes, ellas suelen dominar la tecnología rápidamente. Por consiguiente, otras personas de la aldea quieren aprender de ellas o recibir ayuda para transferir dinero. Es emocionante ver cómo se recurre a mujeres jóvenes como expertas en una tecnología nueva.
Efecto secundario n.º 4: Comprender el dinero móvil puede dar a las mujeres más poder en las finanzas del hogar
Cuando BRAC empezó a enseñar a sus clientas sobre el dinero móvil, algunas informaron de que sus maridos las amenazaban para que no lo usaran. “Cuando se intentan introducir cambios tecnológicos en la comunidad, puede producirse un choque cultural, especialmente para los hombres de la comunidad. En muchas aldeas, tradicionalmente las mujeres no se encargan del dinero”, afirmó Nur Siddique, gerente adjunto de BRAC para el Integrated Development Programme. Especialmente en los hogares donde el marido no puede usar el dinero móvil por sí mismo, que las mujeres aprendan a usarlo puede generar tensiones. “Usar el dinero móvil hace que las mujeres se sientan más poderosas”, añade Nur.
Pese a esta delicada dinámica de género, algunas mujeres decidieron aprender a usar el dinero móvil. Estas mujeres actúan ahora como catalizadoras del cambio en sus comunidades, enseñando también a otras a utilizarlo. En algunas familias, sobre todo aquellas en las que el marido ha emigrado por trabajo, las mujeres aseguran que supone una gran mejora frente al antiguo sistema de recoger el dinero del agente. El marido puede enviar el dinero en cualquier momento y saber que su esposa lo recibe.
Estas historias, extraídas de los pilotos del Fondo de Innovación, demuestran que el dinero móvil hace mucho más de lo que promete en el envase. Si bien sus beneficios directos son transformadores por sí solos, el impacto total es mucho más amplio. En particular, la experiencia de BRAC hasta la fecha ha revelado varias formas indirectas en las que el dinero móvil puede afectar a la vida de las mujeres y las niñas.
La inclusión financiera es un objetivo importante, pero sería prudente aprender de la historia y mantener una mente abierta sobre qué problemas aborda el dinero móvil. Profundizar en los efectos secundarios podría ayudarnos a comprender las formas en que el dinero móvil puede transformar la vida de las mujeres, tanto en Bangladés como a escala mundial.
Este artículo se publica en colaboración con The Bill & Melinda Gates Foundation. La publicación no implica que el Foro Económico Mundial respalde estas opiniones.
Para estar al día de la Agenda, suscríbase a nuestro boletín semanal.
Autora: Julienne Lauler es becaria del BRAC Social Innovation Lab.
Imagen: Una coordinadora procesa una tarjeta inteligente mientras cobra dinero a una mujer. INDIA-BANK/ REUTERS/Danish Siddiqui.




