Observaciones del vicepresidente de la Reserva Federal, Stanley Fischer, en el Simposio de Política Económica organizado por el Banco de la Reserva Federal de Kansas City, en Jackson Hole, Wyoming, el 29 de agosto de 2015.
Me complace estar aquí en Jackson Hole, en compañía de panelistas tan distinguidos y de un grupo de participantes igualmente distinguido.
Hoy centraré mis observaciones en las fuerzas —nacionales e internacionales— que han mantenido baja la inflación en Estados Unidos,1 y en algunas de las consecuencias de los acontecimientos recientes, principalmente internacionales.
Aunque la economía ha seguido recuperándose y el mercado laboral se acerca a nuestro objetivo de máximo empleo, la inflación se ha mantenido persistentemente por debajo del 2 %. Esto ha sido especialmente cierto últimamente, ya que la caída de los precios del petróleo durante el último año, de alrededor del 60 %, ha reducido directamente la inflación al trasladarse a menores precios de la gasolina y de otros productos energéticos. Como resultado, las variaciones interanuales del índice general de precios del gasto en consumo personal (PCE) han estado recientemente apenas por encima de cero (gráfico 1).

Las caídas de los precios de la energía durante el último año deberían ser, en gran medida, un episodio aislado (gráfico 2). Es decir, aunque los mercados de futuros indican que se espera que los precios del petróleo se mantengan muy por debajo de los niveles del verano pasado, los mercados no prevén que sigan cayendo, por lo que su influencia a la baja sobre la inflación debería ser temporal. Sin embargo, las medidas de inflación subyacente, que buscan ayudarnos a ignorar esos movimientos transitorios de precios, también han sido relativamente bajas (véase de nuevo el gráfico 1). El índice PCE excluidos los alimentos y la energía ha subido un 1,2 % durante el último año. La medida de media recortada del índice de precios PCE de la Reserva Federal de Dallas es mayor, del 1,6 %, pero sigue algo por debajo de nuestro objetivo del 2 %. Además, estas medidas de inflación subyacente se han mantenido persistentemente por debajo del 2 % durante toda la recuperación económica. Dicho esto, al igual que la inflación general, la inflación subyacente puede variar, sobre todo en frecuencias superiores a las variaciones interanuales. Además, cabe señalar que la inflación subyacente no «excluye» por completo los alimentos y la energía, porque los cambios en los precios de la energía afectan los costos de las empresas y, por tanto, pueden trasladarse a los precios de los productos no energéticos.

La inflación medida por el índice de precios al consumidor (IPC) transmite, en general, el mismo mensaje amplio que el índice de precios PCE (gráfico 3). Esa similitud no debería sorprender, porque el IPC es el insumo más importante para calcular los precios PCE. En promedio, la inflación del IPC suele ser unas décimas más alta que la del PCE y, como el IPC asigna un peso algo mayor a los precios de la energía, sus fluctuaciones tienden a ser ligeramente más amplias.

Por supuesto, la persistente holgura económica es una de las razones por las que la inflación subyacente ha sido baja. Aunque la economía ha avanzado mucho, hace siete años partíamos de una tasa de desempleo del 10 %, lo que garantizaba un período prolongado de alto desempleo. Aun así, dado que las expectativas de inflación parecían estables, habríamos esperado que la reducción gradual de la holgura viniera acompañada de una menor presión a la baja sobre los precios. En igualdad de condiciones, por tanto, podríamos haber esperado que tanto la inflación general como la subyacente avanzaran de forma más perceptible hacia nuestro objetivo del 2 %. Sin embargo, no hemos visto pruebas claras de que la inflación subyacente haya aumentado en los últimos años. Este hecho pone de relieve un punto importante: aunque muchas pruebas apuntan a que la holgura sigue desempeñando al menos cierto papel en la explicación de las variaciones de la inflación, por lo general se estima que su influencia es modesta y otros factores pueden enmascararla fácilmente.2
En primer lugar, como ya se señaló, los precios del petróleo pueden influir hasta cierto punto en la inflación subyacente. Sin embargo, un efecto mayor proviene de las variaciones del valor de cambio del dólar, y su apreciación durante el último año es una razón importante por la que la inflación se ha mantenido baja (gráfico 4). Un dólar más fuerte se traslada a menores precios de importación, lo que reduce la inflación en Estados Unidos tanto porque las importaciones forman parte del consumo final como porque los menores precios de los componentes importados reducen, en general, los costos empresariales. Además, la apreciación del dólar frena el crecimiento de la demanda agregada y de la actividad económica general, por lo que afecta en cierta medida a la inflación a través de ese canal más indirecto.3

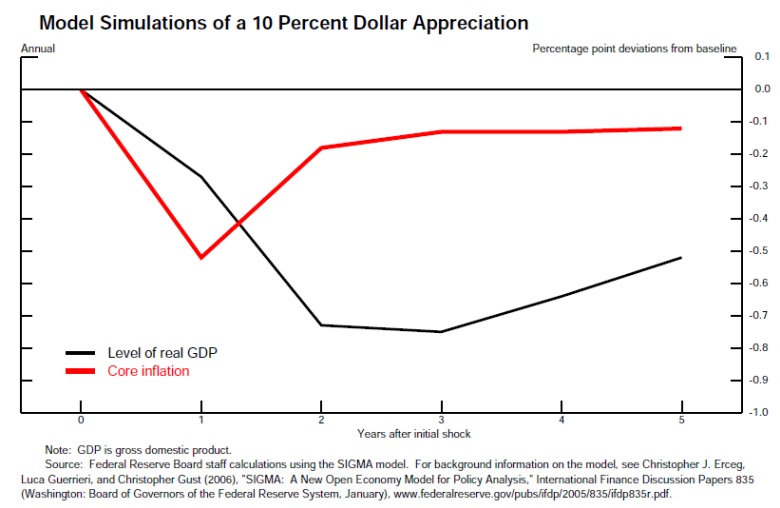
Para hacerse una idea del momento y la magnitud de estos efectos del tipo de cambio, el gráfico 5 muestra simulaciones dinámicas de una apreciación real del dólar del 10 %, basadas en uno de los modelos que mantenemos en la Reserva Federal.4 El traslado estimado de los precios de importación a la inflación de los precios al consumidor se produce con relativa rapidez: los efectos se hacen visibles en el plazo de un trimestre y la mayor parte del efecto total ocurre en un año. En cambio, la parte de los efectos del dólar sobre la inflación que opera a través de la actividad económica general se produce con retrasos considerables. En el modelo que se muestra aquí, la apreciación tiene su mayor efecto sobre el crecimiento del producto interno bruto (PIB) en el segundo año posterior al impacto. Por tanto, es plausible pensar que la apreciación del dólar durante el último año frenaría el crecimiento del PIB real hasta 2016 y quizá también en 2017. La apreciación del dólar desde el verano pasado, de alrededor del 17 % en términos nominales, junto con las caídas asociadas de los precios de importación no petroleros, podría estar reduciendo de forma notable la inflación subyacente este año.
Los precios de las materias primas distintas del petróleo también son relevantes para la inflación en Estados Unidos. Los precios de los metales y otras materias primas industriales, así como de los productos agrícolas, se ven afectados en gran medida por acontecimientos fuera de Estados Unidos, y la debilidad que hemos observado en estos precios ha reflejado, en parte, una desaceleración de la demanda de China y otros lugares. Es probable que estos precios también hayan contribuido a mantener baja la inflación en Estados Unidos.
La dinámica con la que todos estos factores afectan a la inflación depende fundamentalmente del comportamiento de las expectativas de inflación. Una característica llamativa del entorno económico es que las expectativas de inflación a más largo plazo en Estados Unidos parecen haberse mantenido, en general, estables desde finales de la década de 1990 (gráfico 6). El origen de esa estabilidad es objeto de debate, pero el hecho de que la Reserva Federal haya mantenido la inflación relativamente baja y estable durante tres décadas debe ser una parte importante de la explicación. Si las expectativas no fueran estables y, en cambio, siguieran las subidas y bajadas de la inflación efectiva, esta podría desviarse persistentemente. En el período reciente, las variaciones de la inflación han tendido a ser transitorias. Por ejemplo, cabría haber esperado que la Gran Recesión generara una espiral descendente de salarios y precios, pero no ocurrió. Así, la estabilidad de las expectativas de inflación ha impedido que esta cayera aún más por debajo de nuestro objetivo y ha permitido al Comité Federal de Mercado Abierto dejar pasar algunos choques inflacionarios al alza sin comprometer la estabilidad de precios.5

Sin embargo, debemos ser cautelosos al evaluar si las expectativas de inflación se mantienen estables. Una razón es que algunas medidas de compensación por inflación en el mercado de valores del Tesoro han bajado algo desde el verano pasado (gráfico 7). Pero estos movimientos pueden ser difíciles de interpretar, pues a veces pueden reflejar factores distintos de las expectativas de inflación, como cambios en la demanda por la liquidez inigualable de los valores nominales del Tesoro.

Al anunciar su decisión sobre las tasas de interés de julio, el Comité Federal de Mercado Abierto (FOMC) dijo:
Al determinar durante cuánto tiempo mantener este rango objetivo, el Comité evaluará el avance —tanto observado como previsto— hacia sus objetivos de máximo empleo y una inflación del 2 %. Esta evaluación tendrá en cuenta una amplia gama de información, incluidas medidas de las condiciones del mercado laboral, indicadores de las presiones inflacionarias y de las expectativas de inflación, y datos sobre la evolución financiera e internacional. El Comité prevé que será apropiado elevar el rango objetivo de la tasa de los fondos federales cuando haya observado nuevas mejoras en el mercado laboral y tenga una confianza razonable en que la inflación volverá a su objetivo del 2 % a mediano plazo.
¿Puede el Comité tener «una confianza razonable en que la inflación volverá a su objetivo del 2 % a mediano plazo»? Como he explicado, dada la aparente estabilidad de las expectativas de inflación, hay buenos motivos para creer que la inflación aumentará a medida que sigan disipándose las fuerzas que la mantienen baja. Aunque algunos efectos de la apreciación del dólar pueden extenderse en el tiempo, es probable que algunos de sus efectos sobre la inflación ya estén empezando a desaparecer. Lo mismo ocurre con la fuerte caída de los precios del petróleo del año pasado, aunque los descensos adicionales que hemos visto este verano aún no se han trasladado plenamente al consumidor. Además, la holgura del mercado laboral ha seguido disminuyendo, por lo que también debería atenuarse la presión a la baja sobre la inflación procedente de ese canal.
Además, en lo que respecta a las expectativas de inflación, pueden consultarse los resultados del SEP, la Encuesta de Proyecciones Económicas, que los participantes del FOMC completan poco antes de las reuniones de marzo, junio, septiembre y diciembre. En el SEP de junio, la tendencia central de las proyecciones de los participantes del FOMC para la inflación subyacente del PCE era del 1,3 % al 1,4 % este año, del 1,6 % al 1,9 % el año próximo y del 1,9 % al 2,0 % en 2017. Se publicará un nuevo SEP para la próxima reunión del FOMC en septiembre.
En vista de todos estos factores, el Comité ha indicado en sus comunicados posteriores a las reuniones que espera que la inflación vuelva al 2 %. Para determinar cuánta confianza tenemos en esta expectativa, tendremos que considerar toda la información disponible y evaluar sus implicaciones para las perspectivas económicas antes de emitir un juicio.
Además, el anuncio de julio estableció como condición «alguna mejora adicional en el mercado laboral». De mayo a julio, el empleo en nóminas no agrícolas aumentó, en promedio, en 235 000 puestos al mes. Ahora esperamos los resultados de la encuesta de empleo de agosto, cuya publicación está prevista para el 4 de septiembre.
Por supuesto, la decisión de política monetaria del FOMC no es mecánica ni se basa únicamente en las cifras de la encuesta de nóminas y en nuestra evaluación del grado de confianza que tienen los miembros del Comité en la inflación futura. También nos interesan aspectos del mercado laboral que van más allá de la medida simple U-3 del desempleo, incluidas, por ejemplo, las tasas de desempleo de los trabajadores de más edad y de quienes trabajan a tiempo parcial por motivos económicos; también nos interesa la tasa de participación. Y, en cuanto a la inflación, vamos más allá de la tasa de aumento de los precios PCE y definimos el concepto de inflación subyacente.
Al considerar distintos aspectos del desempleo, nos preocupa principalmente encontrar la medida adecuada de las dificultades que el desempleo causa a quienes participan actualmente en la fuerza laboral y a quienes podrían incorporarse a ella. En cuanto a la inflación subyacente, buscamos sobre todo un buen indicador de la inflación futura y mejores indicadores que los disponibles actualmente.
Al tomar decisiones de política monetaria, nos interesa más hacia dónde se dirige la economía estadounidense que saber de dónde viene. Por eso, al decidir si debemos cambiar la política monetaria y cómo hacerlo, tenemos que considerar el estado general de la economía de Estados Unidos, así como la influencia de las economías extranjeras sobre ella. Por eso seguimos la evolución económica del resto del mundo, además de la de Estados Unidos, al tomar nuestras decisiones sobre las tasas de interés. En este momento, seguimos la evolución de la economía china y sus efectos reales y potenciales en otras economías con más atención de lo habitual.
En los últimos años, la Reserva Federal ha respondido adecuadamente a la debilidad de la economía y a la baja inflación adoptando una política muy acomodaticia. Al comprometernos a promover el avance de la inflación hacia nuestro objetivo del 2 %, reforzamos la credibilidad de la política monetaria y apoyamos la estabilidad continua de las expectativas de inflación. Para contribuir a alcanzar nuestros objetivos de máximo empleo y estabilidad de precios, y garantizar que sigan cumpliéndose en adelante, probablemente tendremos que proceder con cautela al normalizar la orientación de la política monetaria. Para alcanzar nuestros objetivos, importa más la trayectoria completa de las tasas de interés que el momento concreto de la primera subida.
Con una inflación baja, probablemente podamos retirar el estímulo de forma gradual. Sin embargo, dado que la política monetaria influye en la actividad real con un retraso considerable, no deberíamos esperar a que la inflación vuelva al 2 % para empezar a endurecerla. Si en algún momento juzgamos que la economía corre el riesgo de recalentarse, tendremos que actuar con la rapidez adecuada para afrontar esa amenaza. Lo mismo se aplica si la economía se debilita inesperadamente.
Por último, aunque hoy he hablado de algunas influencias internacionales sobre las condiciones económicas en Estados Unidos, sé perfectamente que el endurecimiento de la política de la Reserva Federal afecta a otras economías. Los objetivos legales de la Reserva Federal se definen en función de las metas económicas de Estados Unidos, pero creo que, al cumplirlos y mantener así un entorno macroeconómico interno estable y sólido, prestaremos también el mejor servicio posible a la economía mundial.6
1. Las opiniones expresadas aquí son mías y no necesariamente representan las de otras personas de la Junta, del Comité Federal de Mercado Abierto ni del Sistema de la Reserva Federal.
2. Entre los numerosos artículos que, a partir de datos de series temporales macroeconómicas, encuentran que la utilización de recursos influye en la inflación, véase Robert J. Gordon (2013), «La curva de Phillips sigue vigente: inflación y tasa de desempleo no aceleradora de la inflación (NAIRU) durante la lenta recuperación (PDF)»,

Serie de documentos de trabajo del NBER 19390 (Cambridge, Massachusetts: National Bureau of Economic Research, agosto); o Douglas O. Staiger, James H. Stock y Mark W. Watson (1997), «¿Qué precisión tienen las estimaciones de la tasa natural de desempleo?»
en Christina D. Romer y David H. Romer, eds., Reducir la inflación: motivación y estrategia (Chicago: University of Chicago Press), pp. 195-246. Para resultados similares basados en pruebas transversales, véase Michael T. Kiley (2014), «Una evaluación de las presiones inflacionarias asociadas al desempleo de corto y largo plazo (PDF)», serie de debates de Finanzas y Economía 2014-28 (Washington: Junta de Gobernadores del Sistema de la Reserva Federal, marzo); o, en relación con los salarios en lugar de los precios, Christopher L. Smith (2014), «El efecto de la holgura laboral en los salarios: pruebas basadas en relaciones a nivel estatal», FEDS Notes (Washington: Junta de Gobernadores del Sistema de la Reserva Federal, 2 de junio).
3. También se ha debatido sobre otros posibles canales por los que los factores globales podrían afectar a la inflación interna; por ejemplo, si las medidas de utilización de recursos en el extranjero desempeñan un papel independiente importante. Como prueba a favor de esos factores globales, véase Claudio Borio y Andrew Filardo (2007), «Globalización e inflación: nuevas pruebas entre países sobre los determinantes globales de la inflación interna (PDF)»,
Documentos de trabajo del BIS 227 (Basilea, Suiza: Banco de Pagos Internacionales, mayo). Para una perspectiva más escéptica, véase Jane Ihrig, Steven B. Kamin, Deborah Lindner y Jaime Marquez (2007), «Algunas pruebas sencillas de la hipótesis de la globalización y la inflación (PDF)», Documentos de debate sobre finanzas internacionales 891 (Washington: Junta de Gobernadores del Sistema de la Reserva Federal, abril).
4. Para información general sobre este modelo, véase Christopher Erceg, Luca Guerrieri y Christopher Gust (2006), «SIGMA: un nuevo modelo de economía abierta para el análisis de políticas (PDF)», Serie de documentos de debate sobre finanzas internacionales 2005-835 (Washington: Junta de Gobernadores del Sistema de la Reserva Federal, enero). Este modelo incorpora respuestas de política monetaria a las perturbaciones económicas y, por ello, puede mostrar efectos menores sobre el PIB real y la inflación que otros análisis de equilibrio parcial. Dicho esto, el modelo SIGMA es solo uno de los varios modelos que el personal de la Junta consulta regularmente para fundamentar su análisis de la economía estadounidense.
5. Cabe destacar que, en varias economías con objetivos de inflación, la tasa de inflación esperada a diez años se ha estabilizado exactamente en la tasa objetivo de inflación.
6. Para ampliar el análisis de este tema, véase Stanley Fischer (2014), «La Reserva Federal y la economía mundial», discurso pronunciado en las Reuniones Anuales de 2014 del Fondo Monetario Internacional y el Grupo Banco Mundial, Washington, 11 de octubre.
Autor: Stanley Fischer es vicepresidente de la Reserva Federal de Estados Unidos.
Imagen: Stanley Fischer, vicepresidente de la Reserva Federal de Estados Unidos, se dirige al Economic Club of New York. REUTERS/Brendan McDermid




