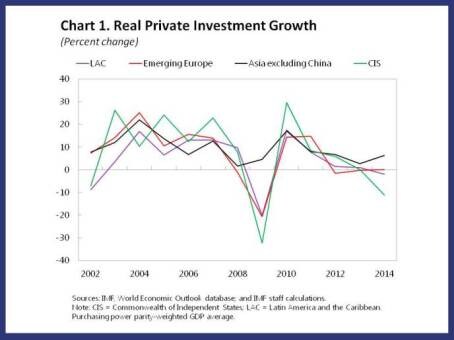
La inversión privada se ha desacelerado en los mercados emergentes desde mediados de 2011, y América Latina no ha sido la excepción (véase el gráfico 1). Esta tendencia ha suscitado preocupación no solo porque la menor inversión ha desempeñado un papel importante en la desaceleración regional más amplia, sino también porque las tasas de inversión de América Latina eran inferiores a las de la mayoría de las demás regiones incluso antes de que comenzara la desaceleración.
Este blog analiza los factores que impulsan la inversión corporativa y destaca en qué medida la caída de los precios de exportación de las materias primas ha contribuido a reducir el gasto de capital. Dadas las perspectivas desfavorables para los precios de las materias primas y lo que sugiere nuestro análisis, esto no augura nada bueno para los países de la región en adelante, a menos que puedan abordar algunos de los obstáculos de larga data al aumento de la inversión.
El problema de la baja inversión en América Latina
Desde la perspectiva de la historia económica de América Latina, la reciente desaceleración de la inversión no parece particularmente alarmante. Como se muestra en nuestro último Panorama económico regional, la proporción promedio de la inversión respecto del PIB ha caído unos dos puntos porcentuales desde su máximo de 2008, pero, con un 19,6 %, sigue ligeramente por encima del promedio histórico (véase el gráfico 2). Sin embargo, la proporción de la inversión respecto del PIB se ha mantenido muy por debajo de los valores comparables de otras regiones de mercados emergentes, lo que podría representar una importante limitación para el crecimiento potencial de América Latina.

Factores microeconómicos y macroeconómicos de la inversión corporativa
Por ello, es aún más importante comprender la dinámica de la inversión corporativa —que representa la mayor parte de la inversión privada total— y por qué se ha desacelerado tan marcadamente en los últimos años. Para responder a estas preguntas, estudiamos datos de empresas de un amplio conjunto de datos que abarca 24 años y 38 países, con un total de cerca de 500.000 observaciones de empresa-año. Relacionamos la proporción de inversión respecto del capital de cada empresa con diversas variables específicas de la empresa en las que se han centrado otros estudios; entre ellas figuran la rentabilidad esperada, los flujos de caja, el apalancamiento y el endeudamiento neto.
Como innovación, añadimos al modelo varias variables macroeconómicas que consideramos especialmente pertinentes para los mercados emergentes. En concreto, nos centramos en el papel de los precios de exportación de las materias primas y las entradas de capital, que han evolucionado en sincronía con el crecimiento de la inversión privada agregada en América Latina durante la última década. Cabe suponer que, cuanto más abundante sea la oferta de capital internacional, menos restricciones financieras limitarán la inversión de las empresas. Mientras tanto, unos precios más altos de exportación de las materias primas podrían estimular la inversión, tanto directamente, en las empresas relacionadas con las materias primas, como indirectamente, al recibir las economías en su conjunto una ganancia imprevista positiva de ingresos (véase el gráfico 3).

Nuestros resultados muestran que tanto las variables microeconómicas como las macroeconómicas son importantes para comprender la inversión corporativa. En cuanto a las primeras, las empresas de las que se espera una mayor rentabilidad tienden a invertir más. También observamos que las empresas tienen restricciones financieras (en el sentido de que dependen de los flujos de caja internos para financiar su inversión) y que aquellas con mayores niveles de deuda existente tienden a invertir menos.
En cuanto a los efectos de las variables macroeconómicas, los precios de exportación de las materias primas destacan como un factor clave que afecta a la inversión corporativa. Cuanto más suben esos precios, mayor es la inversión adicional de la empresa promedio. En América Latina, una perturbación de una desviación estándar en los precios de exportación de las materias primas (un cambio de más de 10 puntos porcentuales) tiende a aumentar en casi 4 puntos porcentuales la proporción de inversión respecto del capital de la empresa promedio. Es importante señalar que este resultado se observa en todos los sectores de nuestro conjunto de datos, y no solo en el sector de las materias primas, definido en sentido estricto. También constatamos que los períodos de mayores entradas de capital coinciden con una mayor inversión corporativa. De hecho, las entradas de capital contribuyen a aliviar las restricciones financieras de las empresas, en particular las de aquellas que producen bienes no transables.
Comprender la reciente desaceleración
¿Pueden estos resultados generales también arrojar luz sobre lo ocurrido desde mediados de 2011? La respuesta es un sí rotundo. Aunque la reciente desaceleración marca un cambio significativo en la dinámica de la inversión, constatamos que aún puede explicarse bien mediante las variables de nuestra regresión, lo que implica que la relación entre la inversión y los factores que examinamos no ha cambiado en los últimos años. Más bien, algunos de esos factores han experimentado cambios bruscos desde 2011, provocando movimientos igualmente bruscos en las proporciones de inversión (véase el gráfico 4).
En particular, en América Latina, los menores precios de exportación de las materias primas explican casi toda la caída de las proporciones promedio de inversión respecto del capital. En otras regiones, los precios de las materias primas también han influido, pero otros factores han contribuido de manera significativa, entre ellos las entradas de capital, la rentabilidad esperada, el apalancamiento y las restricciones financieras.

Reactivar la inversión privada
Dado que, en general, se espera que los precios de las materias primas se mantengan deprimidos, las perspectivas para el período venidero son desalentadoras. Los flujos de capital hacia los mercados emergentes también podrían moderarse, sobre todo cuando la política monetaria de Estados Unidos comience a normalizarse. Además, las proyecciones del producto potencial de las economías emergentes se han revisado aún más a la baja, reduciendo así la rentabilidad que esperan las empresas.
Aunque esto implica que los factores cíclicos darán poco impulso a la inversión, todavía hay margen para adoptar medidas de política que la respalden. En América Latina, algunos de los obstáculos de larga data al aumento de la inversión incluyen, posiblemente, las bajas tasas de ahorro interno, los resultados educativos deficientes y un entorno empresarial difícil en muchos países. Abordar estas debilidades es la mejor estrategia para que los responsables de las políticas reactiven la dinámica de la inversión privada y mejoren las perspectivas de crecimiento a mediano plazo, más aún en un entorno externo menos favorable.
Este artículo se publica en colaboración con IMF Direct. La publicación no implica que el Foro Económico Mundial respalde las opiniones expresadas.
Para estar al día con la Agenda suscríbase a nuestro boletín semanal.
Autor: Nicolás Magud es economista sénior del Fondo Monetario Internacional y trabaja sobre países de América Latina.
Imagen: La famosa estatua del “Cristo Redentor” de Río de Janeiro se refleja en la fachada de vidrio de un edificio de Botafogo, en Río de Janeiro. REUTERS/Ricardo Moraes.




