Cuando el precio del petróleo crudo cayó de US$110 por barril a mediados de 2014 a menos de US$50 en enero de 2015, hubo temores de que destruyera la «revolución verde». Sin embargo, un análisis de lo ocurrido en el sector de las energías renovables desde que cayeron los precios del petróleo muestra que, por sí solos, los bajos precios de la energía no socavan la inversión en energías renovables.
La teoría económica clásica respaldaría la idea de que una caída de los precios del petróleo conduce a una menor innovación en fuentes de energía alternativas. Según la hipótesis de la innovación inducida formulada por el influyente economista John Hicks en 1932:
Un cambio en los precios relativos de los factores de producción es, en sí mismo, un estímulo para la invención, y para un tipo particular de invención: la dirigida a economizar el uso de un factor que se ha vuelto relativamente caro.
Aplicado al sector energético, esto sugiere que los altos precios de la energía probablemente orienten la inversión lejos de los proyectos energéticos convencionales, hacia la inversión en productos y tecnologías energéticamente eficientes. A la inversa, una caída de los precios de la energía sugeriría que la energía «verde» se vuelve una vía de inversión menos atractiva que la energía convencional. Pero ¿se aplica este argumento a la actual transformación del mercado energético?
Cambios a lo largo del tiempo
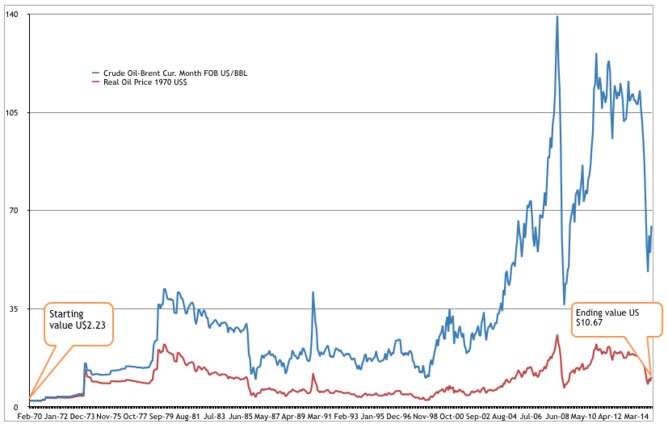
Precios del petróleo desde 1970, en US$.
Thomson Reuters Datastream
Si se utiliza el precio del petróleo como indicador del precio de la energía, el gráfico anterior muestra una variación considerable de los niveles de precios de la energía desde la década de 1970. El aumento de los precios durante esa década impulsó la inversión en productos y tecnologías energéticamente eficientes, lo que dio lugar a un incremento del 50% en la producción y el consumo de energía renovable en EE. UU. entre 1973 y 1983 (como se muestra a continuación).

Consumo mensual total de energía renovable en EE. UU., en billones de unidades térmicas británicas (sin ajuste estacional).
Administración de Información Energética de EE. UU., vía Thomson Reuters Datastream
El consumo de energía renovable se estancó después hasta 2001, cuando comenzó otra tendencia al alza, hasta acercarse hoy al doble de los niveles de 2001. Aunque el consumo de energía renovable parece haber sido estimulado inicialmente por los altos precios del petróleo en las décadas de 1970 y de 2000, la reciente volatilidad del precio del petróleo aún no ha frenado el consumo de energía renovable. Esto puede parecer sorprendente, porque, si se cumple la hipótesis de la innovación inducida, el crecimiento constante del sector de la energía verde debería revertirse dada la reciente caída del precio del petróleo.
A pesar del sólido crecimiento del consumo de energía renovable, la suerte de las empresas de energías renovables ha sido volátil durante los últimos diez años y sigue siendo débil tras la crisis financiera de 2008 (como muestra el gráfico siguiente). Así pues, sigue en pie la pregunta de si pueden competir en un entorno de petróleo barato.

Índice industrial de energías renovables: reajustado a €1.
Plataforma Económica Internacional para las Energías Renovables, vía Thomson Reuters Datastream
Perspectivas a largo plazo
Aunque se ha demostrado que los incentivos a la inversión y la innovación responden a los cambios en los precios de la energía, a corto plazo el petróleo barato puede desincentivar la inversión y la innovación en energías renovables. Pero esto también se aplica a la inversión en energía convencional. Desde el punto de vista de un inversor a largo plazo (como un fondo de pensiones), una pregunta más útil es: ¿deberíamos seguir invirtiendo en proyectos de energías renovables y deberían los gobiernos seguir fomentando esta inversión? La respuesta sencilla es sí.
El suministro y el precio futuros de los combustibles fósiles son en gran medida impredecibles. Como muestran todas las cifras anteriores, en los últimos 20 años los precios del petróleo han oscilado entre aproximadamente US$10 y US$150 por barril. Un índice de las 30 principales acciones de energías renovables, elaborado por la Plataforma Económica Internacional para las Energías Renovables, fluctuó ampliamente y alcanzó un máximo en enero de 2008, en un nivel 12 veces superior al mínimo de diciembre de 2012. Así pues, el costo de la energía renovable también es variable, aunque no en la misma medida, y la tendencia apunta a una bajada de los precios.
Los pronosticadores profesionales que trabajan para aerolíneas, gobiernos, empresas navieras, compañías energéticas y otras entidades relacionadas han perdido grandes fortunas al equivocarse en sus previsiones de precios. Ryanair, por ejemplo, perdió €200m con una cobertura fallida del precio del petróleo. A veces, las pérdidas derivadas directamente de las estrategias de cobertura fueron mayores que las que se habrían producido si no se hubieran tomado medidas para pronosticar los precios o protegerse contra sus variaciones.
Si lo único que podemos afirmar con certeza es que el precio y la disponibilidad futuros de las distintas fuentes de energía son inciertos, la teoría de la inversión nos dice que la mejor estrategia para protegernos frente a esa incertidumbre es no poner todos los huevos en la misma cesta. En cambio, el objetivo principal debería ser diversificar el suministro de energía y las acciones relacionadas con la energía en nuestras carteras de inversión.
Aunque las inversiones en tecnologías de energías renovables no sean (relativamente) rentables en las condiciones actuales, ofrecen opciones que podrán aprovecharse más adelante, cuando y si los cambios en las condiciones las vuelven rentables. El hecho de que estas tecnologías sean actualmente menos rentables no las hace carentes de valor; más bien, presentan las características de una «opción fuera de dinero».
En el contexto de las energías renovables, esto brinda al titular la oportunidad de beneficiarse si más adelante se producen movimientos favorables de los precios. Existe la posibilidad de perder el dinero invertido en la opción. Pero, si la energía convencional se encarece en relación con la energía renovable, los rendimientos obtenidos de una inversión en energías renovables serán muchas veces superiores al costo inicial y ayudarán a mitigar o compensar el aumento de los costos de la energía convencional.
Cambio climático
Otro factor importante que probablemente genere un incentivo más continuo y sostenido para invertir en energías renovables es el cambio climático. Un volumen creciente de legislación contribuirá a un mayor crecimiento de la energía más limpia y puede impulsar el desarrollo de tecnologías para almacenar la energía generada a partir de fuentes renovables, cuya producción es muy intermitente, como la eólica y la solar.
Sin embargo, con cambio climático o sin él, es probable que la inversión en energías renovables sustituya asignaciones de inversión que tradicionalmente se destinaban a la energía convencional, lo que implica la llegada de soluciones nuevas, innovadoras y ambientalmente inocuas. Los rendimientos de estas inversiones dependerán de varios factores: el grado de competencia entre los actores de la industria energética, la naturaleza de las intervenciones gubernamentales y la evolución futura de los precios de la energía. Dada la incertidumbre que rodea a todas estas variables, la única opción sensata es cubrirse diversificando las inversiones en la gama más amplia posible de tecnologías.
Este artículo se publicó originalmente en The Conversation. Lea el artículo original. La publicación no implica que el Foro Económico Mundial respalde estas opiniones.
Para mantenerse al día con la Agenda, suscríbase a nuestro boletín semanal.
Autor: Frans P. de Vries es profesor de Economía en la University of Stirling. Isaac Tabner es profesor titular de Finanzas en la University of Stirling.
Imagen: Un trabajador llena el tanque de un automóvil en una gasolinera. REUTERS/Mohamed Abd El Ghany.




