Hace casi un cuarto de siglo, Robert Lucas planteó la sencilla pregunta: “¿Por qué el capital fluye de los países pobres a los ricos?” (Lucas 1990). Sigue siendo tan relevante hoy, dado que los países más pobres del mundo tienden a registrar superávits en cuenta corriente (y, por tanto, exportan capital) y los más ricos (en particular Estados Unidos) tienden a registrar déficits en cuenta corriente (y, por tanto, importan capital).1 La Tabla 1 muestra a continuación que la crisis financiera mundial no ha cambiado realmente esta pauta.
Tabla 1.
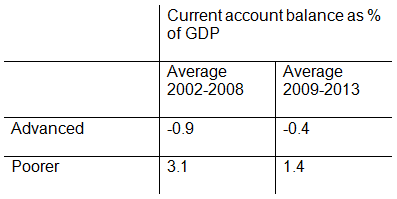
Fuente: FMI, base de datos WEO. El conjunto de países más pobres corresponde a la clasificación del FMI de “economías emergentes y desarrolladas”.
Aquí sostengo que la dirección de los flujos de capital tiene sentido económico dado el comportamiento del ahorro. Pero el verdadero enigma es por qué las tasas de ahorro son altas en los países pobres y bajas en los ricos.
El punto de partida del análisis es el sencillo modelo de crecimiento que todos los economistas conocen desde el trabajo de Robert Solow en la década de 1950. Conceptualmente, cada economía nacional es una única relación de producción en la que el capital y el trabajo se combinan para producir “PIB”, vinculados mediante la productividad técnica, es decir, la “productividad total de los factores”.
Como es bien sabido, la razón capital-producto es un estadístico suficiente para el rendimiento del capital (los lectores interesados encontrarán el álgebra en el anexo más abajo). Este sencillo resultado tiene una implicación importante:
La razón producto-capital es un estadístico suficiente para los rendimientos relativos del capital entre naciones que tienen una relación funcional entre capital, trabajo y producto.
El punto importante es que, en una comparación entre países, el rendimiento del capital puede relacionarse no con la razón capital-trabajo, sino con la razón capital-producto.
Un país con una razón producto-capital más baja tendrá una tasa de rendimiento del capital más baja, y lo mismo ocurre a la inversa. Estas razones se calculan fácilmente, por lo que resulta sencillo deducir los rendimientos relativos del capital a partir de datos ampliamente disponibles.
¿Por qué de países pobres a ricos?
La pregunta que planteó Robert Lucas en 1990, “¿Por qué el capital no fluye de los países ricos a los pobres?”, tiene, por tanto, una respuesta sencilla. El capital debería fluir desde los países con una razón capital-producto alta hacia los países con una razón capital-producto baja, y estos últimos no son necesariamente los pobres.
Una comparación natural con esta métrica es China frente a Estados Unidos. China sigue teniendo una razón capital-trabajo mucho más baja (según muchas fuentes, por un factor de 20). Pero de ello no se deduce necesariamente que el rendimiento del capital en China vaya a ser más alto, porque la productividad total de los factores en China podría ser mucho menor.
Se deduce que, si la razón capital-producto (y no la razón capital-trabajo) debe utilizarse como indicador de la productividad marginal del capital, entonces hay que centrarse en la dinámica de esta razón capital-producto a lo largo del tiempo y entre países si se quiere predecir los flujos de capital, y no en la renta per cápita ni en la razón capital-trabajo.
¿Qué determina la razón capital-producto?
La evolución de la razón capital-producto depende esencialmente de la tasa de inversión (inversión como porcentaje del PIB) en relación con la tasa de crecimiento y la tasa de depreciación (véase el anexo para más detalles). Una tasa de inversión más alta eleva la razón capital-producto, pero una tasa de crecimiento más alta (o una tasa de depreciación más alta) aumenta el denominador y, por tanto, reduce la razón capital-producto.
Volviendo a la pregunta planteada por Lucas, conviene, por tanto, observar la combinación de tasas de crecimiento y tasas de inversión para encontrar una respuesta a por qué el capital fluye “cuesta arriba”, es decir, de las economías emergentes a las economías avanzadas.
Algo sorprendentemente, se observa que las razones capital-producto de estos dos grandes grupos no están muy alejadas y que la razón de las economías de mercado emergentes está a punto de superar la de las economías avanzadas si estos grupos mantienen las tasas de inversión y de crecimiento actuales. Este resultado puede verificarse fácilmente utilizando los datos disponibles sobre tasas de inversión y tasas de crecimiento tendencial del PIB de estos dos grupos, procedentes de la base de datos WEO del FMI.
En el caso de las economías avanzadas (según la definición del FMI), la tasa de inversión es actualmente de aproximadamente el 20% del PIB (y se espera que se mantenga en ese nivel) y el crecimiento tendencial real de alrededor del 2%. Esto implica una razón capital-producto de estado estacionario de alrededor de 2,5 si, siguiendo la literatura, se supone que la tasa de depreciación es del 6%; el cálculo del estado estacionario es 2,5 = 0,2/(0,02+0,06).
En el caso de las economías emergentes (economías emergentes y desarrolladas en la clasificación del FMI), la tasa de inversión es actualmente de alrededor del 30% y la tasa de crecimiento tendencial de alrededor del 6% (promedio hasta 2018). Esto también conduce a una razón capital-producto de estado estacionario de 2,5, ya que 2,5 = 0,30/(0,06+0,06).
Tabla 2.
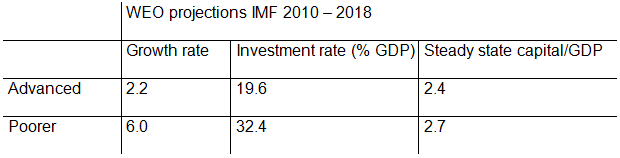
Fuente: FMI, base de datos WEO. Nota: El conjunto de países más pobres corresponde a la clasificación del FMI de “economías emergentes y desarrolladas”.
La Tabla 2 utiliza las proyecciones del FMI para calcular las razones capital-producto de estado estacionario. El punto clave es que, según el FMI, para 2018 la tasa de inversión de las economías emergentes debería aumentar hasta casi un tercio del PIB. Esto implica una razón capital-producto ligeramente más alta para las naciones más pobres que para las más ricas. Además, las razones capital-producto actuales ya son muy similares (aunque existen diferencias importantes dentro de los dos grupos).
El hecho de que ambas regiones tengan razones capital-producto similares no significa que su PIB per cápita deba ser similar.
Sin embargo, esta igualdad en las razones capital-producto tiene una implicación importante, es decir, que el rendimiento del capital también debería igualarse.
El segundo punto implica que no debería ser necesario que existan grandes flujos de capital entre los dos grupos.
Además, dadas las tasas actuales de crecimiento e inversión, la razón capital-PIB debería ser menor en los países avanzados, por lo que el capital debería seguir fluyendo de las economías emergentes hacia las desarrolladas.
Diferencias dentro de los grupos
Si bien las diferencias entre los dos grandes grupos son pequeñas, existen diferencias importantes en cuanto a las razones capital-producto dentro de cada grupo. Estas corresponden a los grandes flujos de capital que se observan.
El “caso atípico” más importante entre los mercados emergentes es China.
China tiene una razón capital-producto alta (cercana a 3) a pesar de ser pobre. Por ello, no es sorprendente que China se haya convertido en exportadora de capital.
Otros países pobres, por ejemplo la India, tienen razones capital-producto mucho más bajas que China e incluso que la mayoría de los países desarrollados.
Por tanto, tiene sentido que la India tienda a importar capital (registra déficits en cuenta corriente la mayor parte del tiempo).
Existen diferencias similares, aunque menores, dentro del grupo de economías desarrolladas:
Japón y Alemania tienen una razón capital-producto superior a la media, y la de Estados Unidos está por debajo de la media.
Esto encaja bien con los continuos déficits en cuenta corriente de Estados Unidos y con los superávits continuos de los otros dos. En definitiva, parece que los mercados globales de capital son “eficientes” en el sentido de que el capital va allí donde el rendimiento es más alto.
El verdadero enigma
El verdadero enigma no es, por tanto, adónde va la inversión, sino las tasas de ahorro, que son mucho más altas en las economías emergentes, lo que les permite financiar su propio desarrollo con recursos propios.
Cuando Lucas escribió su artículo seminal en 1990, la tasa de inversión en las economías emergentes era mucho más baja que hoy y registraban déficits persistentes en cuenta corriente; es decir, sus tasas de inversión superaban a sus tasas de ahorro.
En aquel momento, el enigma era por qué no había más inversión en los países pobres en capital. Hoy, la tasa de inversión es más de 10 puntos porcentuales del PIB superior en las economías emergentes que en las economías avanzadas. Si su tasa de ahorro se hubiera mantenido sin cambios, los países emergentes registrarían déficits en cuenta corriente muy grandes y, por tanto, importarían mucho capital. Sin embargo, sus tasas de ahorro han aumentado incluso más que sus tasas de inversión, y el verdadero enigma se ha convertido en: “¿Por qué los países pobres ahorran tanto?”
Referencias
Lucas, Robert (1990). “¿Por qué el capital no fluye de los países ricos a los pobres?”, The American Economic Review 80 (2): 92–96.
Lea más blogs sobre finanzas y economía.
Este artículo apareció por primera vez en voxeu.org.
Alfaro, Laura, Sebnem Kalemli-Ozcan y Vadym Volosovych (2003) “¿Por qué el capital no fluye de los países ricos a los pobres? Una investigación empírica” Universidad de Houston, diciembre.
Autor: Daniel Gros, director del Centro de Estudios de Política Europea, Bruselas.
Imagen: Una mujer pasa junto a un anuncio de una casa de cambio de divisas en Mumbai. REUTERS/Danish Siddiqui.




