¿Por qué ahorra la gente? Esta pregunta básica ha ocupado a los economistas durante décadas. Una respuesta influyente ha destacado el papel de los motivos «precautorios»; es decir, los agentes privados ahorran para mitigar las perturbaciones inesperadas de los ingresos futuros (véase, por ejemplo, un análisis reciente en Cronqvist y Siegel, 2015).
Una consecuencia de este énfasis en los motivos precautorios es que, en los países que afrontan mayor volatilidad y riesgo macroeconómicos, las tasas de ahorro privado deberían ser más altas (en igualdad de condiciones). Sin embargo, es habitual observar que las tasas de ahorro en América Latina son bajas y, más concretamente, significativamente inferiores a las de Asia Oriental, aunque las economías latinoamericanas suelen ser mucho más volátiles. Un examen cuidadoso de los datos mundiales confirma que, en lugar de la correlación positiva hipotetizada entre la volatilidad y las tasas de ahorro privado, observamos una correlación negativa. En el proyecto de investigación que se resume aquí (Aizenman, Cavallo y Noy, 2015), ofrecemos una explicación plausible de la desconexión entre la teoría del «ahorro precautorio» y la evidencia empírica, basada en un modelo que ofrece una visión más amplia de las diversas formas de comportamiento precautorio de los agentes privados, particularmente en las economías en desarrollo.
Entre las características comunes de los países en desarrollo se cuentan el escaso desarrollo del sistema financiero, marcos institucionales más débiles, una volatilidad relativamente alta de los agregados macroeconómicos y la ausencia o escasa cobertura de redes de protección que mitiguen la exposición de los hogares al riesgo. Estos factores tienen profundas implicaciones para el funcionamiento de las empresas y las decisiones de los hogares. El entorno institucional en el que operan las empresas de los países en desarrollo fomenta la informalidad en los mercados laborales. Esta informalidad, junto con la dificultad para establecer garantías, impide a los emprendedores acceder al crédito formal. Por ello, quienes desean poner en marcha negocios recurren a la autofinanciación, ya que suele ser la única opción viable a su alcance. Tanto la autofinanciación como la pequeña escala, características comunes de las empresas informales en los países en desarrollo, vinculan a las empresas con las decisiones de ahorro e inversión de los hogares. Esto, a su vez, sugiere que el análisis neoclásico del ahorro precautorio, que desvincula a las empresas de los hogares y la inversión del ahorro, es demasiado limitado.
La evidencia empírica
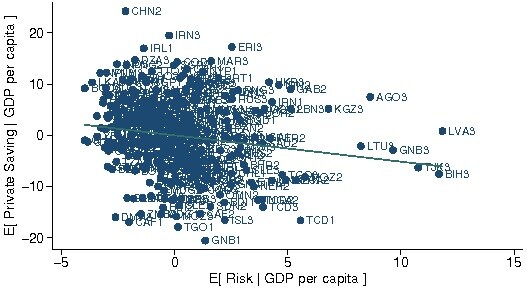
Utilizamos datos de ahorro privado de las Perspectivas de la economía mundial —162 países durante el período 1980-2007, expresados como promedios decenales— y, para una submuestra más pequeña, datos sobre las tasas de ahorro de los hogares de Bebczuk y Cavallo (2014). Consideremos la Figura 1, que representa la correlación parcial entre el ahorro y el riesgo (parcial en el sentido de que controlamos otros determinantes del ahorro). Se incluyen los códigos de los países para que el lector pueda hacerse una idea de la posición de cada uno; el número junto al código de país de tres dígitos indica la década (es decir, 1 = década de 1980, 2 = década de 1990 y 3 = década de 2000). El gráfico muestra una correlación negativa entre el ahorro privado y la volatilidad del PIB real per cápita, que no se debe a valores atípicos.
Figura 1. Correlación parcial: ahorro privado y volatilidad pasada observada
Informalidad con perturbaciones individuales
Nuestra explicación de este enigma se ilustra mediante un modelo estilizado de generaciones solapadas que se centra en el impacto de las imperfecciones de los mercados financieros sobre la informalidad, la inversión de los hogares en educación y las decisiones de ingresos ante la incertidumbre macroeconómica. El modelo amplía el marco de Galor y Zeira (1993). Suponemos que cada miembro del hogar vive dos períodos; el consumo y las transferencias hereditarias a los hijos tienen lugar en la edad adulta, el segundo y último período de vida. Cada generación vive dos períodos.
En el primer período, la juventud, los hijos tienen la posibilidad de incorporarse a la fuerza laboral como trabajadores no cualificados y percibir el bajo salario de los trabajadores no cualificados en ambos períodos de su vida. Como alternativa, pueden adquirir capital humano y convertirse así en trabajadores cualificados en el segundo período, lo que les permite dirigir y gestionar la empresa familiar. En el segundo período, la edad adulta, los trabajadores no cualificados seguirán percibiendo el bajo salario correspondiente. Los trabajadores con estudios trabajan al frente de la empresa familiar. Se hacen cargo de un negocio familiar existente (sustituyendo a sus padres) o crean una empresa familiar desde cero. El segundo período es también cuando se cría a los hijos y se toman las decisiones sobre las transferencias hereditarias y la educación de los hijos.
En este contexto, entendemos las transferencias hereditarias como la decisión de ahorro de los adultos. Estas ayudan a financiar la inversión en capital humano (añadir capital físico al modelo no cambia los resultados). El modelo arroja ciertos umbrales relevantes (que, a su vez, dependen de las tasas de interés, la productividad, etc.); si la transferencia hereditaria en un período supera un umbral, con el tiempo la tasa de ahorro convergerá a un estado estacionario relativamente alto. En cambio, si la transferencia hereditaria está por debajo del umbral, la tasa de ahorro convergerá con el tiempo a un estado estacionario más bajo. Al igual que Galor y Zeira (1993), encontramos que las transferencias hereditarias diferenciadas entre hogares idénticos en los demás aspectos pueden conducir a resultados divergentes a largo plazo, en los que el equilibrio de largo plazo se caracteriza por una distribución bipolar: los hogares convergen a un equilibrio de bajo ahorro y los hogares más acomodados, a uno de alto ahorro.
Perturbaciones macroeconómicas
Nuestra principal contribución consiste en centrarnos en el impacto de las perturbaciones macroeconómicas observadas que tienen lugar en el segundo período sobre la transferencia hereditaria efectiva determinada en el primero, basándonos en la relación entre el motivo de dejar una herencia en el período 1 y la transferencia hereditaria efectiva en el período 2, determinada tras la materialización de las perturbaciones macroeconómicas.
En resumen, el impacto de las perturbaciones negativas recurrentes es desplazar hacia la derecha los umbrales pertinentes; esto significa que, para una transferencia hereditaria dada (es decir, el ahorro durante el período), es más probable que un hogar termine en el equilibrio de bajo ahorro. Esto empujará a una mayor proporción de personas al equilibrio de bajo ahorro y, por tanto, dará lugar a una tasa agregada de ahorro privado más baja en la economía. Por consiguiente, una conclusión clave de este modelo es que una mayor volatilidad económica puede conducir a tasas agregadas de ahorro más bajas. Esto no contradice la teoría del ahorro precautorio; simplemente amplía la teoría para abarcar otras formas de comportamiento «precautorio» de los agentes privados (véase Aizenman y Noy, 2013, para un análisis más amplio a largo plazo).
Observaciones finales
Nos hemos centrado en la correlación negativa, observada pero contraintuitiva, entre la volatilidad y el ahorro del sector privado. La visión convencional plantea la hipótesis de una correlación positiva: se espera que los actores privados que viven en países con una economía más volátil o un riesgo agregado mayor adopten más medidas precautorias y ahorren más. De hecho, observamos que la asociación estadística es inversa y encontramos tasas de ahorro privado más bajas en los lugares más volátiles. Proponemos un modelo teórico que incorpora las limitaciones del entorno institucional que caracteriza a los países de ingresos medios y bajos, y exploramos las implicaciones de estas restricciones para el comportamiento de ahorro del sector privado.
Dos cuestiones importantes merecen mayor atención. En primer lugar, nuestro análisis teórico y empírico suponía que el grado de riesgo agregado no depende, a su vez, de las decisiones de ahorro del sector privado. Hay buenos motivos para realizar una investigación más completa de los mecanismos de retroalimentación entre estos dos agregados. En segundo lugar, esperamos que algunas de las consideraciones expuestas anteriormente cambien en economías más abiertas. Nuestro modelo completo suponía cierta movilidad laboral internacional, pero no examinamos las implicaciones de unos mercados de capitales más abiertos. Una mayor apertura de los mercados de capitales podría aliviar algunos de los problemas inherentes a los mercados de crédito poco desarrollados de los países de ingresos más bajos, pero también podría generar nuevas fuentes de volatilidad que deben tenerse en cuenta.
En síntesis, nuestro mensaje central es que la interacción entre el comportamiento de ahorro, entendido en sentido amplio, y el riesgo y la incertidumbre agregados puede ser más compleja de lo que suele suponerse; nuestro objetivo era demostrarlo mediante las regularidades empíricas observadas y un modelo formal.
Referencias
Aizenman J e I Noy (2013), «El ahorro público y privado y la larga sombra de las perturbaciones macroeconómicas», VoxEU.org, 29 de mayo.
Aizenman J, E Cavallo e I Noy (2015), «Estrategias precautorias y ahorro de los hogares», documento de trabajo del NBER n.º 21019.
Bebczuk R y E Cavallo (2014), «¿El ahorro empresarial realmente no es asunto nuestro?», documento de trabajo n.º 523 del BID, Banco Interamericano de Desarrollo.
Cronqvist H y S Siegel (2015), «Los orígenes del comportamiento de ahorro», Journal of Political Economy123(1): 123-169.
Galor O y Y Zeira (1993), «Distribución del ingreso y macroeconomía», Review of Economic Studies 60: 35-52.
Este artículo se publica en colaboración con Vox EU. La publicación no implica que el Foro Económico Mundial respalde estas opiniones.
Para estar al día con Agenda, suscríbase a nuestro boletín semanal.
Autor: Joshua Aizenman ocupa la cátedra Dockson de Economía y Relaciones Internacionales de USC y es investigador asociado del NBER. Eduardo Cavallo es economista principal del Departamento de Investigación del Banco Interamericano de Desarrollo. Ilan Noy ocupa la cátedra de Economía de los Desastres y es profesor de Economía en la Universidad Victoria de Wellington.
Imagen: Un cliente retira 500 coronas estonias (40 dólares) de un cajero automático en Tallin. REUTERS/Ints Kalnins




