Este artículo se publica en colaboración con Project Syndicate.
El mes pasado, los dirigentes chinos dieron a conocer los detalles del 13.º Plan Quinquenal, que orientará la trayectoria de la economía hasta 2020. Han quedado atrás las directrices para ampliar la producción industrial a un ritmo vertiginoso que caracterizó a los planes quinquenales anteriores. Ahora, el objetivo es lograr un crecimiento sostenible a largo plazo, sustentado en el consumo interno, un sector de servicios más sólido, el emprendimiento y la innovación.
Internet, que ya cuenta con más de 680 millones de usuarios activos en China, desempeñará un papel clave para facilitar este cambio. En particular, los préstamos entre particulares en línea (P2P), un enfoque simplificado de asignación del crédito, podrían ser la clave para ampliar y profundizar el sector financiero de China, permitiendo que las empresas crezcan e innoven, y para reforzar el consumo interno.
En los préstamos P2P en línea, inversores particulares (y, más recientemente, institucionales) aportan fondos que pueden prestarse a prestatarios individuales, sin la intervención de un intermediario financiero tradicional. Los préstamos pueden oscilar entre CN¥100 (16 USD) y CN¥1 millón, y se dirigen a pequeñas y medianas empresas (pymes), así como a prestatarios particulares, que actualmente tienen dificultades para acceder al crédito a través de las instituciones tradicionales.
En los últimos tres años, el sector de préstamos P2P de China ha crecido anualmente a una asombrosa tasa media del 245 %, con un valor total que alcanzó los 253 000 millones de CN¥ el año pasado. China cuenta ahora con más de 2000 plataformas de préstamos P2P activas y registradas, frente a solo 50 hace cuatro años.
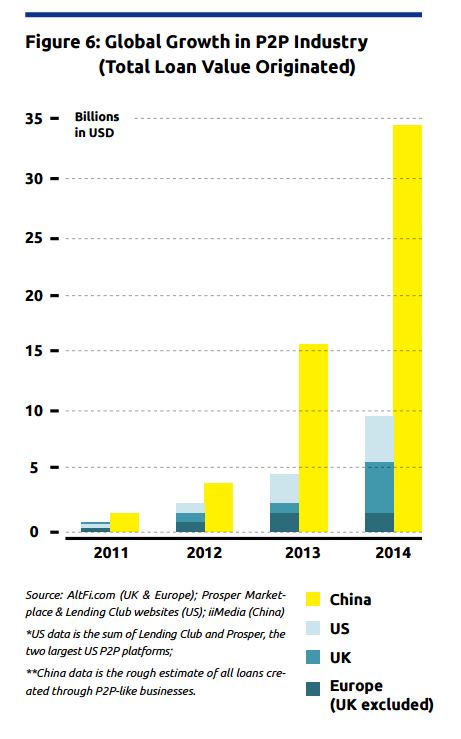
Aun así, los préstamos P2P siguen representando solo una pequeña fracción del total del crédito en China. El año pasado, el volumen de préstamos concedidos a través de redes entre particulares equivalió a apenas el 1,5 % de los 15,1 billones de CN¥ en préstamos al consumo concedidos por los bancos chinos. Está claro que aún hay mucho margen de crecimiento.
Sin embargo, este crecimiento debe gestionarse con cuidado. Los mismos factores que permiten a las plataformas P2P en línea conceder préstamos con rapidez y amplitud (es decir, su dependencia de las bases de datos de calificaciones crediticias de los consumidores y su renuncia a garantías o avales) pueden generar riesgos, ya que dejan sin respuesta importantes interrogantes sobre los prestatarios.
Y, de hecho, los riesgos ya han empezado a materializarse. Según la base de datos sobre préstamos P2P Wangdaizhijia, entre 2011 y mediados de 2015, más de un tercio de las plataformas registradas en China experimentó problemas graves. Por ejemplo, los inversores informaron de dificultades para retirar fondos en más de 300 plataformas, y los operadores de otras más de 300 se dieron a la fuga con el dinero de los inversores. En el conjunto de la industria, sigue siendo difícil obtener datos de alta calidad y de fácil acceso.
No obstante, estas deficiencias pueden superarse. Los reguladores y los financieros de Internet pueden inspirarse en los préstamos bancarios tradicionales a particulares y pymes al diseñar nuevas medidas para minimizar el riesgo y proteger los resultados del sector de préstamos P2P.
En un estudio sobre datos de préstamos de cinco bancos chinos, un equipo de investigadores y yo identificamos cinco factores que influyen en la aparición de préstamos dudosos a pymes y a consumidores. Algunos eran bastante evidentes: los préstamos más grandes y los coeficientes de apalancamiento más altos contribuyen a tasas más elevadas de NPL. Otros (la existencia de garantías o avales, la concesión de préstamos a pequeñas empresas en lugar de a sus propietarios, y la concesión de préstamos a prestatarios geográficamente más alejados) lo eran menos.
Las conclusiones están claras: las instituciones deberían procurar conceder un mayor número de préstamos más pequeños a particulares locales, reduciendo al mismo tiempo su dependencia de las garantías. Para facilitar este proceso, las plataformas de préstamos necesitan mejores canales para compartir la información crediticia y aprovechar los datos, y deben desarrollar sistemas de verificación de identidad. Ello requerirá la coordinación entre el gobierno y el sector privado, así como redes dedicadas al intercambio de información.
Las normativas actuales también deberán mejorarse en muchos ámbitos. Por ejemplo, todas las plataformas de préstamos P2P en línea, independientemente del alcance de su actividad, deberían estar obligadas a registrarse ante los reguladores. También deberían recibir formación, impartida por una asociación profesional del sector, orientada a prevenir el blanqueo de capitales y la financiación del terrorismo.
En conjunto, sin embargo, una maraña de normativas es innecesaria y debe evitarse, ya que los riesgos sistémicos que los préstamos P2P plantean para la economía en general son pequeños. En cambio, los reguladores deberían adoptar un enfoque flexible.
Un sistema de licencias escalonadas, por ejemplo, funcionaría mejor para abordar los distintos grados de complejidad financiera y de riesgo entre las plataformas. En este escenario, las plataformas que actúan como intermediarias de información entre prestatarios y prestamistas, pero que no participan directamente en las operaciones de préstamo, quedarían libres de prácticamente toda regulación y supervisión formales, ya que generan el menor riesgo.
Las plataformas que ofrecen servicios básicos de depósito y préstamo deberían clasificarse como bancos, cuyas operaciones conllevan riesgos de crédito, de liquidez y de negociación que justifican una supervisión prudencial, junto con medidas como los requisitos de capital basados en el riesgo. No obstante, es importante no sobrecargar a estas empresas con requisitos complejos y de alto nivel en materia de adecuación del capital, que obstaculizarían su flexibilidad operativa.
Por último, las plataformas con modelos de negocio que implican mayores grados de complejidad financiera deben vigilarse de cerca en busca de conductas indebidas, ya que son las más propensas a realizar operaciones por cuenta propia sin la experiencia adecuada u ofrecer rendimientos garantizados sin una evaluación y un control de riesgos apropiados. Y, por supuesto, la interconexión financiera exige una coordinación internacional de normas adecuadas para el sector.
Los préstamos P2P tienen sus inconvenientes, pero si se tienen debidamente en cuenta, el sector seguirá creciendo sin duda, impulsado por quienes tienen necesidades de financiación que los bancos tradicionales han pasado por alto. Esto contribuirá a asegurar un papel importante para el sector en la economía china.
La publicación no implica el respaldo de las opiniones por parte del Foro Económico Mundial.
Para mantenerse al día con la Agenda suscríbase a nuestro boletín semanal.
Autor: Liu Mingkang es becario de investigación distinguido BCT del Instituto de Economía y Finanzas Globales de la Universidad China de Hong Kong.
Imagen: Una bandera nacional china ondea en la sede de un banco comercial en una calle financiera. REUTERS/Kim Kyung-Hoon.




