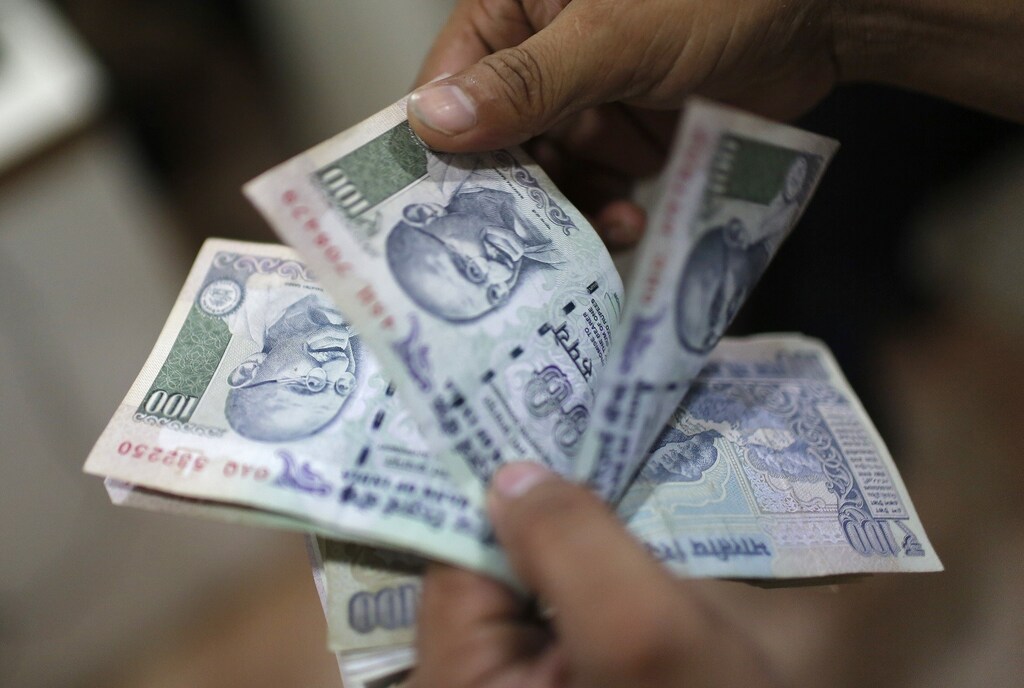
India intentó recientemente reducir el uso de efectivo en su economía eliminando de la noche a la mañana dos de sus billetes más utilizados, en una medida conocida como desmonetización.
Aunque la medida —explicada inicialmente como un intento de combatir el «dinero negro»— ha fracasado en muchos aspectos, formaba parte de un impulso mundial continuo para avanzar hacia la eliminación del efectivo.
Sin embargo, lo que India y otros gobiernos no han tenido en cuenta es el efecto adverso que estas políticas tan drásticas tienen en los pobres, que rara vez usan los bancos.
Los trabajadores pobres de India dependen casi exclusivamente del efectivo: alrededor del 97 % de todas las transacciones implican el intercambio de rupias. Como el 93 % de la población del país trabaja en empleos informales no declarados, la mayoría de las transacciones se basan en relaciones personales, en vez de formas estandarizadas de contratos legales o instituciones empresariales.
Mi propia investigación sobre la persistencia de la economía informal del reciclaje de Delhi muestra cuán importante es el efectivo para los trabajadores de bajos ingresos.
¿Cómo funciona la economía informal del reciclaje de Delhi?
Durante los últimos años, mi trabajo se ha centrado en los recolectores informales de basura de un barrio del noroeste de Delhi, que recogen residuos para residentes de clase media de toda la ciudad.
Además de recoger basura, estos trabajadores también conforman el único servicio de reciclaje de la ciudad: separan y venden plásticos, papel, metal y otros materiales valiosos de desecho, como cabello humano que se vende para fabricar pelucas y pan duro que se usa como alimento para las vacas. El dinero que obtienen al vender estos materiales es lo que les permite mantener a sus familias.
Aunque el objetivo de mi investigación era comprender cómo una economía informal como esta persiste frente a los servicios formales respaldados por el Gobierno, también aprendí que el intercambio de efectivo entre compradores y recolectores de materiales reciclables ayudaba a estructurar la vida comunitaria al crear vínculos sociales duraderos que funcionaban como contratos.
Durante más de 20 meses, entre 2013 y 2015, entrevisté a más de 100 recolectores de basura, compradores de materiales reciclables y responsables de políticas públicas. También acompañé a los recolectores en sus rutas de recogida, en sus hogares, donde clasifican y venden los materiales, y en plantas de reciclaje.
En el lugar donde realicé la mayor parte de mi investigación, alrededor de 100 recolectores de materiales reciclables y sus familias viven en casas construidas con bambú y láminas de plástico, en terrenos de propiedad privada. Estas estructuras no solo les ofrecen refugio, sino también espacio para clasificar los materiales en unas 10 categorías diferentes. Por lo general, sus familias ayudan en esta tarea hasta que se pueden vender.
Una vez clasificados en sacos, los recolectores los suben a las básculas, mientras los compradores anotan los pesos y los multiplican por el precio vigente para calcular el importe. Sin embargo, normalmente no se paga a los recolectores el total en el momento. En su lugar, se les hacen pequeños pagos para sus gastos diarios, y el resto se anota como depósito a cuenta de los adelantos periódicos que reciben.
En otras palabras, los compradores actúan casi como patrones, responsables de las necesidades básicas de los trabajadores que dependen de ellos. A su vez, los recolectores dependen de sus compradores para obtener efectivo con el que cubrir sus necesidades diarias, así como sumas mayores para pagar bodas y gastos médicos y, en algunos casos, construir mejores casas y comprar tierras de cultivo en su pueblo natal.
Esto imprime un significado adicional al efectivo y también exige relaciones duraderas y negociaciones para que el sistema funcione. La flexibilidad del dinero físico permite negociar tanto los plazos como las cantidades, una característica que requiere relaciones más personales.
Además, los propios compradores de materiales reciclables obtienen crédito para gestionar sus negocios de la misma manera, a través de canales informales que dependen de las relaciones personales, en vez de los bancos.
Un informe de 2015 señaló que solo el 15 % de los adultos de todo el mundo utilizó una cuenta bancaria para realizar o recibir pagos durante un período de 12 meses.
Cuando desaparece el efectivo
¿Qué ocurre entonces cuando desaparece de repente el 86 % de la moneda de un país?
Cuando regresé en diciembre de 2016, un mes después de que el primer ministro indio, Narendra Modi, anunciara que los billetes de 500 y 1.000 rupias dejarían de ser de curso legal, un recolector de materiales reciclables que conocía me contó lo que le había ocurrido. Apenas tres horas antes del anuncio de Modi, el 8 de noviembre, Pintu había subido a un tren para un viaje de 24 horas hasta su pueblo, cerca de Calcuta. Llevaba consigo 11 billetes de 1.000 rupias que su comprador le había dado como adelanto justo antes de partir. En cuanto subió al tren, los billetes fueron declarados sin valor, y apenas logró comprar una comida para su familia durante el trayecto.
Más importante aún, para personas como Pintu e incluso para los compradores de materiales reciclables fue muy difícil conseguir los nuevos billetes de 500 y 2.000 rupias emitidos para sustituir los retirados. La cadena se había roto: al escasear el efectivo por todas partes, los compradores no podían pagar a los recolectores, quienes, a su vez, tenían más dificultades para mantener a sus familias. Al ver las dificultades de la gente, un comprador preguntó retóricamente: «¿Por qué no hizo más el Gobierno para garantizar que los pobres tuvieran dinero?».
Mientras los indios de clase media podían cambiar su dinero en los bancos, los pobres sin cuenta bancaria a menudo tenían que recurrir a prestamistas informales, que solo cambiaban los billetes antiguos por nuevos a tipos abusivos. Sin ahorros y con altos índices de analfabetismo, estos trabajadores tienen pocas posibilidades de sumarse al sueño de Modi de una economía digital sin efectivo.
Con calma
Algunos sostienen que una sociedad sin efectivo ayudaría a los pobres, por ejemplo, al reducir la delincuencia y hacer más transparentes las prácticas laborales.
Las Naciones Unidas encabezan un esfuerzo de más de 50 empresas financieras, fundaciones y gobiernos, incluida India, para acelerar la transición del efectivo a los pagos digitales, específicamente con el fin de «reducir la pobreza e impulsar un crecimiento inclusivo».
Hay algo de verdad en esto y, aunque los intercambios en efectivo pueden facilitar la ayuda mutua y la responsabilidad, la desventaja de la relación de patronazgo que describí antes es que el efectivo puede facilitar prácticas abusivas o depredadoras, debido al grado de control que los prestamistas y los jefes ejercen sobre los trabajadores. Por eso, podría ser conveniente trasladar gradualmente algunas formas de intercambio a las transacciones digitales.
Pero, si ese futuro llega, todavía queda mucho para que se haga realidad, al menos en India. Según un estudio de 2014, solo el 10 % de los indios mayores de 15 años había realizado alguna vez un pago digital. Y en los países donde ya se efectúa digitalmente una gran proporción de las transacciones, hay indicios de que esto no beneficia a los pobres.
A medida que la eliminación del efectivo se convierte en una nueva frontera económica, es preciso considerar seriamente los efectos de estas políticas impulsadas por los Estados en las economías que dependen del efectivo, antes de introducirlas de forma indiscriminada. Mi trabajo en India me lleva a creer que el efectivo desempeña un papel importante en nuestra economía moderna, especialmente entre los pobres, y quienes promueven un futuro sin efectivo deberían hacerlo con mucha cautela.




