El objetivo de reestructurar una deuda es reducir el volumen de nuevos préstamos necesarios para rescatar a una entidad insolvente. Los acreedores ofrecen alivio de la deuda para recuperar más valor y conceder la menor cantidad posible de nueva financiación a la entidad insolvente.
Sorprendentemente, los acreedores de Grecia parecen incapaces de apreciar este sólido principio financiero. En lo que respecta a la deuda griega, en los últimos cinco años ha surgido un patrón claro. Sigue sin romperse hasta el día de hoy.
En 2010, Europa y el Fondo Monetario Internacional (FMI) concedieron préstamos al Estado griego insolvente equivalentes al 44 % del PIB del país. La mera mención de la reestructuración de la deuda se consideró inadmisible y motivo de burla para quienes nos atrevíamos a sugerir su inevitabilidad.
En 2012, cuando la ratio deuda/PIB se disparó, los acreedores privados de Grecia sufrieron una quita significativa del 34 %. Al mismo tiempo, sin embargo, se añadieron a la deuda nacional griega nuevos préstamos por valor del 63 % del PIB. Unos meses después, en noviembre, el Eurogrupo (integrado por los ministros de Finanzas de los países de la eurozona) indicó que el alivio de la deuda se finalizaría a más tardar en diciembre de 2014, una vez que el programa de 2012 se completara «con éxito» y el presupuesto del Gobierno griego alcanzara un superávit primario (que excluye los pagos de intereses).
En 2015, sin embargo, una vez alcanzado el superávit primario, los acreedores de Grecia se negaron incluso a debatir el alivio de la deuda. Durante cinco meses, las negociaciones permanecieron estancadas, hasta culminar en el referéndum del 5 de julio en Grecia, en el que los votantes rechazaron de forma abrumadora nuevas medidas de austeridad, y en la posterior rendición del Gobierno griego, formalizada en el acuerdo de la Cumbre del Euro del 12 de julio. Ese acuerdo, que hoy es el modelo de la relación de Grecia con la eurozona, perpetúa el patrón de cinco años que sitúa la reestructuración de la deuda al final de una lamentable secuencia de endurecimiento fiscal, contracción económica y fracaso de los programas.
En efecto, la secuencia del nuevo «rescate» previsto en el acuerdo del 12 de julio comienza, como era previsible, con la adopción, antes de que termine el mes, de duras medidas fiscales y de objetivos fiscales a medio plazo equivalentes a otra ronda de austeridad severa. Luego llega una negociación a mediados de verano de otro gran préstamo, equivalente al 48 % del PIB (la ratio deuda/PIB ya supera el 180 %). Por último, en noviembre como pronto, y tras completarse la primera revisión del nuevo programa, «el Eurogrupo está dispuesto a considerar, si fuera necesario, posibles medidas adicionales… con el objetivo de garantizar que las necesidades brutas de financiación se mantengan en un nivel sostenible».
Durante las negociaciones en las que participé, del 25 de enero al 5 de julio, sugerí repetidamente a nuestros acreedores una serie de inteligentes canjes de deuda. El objetivo era reducir al mínimo la cantidad de nueva financiación necesaria del Mecanismo Europeo de Estabilidad y del FMI para refinanciar la deuda griega, y garantizar que Grecia pudiera acogerse, en el transcurso de 2015, al programa de compra de activos del Banco Central Europeo (flexibilización cuantitativa), restableciendo de hecho el acceso de Grecia a los mercados de capitales. Calculamos que no se necesitarían más de 30 000 millones de euros (33 000 millones de dólares, es decir, el 17 % del PIB) de nueva financiación procedente del MEDE, ninguna de las cuales sería necesaria para el presupuesto primario del Estado griego.
Nuestras propuestas no fueron rechazadas. Aunque nos constaba, de fuentes fiables, que eran técnicamente rigurosas y jurídicamente sólidas, simplemente nunca se debatieron. La voluntad política del Eurogrupo fue ignorar nuestras propuestas, dejar que las negociaciones fracasaran, imponer un cierre bancario indefinido y obligar al Gobierno griego a aceptarlo todo, incluido un enorme nuevo préstamo que casi triplica el tamaño que habíamos propuesto. Una vez más, los acreedores de Grecia pusieron la carreta delante de los bueyes, al insistir en que el nuevo préstamo se acordara antes de cualquier debate sobre el alivio de la deuda. Como resultado, el nuevo préstamo considerado necesario creció inexorablemente, como ocurrió en 2010 y 2012.
La deuda insostenible acaba, tarde o temprano, por ser objeto de una quita. Pero el momento preciso y la naturaleza de esa quita marcan una enorme diferencia para las perspectivas económicas de un país. Y Grecia se encuentra hoy sumida en una crisis humanitaria porque la inevitable reestructuración de su deuda se ha utilizado como excusa para aplazarla indefinidamente. Como me preguntó en una ocasión un alto funcionario de la Comisión Europea: «Su deuda se reducirá pase lo que pase, entonces ¿por qué dedica usted un capital político tan valioso a insistir en que ejecutemos ahora la reestructuración?»
La respuesta debería haber sido obvia. Una reestructuración de la deuda ex ante, que reduzca el tamaño de cualquier nuevo préstamo y haga sostenible la deuda antes de que se apliquen las reformas, tiene buenas probabilidades de atraer inversión, estabilizar los ingresos y sentar las bases de la recuperación. En marcado contraste, una quita de deuda como la de Grecia en 2012, que fue consecuencia del fracaso de un programa, solo contribuye a mantener la espiral descendente.
¿Por qué los acreedores de Grecia se niegan a avanzar en la reestructuración de la deuda antes de que se negocie cualquier nuevo préstamo? ¿Y por qué prefieren un paquete de préstamos mucho más grande del necesario?
Las respuestas a estas preguntas no se encuentran en el debate sobre finanzas sólidas, públicas o privadas, pues residen firmemente en el ámbito de la política de poder. La deuda es poder del acreedor; y, como Grecia ha aprendido por las malas, la deuda insostenible convierte al acreedor en Leviatán. Vivir bajo su dominio se vuelve desagradable, brutal y, para muchos de mis compatriotas, corto.
Este artículo se publica en colaboración con Project Syndicate. La publicación no implica que el Foro Económico Mundial respalde las opiniones expresadas.
Para estar al día de la Agenda suscríbase a nuestro boletín semanal.
Autor: Yanis Varoufakis, exministro de Finanzas de Grecia, es miembro del Parlamento por Syriza y catedrático de Economía en la Universidad de Atenas.
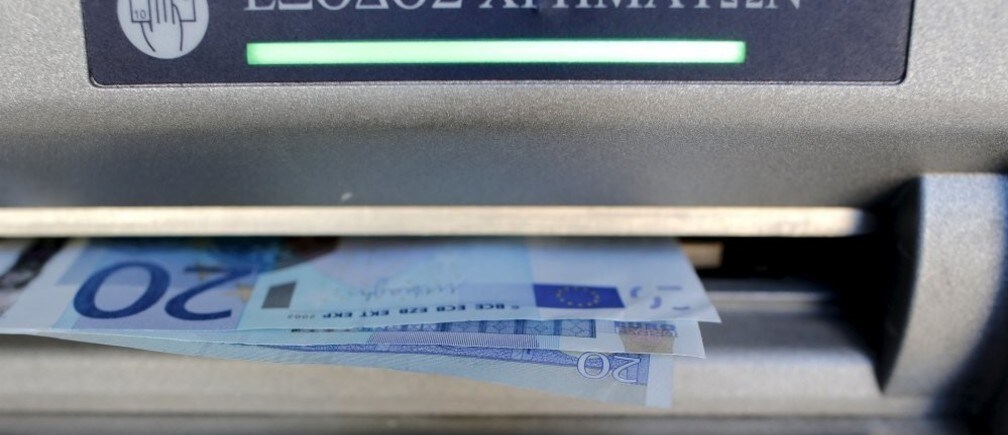
Imagen: Sesenta euros, la cantidad máxima permitida tras los controles de capital impuestos a los bancos griegos, se muestran durante una operación de retirada en un cajero automático de una sucursal bancaria en el centro de Atenas, Grecia, 12 de julio de 2015. REUTERS/Christian Hartmann.




