Cuando se contempla el hermoso océano Atlántico desde el puerto de Ciudad del Cabo, ciudad anfitriona del Foro Económico Mundial sobre África 2015, es fácil convencerse de que las perspectivas de África a largo plazo son positivas.
Varios factores la impulsan en la dirección correcta. Los 10 países africanos con mejor desempeño registraron una tasa de crecimiento conjunta que promedió el 7,6% durante la década pasada. Nigeria, Etiopía, la República Democrática del Congo, Tanzania, Kenia, Uganda, Ghana, Mozambique, Angola y Zambia también suman una población de alrededor de 700 millones de personas. Incluso en los últimos cinco años, un periodo poco benigno, el crecimiento ha sido del 6,6%.
Estas cifras son impresionantes. Sin embargo, es importante recordar que el crecimiento demográfico ha rondado el 2,5% interanual, lo que significa que el crecimiento per cápita ha sido de alrededor del 5%.
Una tasa de crecimiento del 5% significa que el PIB per cápita más que se duplicará en los próximos 20 años y que, dentro de 30 años, el PIB de estos países estará al nivel actual de Marruecos y Jamaica; dentro de 40 años alcanzarán el mismo nivel que Indonesia en 2014.
Habrá avances, pero no una transformación rápida al estilo asiático. Si los 10 principales países de África pudieran igualar la tasa de crecimiento de Asia —cerca del 7% del PIB per cápita (lo que implica una tasa de crecimiento interanual del PIB del 10% durante la próxima década, antes de que el crecimiento demográfico empiece a desacelerarse)—, podrían llegar al nivel de Colombia y Tailandia en 30 años, y al de Estonia y la República Checa en 40.
África crece rápido, mucho más rápido que en las décadas de 1980 o 1990, pero la tasa de crecimiento debe acelerarse para lograr lo que han conseguido China y los tigres del sudeste asiático. África necesita encontrar un camino que conduzca a una sociedad con un crecimiento del 10%.
Cambiar los modelos de crecimiento
Con la caída de los precios de las materias primas, la cuestión de cómo impulsar el crecimiento vuelve a ocupar un lugar prioritario en la agenda.
Pero hay razones para ser pesimistas respecto de una rápida recuperación del mercado de materias primas. China está cambiando su modelo de crecimiento y el presidente Xi Jinping ha encaminado al país hacia una senda más sostenible.
Mientras tanto, otras naciones asiáticas de rápido crecimiento, como India, Indonesia, Bangladesh y Filipinas, no consumirán tantos recursos como China, porque no cuentan con los subsidios al consumo intensivo propios de un modelo de crecimiento impulsado por la manufactura. Consumirán recursos naturales, pero no al mismo ritmo ni en la misma medida que China.
Esto frena el crecimiento acelerado de África impulsado por las materias primas, lo cual supone un desafío. Pero sigo pensando que es posible elevar el crecimiento hasta los niveles asiáticos. Esto dependerá en gran medida de la capacidad de los gobiernos para implementar reformas estructurales. El camino hacia un crecimiento del 10% debe forjarse dentro de África.
Una oportunidad para reformar
Para muchos, el resultado electoral en Nigeria fue una sorpresa. Pero, desde otra perspectiva, el cambio de gobierno de Goodluck Jonathan a Muhammadu Buhari fue una señal de que África está madurando.
Cuando la población mejora su nivel educativo y se urbaniza al mismo tiempo, mientras la información circula con más libertad y los derechos humanos ocupan un lugar central, es natural que haya transiciones de gobierno más frecuentes.
Difícilmente se puede responsabilizar a Jonathan del desplome del precio del petróleo, pero Nigeria podría haber hecho más para crear reservas frente a las distintas crisis que afronta el país. El conflicto con Boko Haram se ha intensificado en el norte, la depreciación de la naira ha encarecido las importaciones, la corrupción es elevada y la reducción de la pobreza ha sido más lenta que en otros países
Podría sostenerse que lo mejor para Nigeria ahora sería que Goodluck Jonathan se uniera al expresidente Olusegun Obasanjo como líder respetado en un papel de par.
Mientras tanto, si Muhammadu Buhari puede asumir el papel de reformador económico, esto supondría un cambio decisivo.
Los bajos precios del petróleo pueden considerarse una oportunidad para reformar los subsidios energéticos, como ha hecho el presidente Joko Widodo en Indonesia, y fortalecer las finanzas públicas. La fuerte depreciación de la naira nigeriana podría aprovecharse para abrir y diversificar la economía. La industria nigeriana debe ser mucho más competitiva para poder desmantelar los aranceles y la multitud de barreras comerciales. La moneda débil también podría impulsar la rentabilidad del sector agrícola y convertirse en un pilar de un crecimiento más inclusivo que reduzca mejor la pobreza.
Un paso importante hacia una sociedad con un crecimiento del 10% es acabar con la democracia en la que «el ganador se lo lleva todo» y con el concepto de un sistema político de «ahora nos toca comer a nosotros». Si esto se convierte en la norma, África dará un enorme paso hacia el crecimiento del 10%.
Lecciones de China
Ha habido preocupación por el creciente papel de China en África. Permítanme adoptar la postura contraria. La economía china creció un 10% interanual durante cuatro décadas, y el país logró la transformación de la pobreza a la prosperidad más rápida de la historia de la humanidad.
África necesita volverse más china. He aquí cuatro razones.
China permitió que las fuerzas del mercado actuaran en el sector agrícola. El sistema chino de responsabilidad familiar —que otorgó a los hogares una autonomía relativa sobre la tierra y los cultivos— y las reformas posteriores propiciaron un crecimiento anual del 15% en la agricultura durante los años siguientes. Cuando suceda lo mismo en África, como en el caso evidente de la desregulación del café en Ruanda, llegarán los resultados. Si los agricultores pueden invertir en los cultivos con los mejores precios de mercado y quedarse con las ganancias, el crecimiento llegará.
China hizo todo lo posible por proteger su competitividad al mantener su moneda en un nivel artificialmente bajo. Una moneda débil suele beneficiar a los agricultores que exportan sus productos, pero plantea problemas a los importadores de las zonas urbanas. A veces, por ejemplo, si a un gobierno le preocupa la agitación política en sus zonas urbanas, una moneda fuerte para subsidiar las importaciones de alimentos parece lógica, aunque perjudique a la mayoría de los agricultores.
Pero una moneda artificialmente débil —aunque pueda disgustar a Estados Unidos y al FMI— es esencial para un modelo de crecimiento impulsado por las exportaciones, y solo una orientación exportadora puede generar un crecimiento del 10%. Las monedas africanas son débiles ahora. Manténganlas débiles y aprovechen esta oportunidad para llevar a cabo reformas estructurales y eliminar las barreras comerciales.
China ha elevado por la fuerza su tasa de ahorro. Alcanzó un máximo del 50% antes de la crisis y, a mediados de la década de 1990, rondaba el 40%. En cierta medida, esto se ha debido a una combinación de un tipo de cambio débil, tasas de interés bajas y represión financiera. Con tasas de ahorro muy elevadas también es posible movilizar el capital interno necesario para sostener una tasa de inversión alta.
En general, las tasas de ahorro en los países del milagro de crecimiento asiático han sido muy elevadas, y los niveles de inversión suelen situarse entre el 30% y el 40% del PIB. Ningún país ha crecido durante un periodo prolongado sin una inversión superior al 30% del PIB, pero la tasa de ahorro en África suele acercarse más al 20%.
Por supuesto, una inversión elevada conlleva el riesgo de grandes déficits por cuenta corriente y el peligro evidente de que un país entre en una crisis de balanza de pagos (se vuelva dependiente de los flujos de capital de los países avanzados y se vea obligado a aplicar programas de ajuste estructural del FMI). Un alto nivel de ahorro interno contrarresta ese riesgo.
Pero, aunque las monedas infravaloradas y el ahorro forzoso no están exentos de problemas, ningún otro modelo se ha acercado siquiera a reducir la pobreza al mismo ritmo.
Una característica esencial del camino chino hacia un crecimiento del 10% es la apertura a la tecnología. Las innovaciones tecnológicas son lentas y costosas. Sin embargo, la buena noticia es que no hace falta innovar: basta con copiar a un costo muy bajo.
Muy pocos países avanzados están dispuestos a ceder su tecnología gratuitamente. Sin embargo, sí están dispuestos a inyectar inversión extranjera directa en instalaciones de producción de países de bajo costo.
Cuando suficientes competidores han invertido en producción de bajo costo, las empresas pueden incluso sentirse obligadas a transferir su tecnología de última generación para mantenerse en el mercado.
El requisito previo para importar tecnología mediante inversión extranjera directa son los otros tres puntos anteriores. Cuando se libera un fuerte crecimiento basado en la producción en el sector agrícola, también se puede trasladar mano de obra del sector rural informal a las zonas urbanas sin provocar escasez de alimentos.
Sin un tipo de cambio competitivo, no habrá inversiones de base amplia en el mercado mundial de exportación. Y con un alto nivel de ahorro interno también se puede contar con tecnología mediante inversión extranjera directa sin arriesgar una crisis disruptiva de balanza de pagos ni correr el riesgo de quedar bajo el dominio de intereses extranjeros. Esta es una cadena que debe mantenerse unida.
Fundamentos
Esta es la Ruta de la Seda hacia una sociedad con un crecimiento del 10%. Es posible que los 10 principales países de África avancen en esta dirección, pero hay importantes obstáculos que superar. El entorno macroeconómico se ha vuelto más difícil recientemente. La turbulencia cambiaria que probablemente seguirá a la decisión de la Reserva Federal de subir las tasas también afectará a África. Además, los fundamentos macroeconómicos del continente se han deteriorado.
Una de las razones por las que África atravesó la Gran Recesión en mejores condiciones que muchas otras regiones fue que sus fundamentos macroeconómicos estaban en orden cuando comenzó la crisis. La reestructuración y condonación de la deuda reforzaron la posición fiscal general, respaldada por los ingresos procedentes de los recursos naturales.
Antes de la Gran Recesión, la deuda pública promedio en el África subsahariana rondaba el 25% del PIB, y en los países importadores de petróleo promediaba alrededor del 35% del PIB. Hoy esto ya no es cierto en la misma medida.
El déficit presupuestario de los 10 principales países de África fue, en promedio, de solo el 0,5% del PIB entre 2004 y 2008. El pronóstico del FMI para 2015 indica que estos países tienen ahora un déficit promedio del 4,2%. Este nivel no es alarmante, dado que la deuda promedio es del 38%, los precios de las materias primas se debilitan y las tasas de crecimiento son altas. Sin embargo, la tendencia no está exenta de problemas, y tanto el FMI como el Banco Mundial prevén que los ingresos disminuirán.
Además, el déficit por cuenta corriente se ha mantenido en un nivel muy alto: el 10% del PIB, según el FMI. Esto no es tan peligroso como en algunos otros mercados emergentes o fronterizos, dado que los déficits se financian en gran medida con inversiones directas en el sector energético y ayuda extranjera. Pero un déficit grande por cuenta corriente siempre es motivo de preocupación y debe tomarse en serio.
En una situación en la que hay una tendencia hacia un dólar más fuerte y un crecimiento mundial liderado por Estados Unidos, la presión sobre las economías emergentes puede aumentar. Históricamente, estas tendencias pueden prolongarse, durar cinco o incluso 10 años. Es posible que ya hayamos visto gran parte del movimiento del dólar, pero no se puede descartar que la apreciación continúe durante varios años. Una apreciación del dólar impulsada por la recuperación de Estados Unidos es, en términos fundamentales, positiva para la economía mundial y también para los mercados emergentes.
Mientras haya crecimiento en Asia (no solo en China e India, sino también en Indonesia, Bangladesh y Filipinas), continuará la tendencia al aumento de la inversión directa en los mercados emergentes y fronterizos. Dado que la Reserva Federal aún no ha empezado a desmantelar su política expansiva, es difícil evaluar el impacto en los mercados.
En los últimos años, los gobiernos de África han empezado a recurrir a los mercados mundiales de bonos. Ahora ha comenzado la temporada de ajustes y se pondrá a prueba la resiliencia. En este entorno, no es prudente acumular déficits por cuenta corriente ni poner a prueba los límites de la credibilidad fiscal. Para actuar con prudencia, mantengan la pólvora seca y la cabeza gacha cuando el capital especulativo empiece a salir en estampida.
Hay algunos obstáculos a corto plazo y los gobiernos africanos deben prepararse para una temporada de sequía que podría durar unos años. Pero las perspectivas a largo plazo siguen siendo claramente prometedoras.
En 10 años, la población de estos 10 principales países africanos llegará a los 900 millones, y a alrededor de 1.400 millones para 2050. Se trata de una fuerza económica que no se puede ignorar. Si África puede seguir la Ruta de la Seda hacia un crecimiento del 10%, habrá otra China en la economía mundial. Por eso África necesita volverse china.
Autor: Anders Borg preside la Iniciativa del Sistema Financiero Global del Foro Económico Mundial.
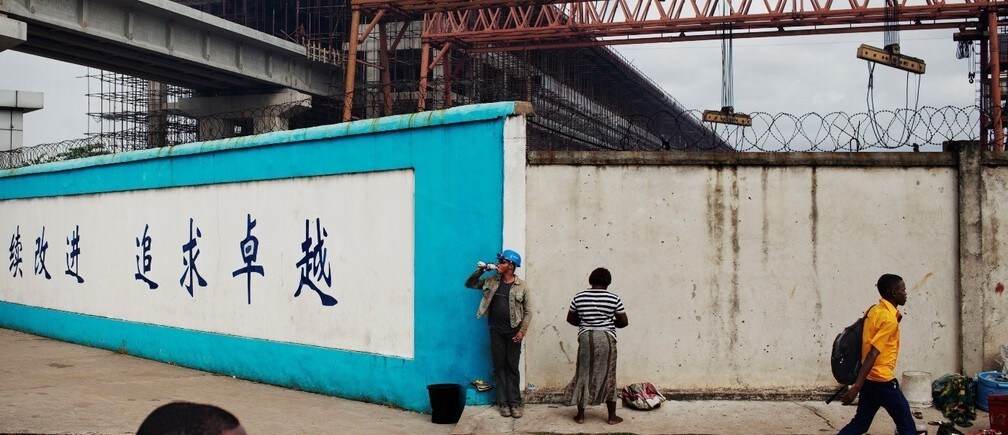
Imagen: Un trabajador bebe una bebida mientras los peatones pasan junto a una obra del sistema de transporte ferroviario masivo de Lagos, en Lagos, Nigeria, el 29 de octubre de 2013. REUTERS/Joe Penney




