La deuda que mantienen las empresas de los mercados emergentes en una moneda distinta de la propia plantea hoy en día complicaciones adicionales. Cuando la Reserva Federal estadounidense (Fed) acabe subiendo los tipos de interés, el consiguiente fortalecimiento del dólar estadounidense hará que la moneda de cada mercado emergente se deprecie frente al mayor valor del dólar, y dificultará cada vez más que las empresas atiendan sus deudas denominadas en moneda extranjera si no las han cubierto adecuadamente.
En el último Informe sobre la Estabilidad Financiera Mundial, encontramos que las empresas de los mercados emergentes que han aumentado sus ratios de deuda sobre activos también han incrementado, por lo general, su sensibilidad global a las variaciones del tipo de cambio, lo que se conoce comúnmente como exposición cambiaria.
Medimos esto estimando de forma indirecta la exposición de las empresas, a partir de la reacción de sus rendimientos bursátiles a las variaciones del tipo de cambio. En principio, esta estimación de la exposición cambiaria tiene en cuenta las coberturas financieras, como los swaps, y las coberturas naturales, como los ingresos en una moneda distinta de la propia de las empresas exportadoras, así como las condiciones de los mercados locales. Estimamos estas exposiciones cambiarias con datos de miles de empresas individuales cotizadas en bolsa. Estimarlas resulta ventajoso porque los datos a nivel de empresa sobre las tenencias en moneda extranjera suelen no estar disponibles.
Los bonos no cuentan toda la historia
Diversos observadores han señalado el aumento de las emisiones de bonos denominados en moneda extranjera por parte de numerosos mercados emergentes. Diversos estudios, incluido este, han documentado el aumento de las emisiones de bonos de los mercados emergentes denominadas en divisas extranjeras; sin embargo, centrarse en los bonos no basta para obtener una imagen adecuada de las exposiciones cambiarias globales de las empresas.
En primer lugar, el crédito bancario sigue siendo la principal fuente de financiación para muchas empresas, y representa más del 80 por ciento de la deuda empresarial.
En segundo lugar, las empresas pueden cubrir el riesgo cambiario mediante instrumentos financieros, como los swaps.
En tercer lugar, la exposición total a divisas depende de otros factores, como la composición de los balances de las empresas, incluidos sus activos, y la naturaleza de sus operaciones comerciales. Por ejemplo, los ingresos de las empresas exportadoras en una moneda distinta de la propia, normalmente el dólar estadounidense, pueden actuar como coberturas “naturales” frente a sus obligaciones de deuda en moneda extranjera, mientras que las empresas que importan insumos del extranjero están expuestas de forma natural al riesgo de depreciación de la moneda local.
Discrepamos
Nuestras estimaciones de las exposiciones cambiarias revelan diferencias entre sectores. Por ejemplo, las empresas de sectores no transables, como la construcción, tienden a tener exposiciones cambiarias positivas, es decir, la depreciación de la moneda local les afecta negativamente. Esto refleja que sectores como el inmobiliario tienden a registrar buenos resultados en periodos de entradas de capital y apreciaciones de la moneda (gráfico 1). En cambio, las empresas exportadoras, como las del sector minero, tienden a tener exposiciones cambiarias negativas, porque se benefician de la depreciación de la moneda local.

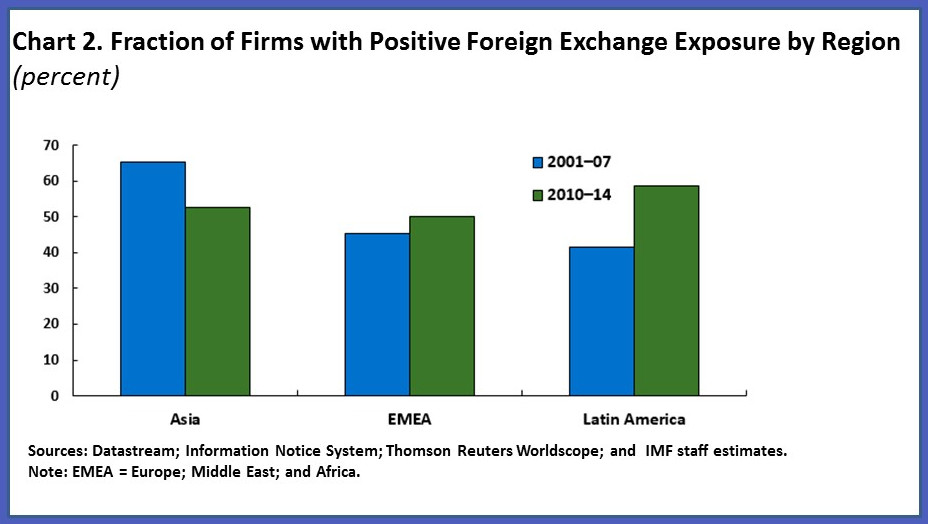
La evolución de las exposiciones cambiarias tras la crisis financiera mundial también varía según las regiones (gráfico 2). Por ejemplo, las exposiciones en divisas parecen haber aumentado más, en promedio, en América Latina tras la crisis.
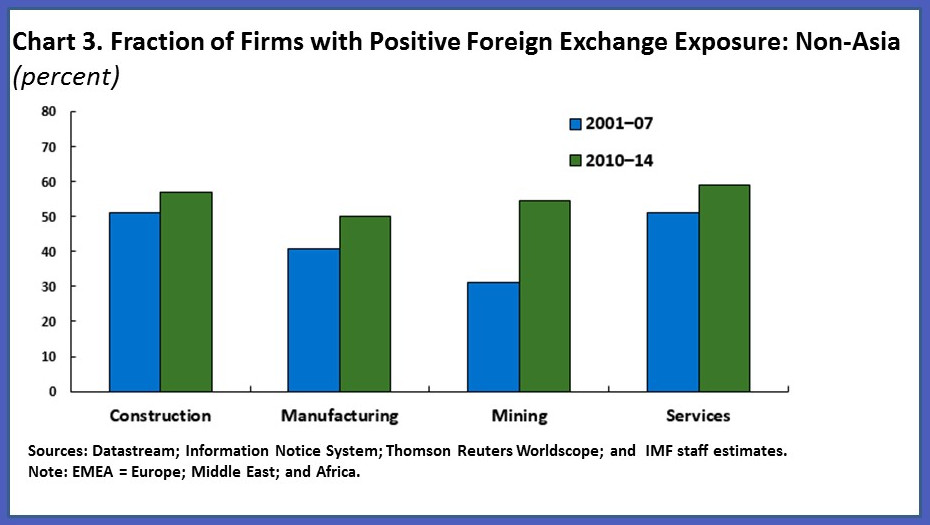
Además, fuera de Asia (Europa, Oriente Medio, África y América Latina), la proporción de empresas con exposiciones cambiarias positivas aumentó en todos los sectores entre 2010 y 2014 (gráfico 3).
A continuación, comparamos la variación de las exposiciones en divisas con la variación del ratio de deuda sobre activos de las empresas cotizadas.
Curiosamente, el sector de la construcción, donde este ratio creció con rapidez, figura entre los sectores que los mercados bursátiles perciben como los que más han incrementado su exposición a las fluctuaciones del tipo de cambio desde la crisis. Estos hallazgos sugieren que los mercados emergentes deben prepararse para las consecuencias de una apreciación continuada del dólar estadounidense a medida que la Reserva Federal estadounidense (Fed) empiece a normalizar la política monetaria.
Este artículo se publica en colaboración con IMF Direct. La publicación no implica que el Foro Económico Mundial respalde las opiniones expresadas.
Para mantenerse al día con la Agenda suscríbase a nuestro boletín semanal.
Autor: Selim Elekdag es subjefe de la División de Estabilidad Financiera Mundial del FMI. Gaston Gelos es jefe de la División de Estabilidad Financiera Mundial del FMI.
Imagen: Un empleado cuenta billetes de rupia india. REUTERS/Adnan Abidi.




