Las agencias de calificación han desempeñado un papel destacado durante la actual Crisis Global. En principio, las agencias actualizan constantemente sus calificaciones crediticias soberanas a partir de nueva información económica, y los cambios en las calificaciones ofrecen información valiosa a los inversores (Masciandaro 2011). Esta actualización constante es una de las razones por las que los mercados financieros recurren a las agencias (Cantor y Packer 1994). No hace falta decir que entender el desempeño de las agencias es crucial, dadas las importantes implicaciones económicas de las calificaciones soberanas. Por ejemplo, las calificaciones influyen considerablemente en los flujos de capital y son un factor clave de los diferenciales de los bonos soberanos (Cantor y Packer 1996), que a su vez determinan los costes de financiación del sector público. Sin embargo, pese a su importancia, las agencias no ofrecen suficientes detalles sobre cómo determinan sus calificaciones (Mora 2006), aunque algunas iniciativas regulatorias recientes pretenden aumentar su transparencia (Comisión Europea 2013).
En la práctica, la evolución de las calificaciones soberanas parece ser muy asimétrica (Koopman et al. 2008), en el sentido de que los períodos de rebaja suelen ser más breves y pronunciados que los de mejora. En otras palabras, la calificación de un país puede rebajarse de forma abrupta, pero su recuperación lleva mucho tiempo. Además, es posible que nunca recupere por completo su nivel inicial.
Una explicación de esta evolución podría ser que la información que utilizan las agencias de calificación crediticia para actualizar sus calificaciones también presenta patrones distintos durante los períodos de recesión y recuperación. Otra explicación podría ser, sencillamente, la manera concreta en que una agencia incorpora a la revisión de una calificación su comprensión de los aspectos fundamentales de un país y de las condiciones de los mercados financieros. No existe consenso sobre cuál de estas explicaciones de las asimetrías es la más convincente.
Una opinión menos extendida sostiene implícitamente que las agencias de calificación aplican una estrategia «puntual» (Hu et al. 2002), adaptándose a las condiciones actuales de los países prestatarios mediante actualizaciones constantes. Sin embargo, la mayoría de los artículos afirma que las agencias no ajustan sus calificaciones con precisión a los indicadores nacionales. La interpretación es que, al no haber previsto una recesión económica y financiera, las agencias tienen incentivos reputacionales para rebajar la calificación de los países durante las crisis más de lo que justificarían sus fundamentos económicos (Ferri et al. 1999).
Tras confirmar la existencia de este patrón asimétrico, nuestra investigación ofrece una explicación basada en la distinta reacción de las calificaciones ante los fundamentos nacionales durante los períodos de mejora y de rebaja (Broto y Molina 2014).
¿Cómo son los ciclos de las calificaciones?
Al igual que ocurre con las variables económicas, podemos denominar «ciclo de calificación» a la evolución de la calificación crediticia de un país durante períodos consecutivos de rebaja y mejora. Así, un «ciclo» completo abarca el período en el que la calificación pasa de un máximo a un mínimo y de un mínimo a un máximo. Aunque estos ciclos no están vinculados directamente al ciclo económico, pueden calcularse su duración (el número de días desde el máximo hasta el mínimo y viceversa) y su amplitud (el número de escalones que se ganan o se pierden en cada período). A modo de ejemplo, la evolución de la calificación soberana de Corea del Sur (véase la Figura 1) refleja precisamente estos supuestos sobre la trayectoria de las calificaciones: el período de rebaja dura menos que el período de mejora y, al final del ciclo, la calificación aún no había recuperado su nivel inicial.
Figura 1. Calificación soberana de Corea del Sur

Fuente: Standard and Poor’s.
Es importante señalar que nos centramos en una sola agencia, Standard & Poor’s, para no mezclar fuentes de datos. Standard & Poor’s tiende a depender menos de otras agencias y, de las tres principales, otorga las calificaciones más bajas y volátiles (Alsakka y ap Gwilym 2010).
En primer lugar, comprobamos si las calificaciones de Standard & Poor’s presentan un patrón asimétrico. La Tabla 1 muestra la duración media, la amplitud y el número de ciclos de calificación para un conjunto representativo de países (el G20 y los países más afectados por la crisis de la eurozona). Estas estadísticas descriptivas confirman la existencia de un patrón asimétrico. En los países con al menos un ciclo completo, la duración es claramente asimétrica, ya que, salvo muy pocas excepciones, las fases de mejora duran más que las de rebaja. Las amplitudes también son asimétricas, porque en la mayoría de los países el número de escalones entre el máximo y el mínimo tiende a ser mayor que entre el mínimo y el máximo. Dicho de otro modo, una vez que la agencia rebaja la calificación de un país, muy pocos recuperan su nivel anterior.
Tabla 1. Estadísticas descriptivas de las fases de mejora y rebaja de las calificaciones

Fuente: Standard and Poor’s y cálculos propios.
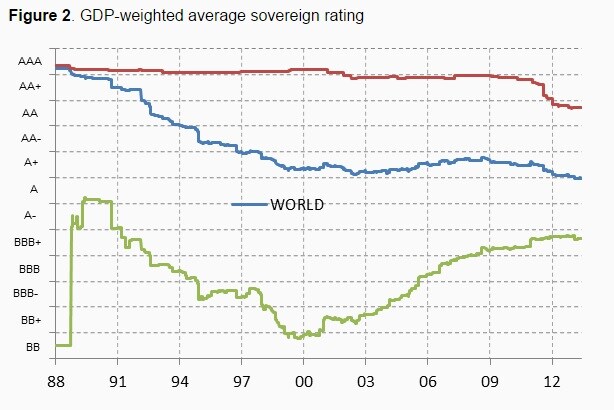
Por último, los países que han completado al menos un ciclo (del mínimo al máximo y del máximo al mínimo) son principalmente economías de mercados emergentes y economías periféricas de la eurozona. La escasez de períodos de mejora y rebaja ilustra la persistencia de las calificaciones y su fuerte inercia: una vez que se produce la primera rebaja (o mejora), suele ir seguida de más rebajas (o mejoras). La Figura 2, que representa los promedios ponderados de las calificaciones de la muestra completa de países calificados por Standard & Poor’s, muestra que hubo al menos un ciclo completo en la mayoría de las economías de mercados emergentes, mientras que, en promedio, los países desarrollados aún se encuentran en el período de descenso.
Figura 2. Calificación soberana media ponderada por el PIB
Fuente: Standard and Poor’s y cálculos propios.
Determinantes de las calificaciones
Nuestro siguiente paso consiste en utilizar datos de panel para analizar los principales determinantes de las calificaciones durante los períodos de rebaja y mejora, con el fin de interpretar las asimetrías de las calificaciones a partir de la reacción de la agencia ante los fundamentos nacionales. La variable dependiente es una transformación no lineal de la calificación crediticia soberana de Standard & Poor’s que nos permite considerar distintas dinámicas de calificación en las categorías intermedias en torno al grado de inversión.1
Nuestro estudio indica que las rebajas anteriores influyen considerablemente en la determinación de futuras rebajas, mientras que las mejoras pasadas no favorecen futuras mejoras en las evaluaciones de la agencia.2 Esto concuerda con estudios anteriores (véase Ferri et al. 1999), según los cuales, por motivos reputacionales, las agencias de calificación pueden reaccionar en exceso una vez que comienza la fase de rebajas.
Para ajustar los modelos a las calificaciones soberanas, también empleamos las variables explicativas que suelen utilizar los estudios empíricos anteriores y que representan los fundamentos económicos, los mercados financieros, las condiciones internas y las perturbaciones globales. Nuestras estimaciones de estas variables concuerdan con estudios anteriores sobre el tema.
¿Pueden las autoridades hacer algo para influir en la trayectoria de las calificaciones?
Nuestro estudio también considera la posibilidad de que un país haya experimentado una mejora o una rebaja anterior y cómo esto afecta a su calificación. Nuestros resultados son sorprendentes. Un desempeño económico favorable parece contribuir a moderar la trayectoria de las rebajas.3 Sin embargo, una vez que la agencia empieza a mejorar la calificación de un país, unos fundamentos positivos no necesariamente aceleran el proceso de mejora.4
Este resultado subraya que las autoridades nacionales no pueden acelerar futuras mejoras mediante un buen desempeño económico. Es una mala noticia para las economías desarrolladas que ya perdieron su nivel de calificación inicial durante la crisis.
En suma, nuestros resultados respaldan la opinión de que, durante los períodos de rebaja, las agencias de calificación muestran una sensibilidad excesiva a los fundamentos, lo que incluso puede agravar el descenso del ciclo económico. Durante las fases de mejora, las autoridades tienen poco margen de maniobra para acelerar las mejoras de las calificaciones, pues estas se mantienen estables.
Conclusiones
Las calificaciones soberanas parecen seguir una trayectoria muy asimétrica. A partir de estudios empíricos anteriores y utilizando las calificaciones de Standard & Poor’s, constatamos que estas asimetrías son consecuencia de una reacción excesiva ante el deterioro del desempeño económico durante los períodos de rebaja y de una reacción insuficiente ante la mejora de las condiciones económicas durante las fases de recuperación.
En un aspecto más positivo, durante los períodos de rebaja, unos buenos fundamentos nacionales pueden influir en la agencia de calificación, de modo que las autoridades nacionales pueden suavizar las rebajas. Sin embargo, la naturaleza de las mejoras es bastante distinta. Los países cuyas calificaciones se rebajaron anteriormente tienen poca capacidad para acelerar futuras mejoras mediante un mejor desempeño de los fundamentos económicos.
Estos resultados sirven para extraer algunas lecciones sobre cómo será el ciclo de calificación en los países avanzados que sufrieron rebajas durante la Crisis Global.
Aviso legal: Las opiniones expresadas en esta columna pertenecen a sus autores y no deben atribuirse al Banco de España ni a ninguna organización oficial afiliada a la eurozona.
Referencias
Alsakka y ap Gwilym (2010), «Adelantos y retrasos en las calificaciones crediticias soberanas», Journal of Banking & Finance 34: 2614-2626.
Broto, C, y L Molina (2014), «Calificaciones soberanas y su respuesta asimétrica a los fundamentos económicos», Banco de España, Documento de Trabajo 1428.
Cantor, R, F Packer (1994), «La industria de la calificación crediticia», Federal Reserve Bank of New York,Quarterly Review Summer-Fall, 1-26.
Cantor, R, F Packer (1996), «Determinantes e impacto de las calificaciones crediticias soberanas», Federal Reserve Bank of New York Economic Policy Review, octubre, 1-15.
Hu, YT, R Kiesel, W Perraudin (2002), «La estimación de matrices de transición para las calificaciones crediticias soberanas», Journal of Banking & Finance 26: 1383-1406.
Koopman, SJ, R Krussl, A Lucas, AB Monteiro (2009), «Ciclos crediticios y fundamentos macroeconómicos»,Journal of Empirical Finance 16, 42-54.
Mora, N (2006), «Calificaciones crediticias soberanas: ¿culpables más allá de toda duda razonable?», Journal of Banking & Finance 30, 2041-2062.
Masciandaro, D (2011), «¿Y si se rebajara la calificación de las agencias de calificación crediticia? Calificaciones, deuda soberana y volatilidad de los mercados financieros», SSRN Electronic Journal 09/2011, DOI: 10.2139/ssrn.1924859.
Notas al pie
1 Transformamos la escala de calificación mediante una función logarítmica cuya pendiente es mayor en las categorías intermedias. Por ejemplo, esta característica nos permite distinguir entre el impacto de perder un escalón, de AAA a AA+, y el impacto de perder la categoría de grado de inversión (de BBB- a BB+), lo que provoca enormes salidas de capital, ya que muchos fondos de pensiones limitan el porcentaje de su cartera que puede invertirse en las llamadas categorías de bonos basura.
2 Las principales variables de interés de este análisis son dos variables ficticias. La primera toma el valor 1 si la calificación del país se rebajó en el trimestre anterior y 0 en caso contrario; la segunda toma el valor 1 si la calificación del país mejoró en el trimestre anterior y 0 en caso contrario. El coeficiente de la variable ficticia correspondiente a las rebajas anteriores es negativo y significativo, mientras que el de las mejoras anteriores no es significativo.
3 Nuestras estimaciones también consideran las interacciones entre las variables nacionales y las dos variables ficticias que representan la existencia de una mejora o una rebaja anterior como determinantes de las calificaciones. Los coeficientes estimados de estas interacciones pueden interpretarse como la capacidad de los fundamentos nacionales para influir en la trayectoria de rebajas y mejoras, suavizando o amplificando ambas fases. Nuestros resultados son sorprendentes. En primer lugar, las interacciones de las variables nacionales con la variable ficticia que representa la existencia de rebajas anteriores son significativas en varios casos (a saber, el crecimiento del PIB, el PIB per cápita y la relación entre las reservas y el PIB).
4 En cambio, las interacciones con la variable ficticia correspondiente a las mejoras anteriores apenas son significativas.
Este artículo se publica en colaboración con VoxEU. La publicación no implica que el Foro Económico Mundial respalde las opiniones expresadas.
Para mantenerse al día con la Agenda, suscríbase a nuestro boletín semanal.
Autoría: Carmen Broto es economista sénior en la Dirección General de Asuntos Internacionales del Banco de España. Luis Molina es economista sénior en la Dirección General de Asuntos Internacionales del Banco de España.
Imagen: Un hombre camina junto a edificios en un distrito financiero central. REUTERS/Nicky Loh.




