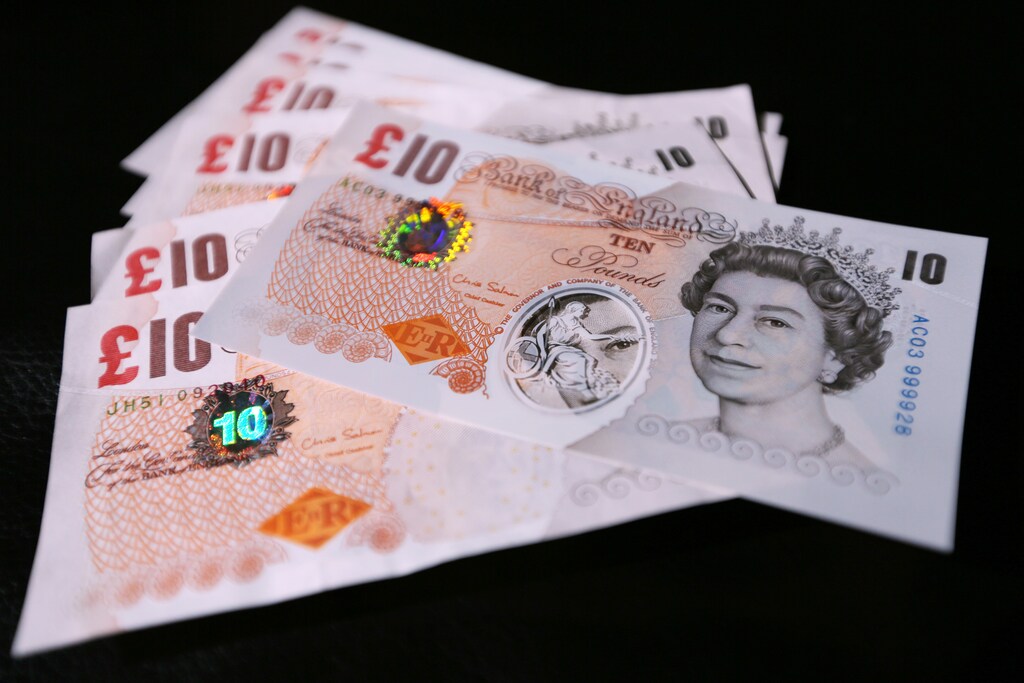
¿Quién debería aparecer en un billete?
Esa es la pregunta que el Banco de Inglaterra plantea a los ciudadanos del Reino Unido. Está recibiendo candidaturas de científicos para incluirlos en el nuevo billete de 50 £ y ha estipulado que debe tratarse de una persona real ya fallecida que haya «dado forma al pensamiento, la innovación, el liderazgo o los valores en el Reino Unido».
El tema no está exento de polémica. En 2013, el Banco de Inglaterra desató la indignación de los activistas al anunciar que el primer ministro en tiempos de guerra, sir Winston Churchill, sustituiría en el billete de 5 £ a Elizabeth Fry, reformadora del sistema penitenciario, lo que significaba que ninguna de las cuatro denominaciones llevaría la imagen de una figura histórica femenina.
Tras una larga campaña encabezada por la activista y periodista Caroline Criado-Perez, el banco central anunció que incluiría a la escritora Jane Austen en el nuevo billete de 10 £, que entró en circulación en 2017. El nuevo billete de 20 £ mostrará al artista JMW Turner, un hombre y está previsto que se emita en 2020.
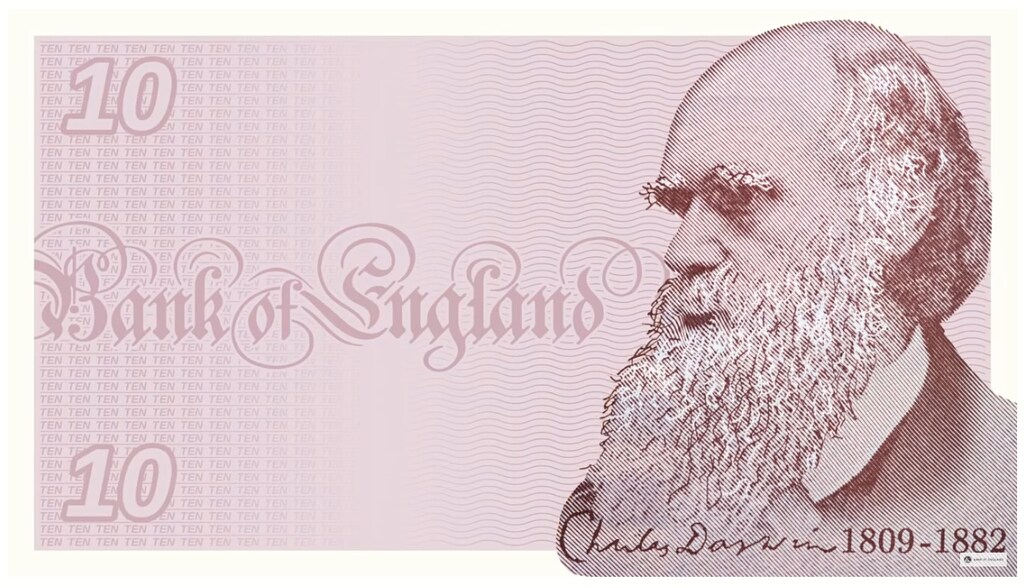
La polémica pone de relieve cómo los billetes reflejan la cultura de todo el mundo. Los billetes de euro representan puentes, arcos y portales de distintos estilos históricos. Sin embargo, por motivos políticos, se muestran únicamente ejemplos hipotéticos de las épocas arquitectónicas, en lugar de edificios reales. En Estados Unidos, aún no se ha llevado a cabo el plan de incluir en el billete de 20 $ a la activista contra la esclavitud Harriet Tubman .
Y aunque los activistas afirman que la diversidad de personas que aparecen en los billetes tiene importancia simbólica, hablar de dinero en efectivo también podía parecer algo anticuado en 2018.
Muchos países están dejando atrás el efectivo y esta tendencia está redefiniendo la relación de las personas con el dinero, así como el papel de los bancos centrales como emisores y custodios de este.
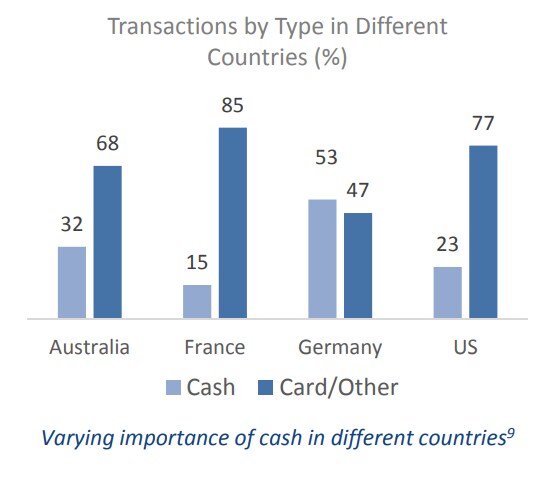
Estos temas se analizan en el informe del Foro Económico Mundial Más allá de las fintech, que ilustra cómo los consumidores están trasladando sus compras a canales en línea y móviles. El informe destaca que la experiencia de pago difiere considerablemente incluso en mercados similares.
El informe pone como ejemplo a Canadá, donde la regulación impulsó una adopción mucho más temprana de las tarjetas «inteligentes» o con chip que en Estados Unidos, donde la presión de los minoristas ralentizó su implantación. Como resultado, en 2016 solo alrededor del 19 % de las transacciones en los puntos de venta de Estados Unidos se hicieron con tarjetas con chip, frente a más del 90 % en Canadá.
El Gobierno de la India promueve una economía sin efectivo. Su programa «India sin efectivo» busca transformar el país en una «sociedad empoderada digitalmente y una economía del conocimiento» y utiliza el lema «Sin rostro, sin papel, sin efectivo».
En 2016, la controvertida desmonetización de los billetes de 500 y 1.000 rupias en la India propició la adopción masiva de monederos móviles. Se prevé que la proporción del total de transacciones alcance el 57 % en 2022, frente a alrededor del 20 % en 2016.
En otros países también están aumentando las compras y los pagos en línea.
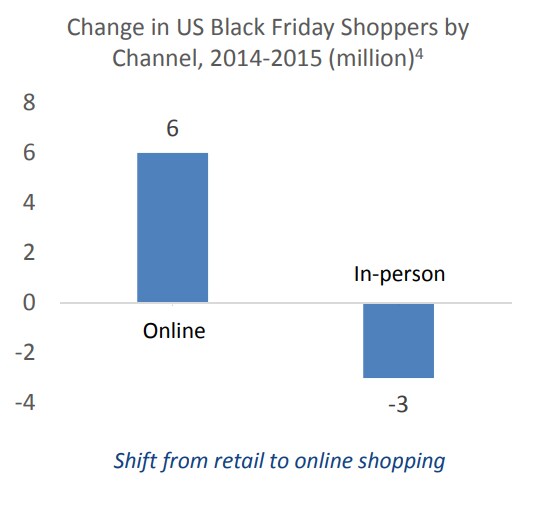
Según el informe del Foro, las grandes empresas multinacionales han llegado a dominar el ámbito de los pagos en línea, y se prevé que su adopción siga aumentando.
«La incompatibilidad entre el efectivo y los mercados digitales significa que los pagos seguirán avanzando hacia soluciones sin efectivo», afirma el informe del Foro.
Si la tendencia a dejar atrás el efectivo continúa, quizá los debates sobre el diseño de los billetes pierdan intensidad. También es posible que su simbolismo cobre más importancia a medida que el efectivo deje de ser parte de la vida cotidiana.




