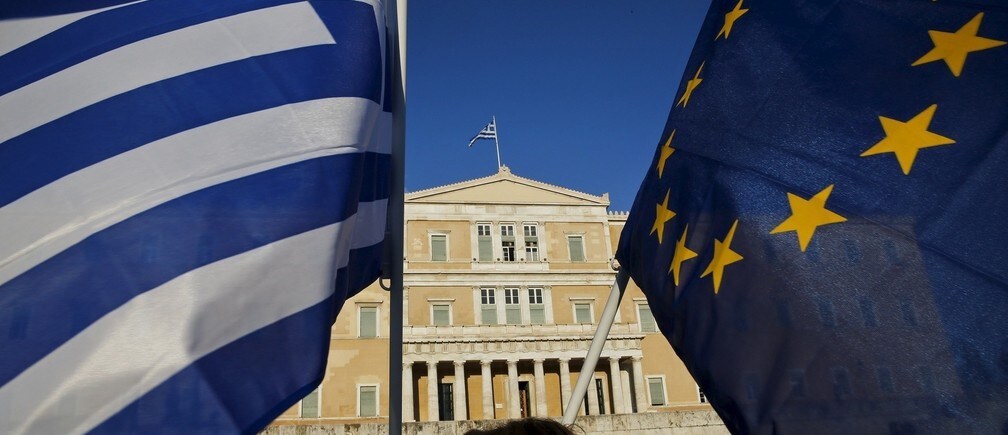
El referéndum del 5 de julio en Grecia ha dejado claro lo que Alexis Tsipras y su gobierno llevaban meses diciendo: las condiciones del rescate internacional que la llamada troika —la Comisión Europea, el Banco Central Europeo (BCE) y el Fondo Monetario Internacional (FMI)— ofreció a Grecia (y había retirado parcialmente) son inaceptables. Más del 60 por ciento de los votantes rechazó el rescate.
Tras aplicar un conjunto de medidas bastante inflexible para reducir sustancialmente el déficit presupuestario en un plazo relativamente breve, Grecia logró en 2014 un superávit primario de 1.900 millones de euros, un logro que exigió un gran esfuerzo, pero no alcanzó el objetivo de 4.900 millones de euros. Al preguntarles si querían mantener políticas de austeridad más o menos iguales, los griegos dijeron racionalmente «no». Con una tasa de desempleo que actualmente alcanza el 25 por ciento, el tamaño de la economía es un 25 por ciento menor que en los años anteriores a la crisis. Además, la deuda pública de Grecia asciende aproximadamente al 177 por ciento del PIB; en 2012 era del 157 por ciento. ¿Por qué debería haber votado «sí» el pueblo griego en el referéndum, si eso habría supuesto continuar con las mismas medidas dolorosas e inconcluyentes?
No a la austeridad, no al euro
Pero el referéndum del domingo ha sido más que un simple mecanismo para que los votantes expresaran sus preferencias y cambiaran el rumbo de las políticas. También ha puesto en cuestión el planteamiento del difícil momento que atraviesa Grecia.
Los acreedores del país habían vinculado implícitamente la aceptación por parte de los votantes griegos de las condiciones del rescate con su disposición a vivir conforme a las «reglas» de la unión monetaria europea. Como resultado, el referéndum se trató como una elección innecesariamente —y peligrosamente— binaria: austeridad y aceptación del euro, o rechazo del euro y salida de la unión. Como dejó claro Jean-Claude Juncker, presidente de la Comisión Europea, unos días antes del referéndum, «no significaría que Grecia está diciendo no a Europa».
Pero para los griegos nunca fue una disyuntiva tan clara. Y ahora, lo que algunos han llamado «ambigüedad deliberada» por parte de Tsipras y compañía podría dar resultado. Ojalá —y este sería el mejor escenario— los griegos no hayan dicho «no» a Europa y, por tanto, Europa no debería decir «no» a Grecia. Así pues, deberían reanudarse las negociaciones entre Grecia y sus acreedores para encontrar un compromiso y acordar una solución mutuamente aceptable a la crisis de deuda soberana. Pero, sin una reestructuración sustancial de la deuda que otorgue a Grecia el margen fiscal necesario para reactivar el crecimiento económico, y sin reformas por el lado de la oferta —como, por ejemplo, la liberalización de los servicios profesionales— necesarias para hacer más eficiente la economía, es difícil vislumbrar una mejora sustancial del actual estancamiento: Grecia conservaría el euro, pero seguiría inmersa en negociaciones constantes sobre su deuda y sus políticas económicas a medida que vencen los pagos sucesivos.
Este sombrío escenario implica una prolongada incertidumbre política e inestabilidad de los mercados, y un futuro desalentador en el que el nivel de animosidad aumenta peligrosamente en Grecia y en otros lugares de Europa, a medida que disminuye en todas partes el apoyo a la moneda única europea —especialmente en la periferia de la eurozona— y sigue creciendo el euroescepticismo. (Ya, por ejemplo, solo el 56 por ciento de los italianos apoya el euro.) Y así continúa el juego de quién debe ser culpado por la crisis griega —el gobierno actual, los gobiernos anteriores, la troika, los alemanes, etcétera—, con el riesgo añadido de fomentar divisiones, nacionalismo e incluso racismo: sentimientos que el proyecto europeo pretendía contener y contrarrestar.
Defectos fundamentales
El desarrollo de la crisis griega ha puesto al descubierto la fragilidad fundamental de la construcción europea. Europa se edificó sobre la idea de que el apoyo a una moneda común y a intereses económicos comunes siempre prevalecería en la política interna y en las preferencias de los votantes. Esto quizá sea cierto cuando unas buenas condiciones económicas se traducen en crecimiento y creación de empleo en todos los sectores; de hecho, los primeros años de la unión monetaria europea fueron un éxito rotundo. Pero ¿es razonable esperar que los países cumplan sus compromisos cuando las cosas se ponen difíciles?
Casi dos décadas después de su creación, es absolutamente evidente que la unión monetaria europea no es ni una zona monetaria óptima ni un proyecto político sólido: durante años, la política ha servido de hoja de parra para encubrir los defectos económicos de la moneda única. En el mejor de los casos, la unión monetaria es un experimento a medio hacer, con enormes deficiencias en su diseño institucional. En el peor, es un caos insostenible en el que las preferencias de los votantes de un país (por ejemplo, a favor de políticas fiscales más flexibles) a veces entran en conflicto con las preferencias de los votantes de otro país (por ejemplo, a favor de una mayor «probidad» fiscal). Esto es lo que está ocurriendo en Europa, y es demasiado simplista atribuir la culpa a los alemanes o a los griegos, o incluso a la troika.
¿Hacia dónde vamos a partir de ahora? Es fundamental reflexionar sobre si hay margen para convertir la unión monetaria europea en una unión fiscal y, finalmente, en una unión política. Esto supondría no solo adoptar la armonización de normas y regulaciones que sustentarían el mercado único y la moneda única, sino también compartir la carga del ajuste y aceptar, por ejemplo, transferencias fiscales de un presupuesto del «euro» a los países que atraviesen dificultades financieras. Por supuesto, un marco político para toda la eurozona implica que los Estados miembros tendrían que ceder una parte considerable de su soberanía y crear instituciones del «euro» que rindan cuentas ante todos los ciudadanos de la eurozona y los representen. Pero si esta opción va en contra de las preferencias de los Estados miembros de la eurozona y de sus ciudadanos, entonces la unión monetaria debe transformarse en un mecanismo para compartir una moneda común del que los miembros puedan salir cuando no puedan realizar ajustes.
Ninguna de las dos opciones es fácil de aplicar y ambas exigirían una transformación institucional significativa. Pero hacer y rehacer lo mismo para mantener juntos objetivos en conflicto y preservar el statu quo ya no es sostenible. Quizá sea demasiado pronto para decir si el referéndum griego ha remendado la crisis o ha empeorado las cosas. Sin embargo, a menos que pronto se introduzca algún cambio fundamental en el diseño institucional de la unión monetaria europea, será solo cuestión de tiempo que la próxima crisis resulte fatal.
Una versión de este artículo apareció originalmente en Foreign Policy.
Este artículo se publica en colaboración con Chatham House. La publicación no implica que el Foro Económico Mundial respalde las opiniones expresadas.
Para mantenerse al día con la Agenda, suscríbase a nuestro boletín semanal.
Autora: Paola Subacchi es directora del Departamento de Economía Internacional de Chatham House.
Imagen: Una mujer ondea una bandera nacional griega (izquierda) y una bandera de la Unión Europea durante una concentración frente al Parlamento, en la que se pide al gobierno que cierre un acuerdo con sus acreedores internacionales y asegure el futuro de Grecia en la eurozona, en Atenas, el 18 de junio de 2015. REUTERS/Yannis Behrakis.




