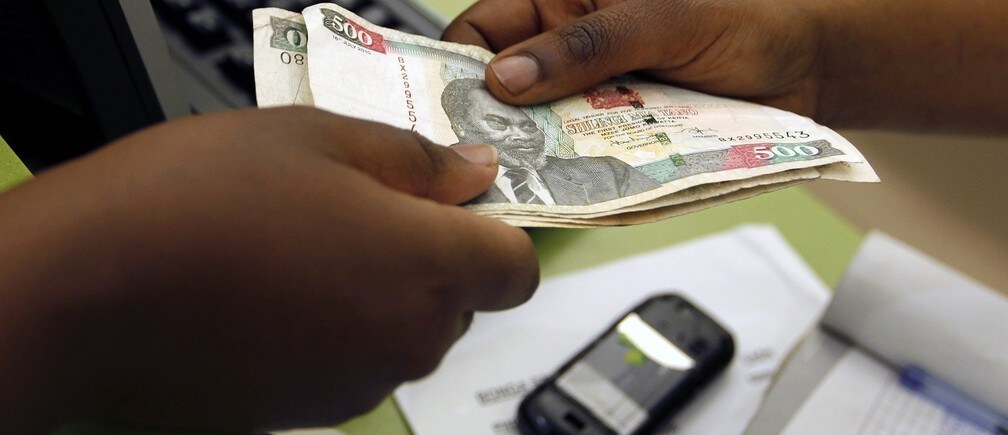
Pese a algunos éxitos iniciales, el futuro del sector del dinero móvil sigue sin estar claro, ya que muchos mercados todavía avanzan lentamente. Poner en marcha operaciones de dinero móvil, ya sea para un operador de red móvil (MNO) o para un banco, es costoso, complejo y relativamente arriesgado. Como resultado, los sistemas financieros móviles en los países en desarrollo tienden a estar dominados por unos pocos grandes actores, en su mayoría operadores móviles. Dicha dinámica suele reducir los incentivos para que la empresa dominante baje precios o innove. En definitiva, estas dinámicas de mercado son un obstáculo para la inclusión financiera, ya que los clientes tienden a usar los sistemas de dinero móvil con poca frecuencia, para un abanico limitado de aplicaciones, y en última instancia siguen dependiendo principalmente del efectivo.
En un artículo reciente, los economistas David Evans y Alexis Pirchio, de la Universidad de Chicago y de Global Economics Group, identificaron cuatro capas en las plataformas de pagos móviles en las que pueden surgir cuellos de botella en la competencia:

Conectividad: en Zimbabue, se investigó a EcoCash porque crearon un protocolo independiente de Datos de Servicio Suplementario No Estructurados (USSD) para que los bancos ofrecieran sus servicios de transferencia a un precio mucho más alto que el que Econet cobraba a quienes estaban conectados a EcoCash.
Red de agentes: recientemente, en Kenia Airtel presentó una queja ante la Autoridad de la Competencia de Kenia (CAK) para obligar a Safaricom a eliminar los acuerdos de exclusividad con sus agentes. La CAK ordenó a Safaricom abrir su red a otros actores y le prohibió cobrar cargos adicionales por el acceso desde fuera.
Cuentas: En Kenia, un cliente de M-Pesa puede enviar dinero a un teléfono que no sea de Safaricom, pero el destinatario no puede guardar el dinero en su monedero móvil. En cambio, debe retirar el dinero en efectivo de un agente de Safaricom.
Aplicaciones: el proveedor de dinero móvil puede actuar como cuello de botella para los servicios de valor añadido, ya que normalmente puede decidir si permite o no que el servicio acceda a sus plataformas de comunicaciones, cuentas y red de agentes, como ocurre actualmente en Kenia con M-Pesa.
Además, los datos residuales generados por el uso de servicios financieros digitales por parte de las personas pobres también pueden ser utilizados por las empresas para proponer mejores servicios y acuerdos, un mejor acceso al crédito, etc. Esta cuestión de la propiedad de los datos atraviesa estas cuatro capas y constituye un quinto nivel de análisis de la competencia.
¿Qué pueden hacer, entonces, los países para afrontar cuestiones complejas de competencia?
En este artículo reciente, intento abordar esta pregunta.
La falta de competencia es difícil de abordar, ya que los reguladores deben lidiar con complejos incentivos del mercado. Por un lado, un monopolio incentiva al actor dominante a invertir, algo que el regulador querrá preservar; por otro, un monopolio impide que los actores del mercado ingresen, reduzcan precios o innoven para los clientes, y esto es lo que el regulador querrá abordar.
Algunas de las preguntas con las que lidian los reguladores nacionales son: (i) ¿Cuándo es el momento adecuado para intervenir? (ii) ¿Qué intervención fomentará la competencia y acompañará al mercado sin frenar su crecimiento? (iii) ¿Qué organismo regulador tendrá jurisdicción sobre la reclamación o disputa?
Los gobiernos, los reguladores y los inversores podrían trabajar juntos para fomentar la competencia a nivel nacional poniendo en marcha distintos tipos de actividades.
Por ejemplo, podrían ayudar a fortalecer la capacidad o la experiencia de las autoridades de competencia en materia de dinero móvil. Estas autoridades suelen carecer de la experiencia necesaria para abordar los cuellos de botella de la competencia en los mercados de dinero móvil. Dicha experiencia les permitiría priorizar las investigaciones sobre dinero móvil a medida que surjan, resistir posibles injerencias políticas y dar credibilidad a sus investigaciones y decisiones.
También podrían promover la coordinación regulatoria entre los tres reguladores, proporcionando un foro para debatir una estrategia coordinada.
Podrían contribuir a impulsar el ecosistema de competencia en materia de dinero móvil, tanto a nivel nacional como mundial. Los reguladores se enfrentarán a problemas similares en muchos mercados, por lo que deben hacerse esfuerzos tanto para extraer y compartir lecciones a escala global como para conectar entre sí a los responsables de políticas y compartir experiencias y conocimientos. Puede ser necesario crear nuevos mecanismos o instituciones que permitan a las autoridades de competencia y a otros actores compartir conocimientos y experiencias entre mercados.
Por último, al margen de las intervenciones regulatorias, las innovaciones podrían alterar el poder de mercado de los principales operadores consolidados y modificar las dinámicas de competencia dentro del mercado. Por ejemplo, en la India, startups disruptivas como Novopay, una solución de pagos y banca que utiliza pequeñas tiendas de barrio como corresponsales bancarios para abrir cuentas bancarias y prestar servicios de depósito y retiro de efectivo, permite que varios proveedores de servicios financieros utilicen la misma red de agentes. Otro ejemplo es el LevelOne Project iniciado por la Fundación Bill & Melinda Gates, que busca orientar a todos los actores de los servicios financieros digitales (tanto móviles como bancarios) hacia una infraestructura común de pagos digitales inclusiva para los pobres.
¿Cómo cree que los problemas de competencia están afectando al panorama del dinero móvil? ¿Qué intervenciones fomentarían la competencia sin frenar el crecimiento del mercado? ¿Cuál es el papel de la comunidad de donantes en este ámbito?
Estas preguntas darán lugar a mucho debate en los años venideros.
Este artículo se publica en colaboración con la Fundación Bill & Melinda Gates. La publicación no implica el respaldo de las opiniones por parte del Foro Económico Mundial.
Para mantenerse al día con la Agenda, suscríbase a nuestro boletín semanal.
Autor: Elisa Sitbon es Oficial de Programa Asociado del equipo de Servicios Financieros para los Pobres de la Fundación Bill & Melinda Gates.
Imagen: Un cliente realiza una transferencia de dinero móvil. REUTERS/Thomas Mukoya.




