Este artículo se publica en colaboración con Project Syndicate.
Durante mucho tiempo, el supuesto subyacente a gran parte de la economía convencional fue que la mano invisible funcionaba a la perfección. Los precios subían con fluidez cuando la demanda superaba a la oferta y volvían a bajar rápidamente cuando la situación se invertía, manteniendo los mercados en equilibrio.
Es cierto que muchos observadores comprendieron que la realidad era bastante distinta: que los precios, y en particular los salarios y los tipos de interés, a menudo eran rígidos, y que esto impedía en ocasiones que los mercados se equilibraran. En los mercados laborales, esto significaba que los trabajadores desempleados afrontaban largas búsquedas de empleo. Pero la respuesta de otros economistas fue que lo que sus colegas describían como «desempleo» no existía realmente; era voluntario, resultado de trabajadores obstinados que se negaban a aceptar el salario vigente.
Entre quienes reconocieron la realidad del desempleo involuntario se encontraban John Maynard Keynes y Arthur Lewis, quien lo incorporó a su modelo de economías duales, en el que los salarios urbanos no responden a los excedentes de oferta de mano de obra y se mantienen por encima de lo que ganan los trabajadores rurales. Tanto Keynes como Lewis recurrieron ampliamente a la rigidez de los precios en su obra. Pero incluso para ellos el concepto era solo un supuesto; nunca lograron explicar por qué los salarios y los tipos de interés se resistían con tanta frecuencia a las presiones de la oferta y la demanda.
Joseph Stiglitz, de la Universidad de Columbia, quien este año celebra 50 años de docencia, resolvió el enigma. En una serie de artículos innovadores, Stiglitz recogió algunos hechos elementales sobre la economía que yacían dispersos como piezas de un rompecabezas, los unió y demostró por qué algunos precios son naturalmente rígidos, con lo que generaba ineficiencias en los mercados y frustraba el funcionamiento de la mano invisible. Según las palabras de Stiglitz, la mano invisible «es invisible, al menos en parte, porque no está ahí».
Stiglitz expuso su argumento a lo largo de un notable periodo de diez años. En 1974 publicó un artículo sobre la rotación laboral que explicaba por qué los salarios son rígidos. Su análisis tiene importantes implicaciones para la economía del desarrollo, y lo he utilizado con frecuencia. Después vinieron otras obras importantes, entre ellas un artículo sobre el racionamiento del crédito y la rigidez de los tipos de interés (escrito en coautoría con Andrew Weiss) y otro artículo sobre los salarios de eficiencia. Y luego, en 1984, junto con Carl Shapiro publicó la obra definitiva sobre el desempleo endógeno.
El trabajo de otros economistas, como el de George Akerlof, con su seminal artículo sobre el mercado de los limones, había sentado las bases de esta investigación sobre las rigideces de precios. Pero los artículos de Stiglitz, publicados en los años setenta y a comienzos de los ochenta, cambiaron el paradigma dominante de la teoría microeconómica de los mercados.
Lo intuitivo de algunos argumentos de Stiglitz sobre los precios rígidos es sencillo. Sabemos que las personas a menudo holgazanean si no hay castigo por hacerlo, y que la sanción habitual en el lugar de trabajo es el riesgo de perder el empleo. Pero si se supone un equilibrio de pleno empleo, como el que describen los libros de texto, con un mercado que funciona sin fricciones, esa sanción es ineficaz. Amenazar a los trabajadores con la pérdida de su empleo no tendrá efecto si pueden encontrar otro de inmediato.
La forma de crear incentivos para no holgazanear es pagar a los trabajadores por encima del salario de mercado, lo que hace más costosa la pérdida del empleo. Por supuesto, si esto funciona para una empresa, funcionará también para otras, de modo que los salarios subirán y, finalmente, la oferta de mano de obra superará a la demanda. Dicho de otro modo, habrá desempleo. Y entonces, incluso si todas las empresas pagan el mismo salario, la amenaza de despedir a un trabajador será eficaz, porque quien pierda su empleo se enfrentará al riesgo de seguir desempleado. Como resultado, el mercado alcanzará un equilibrio en el que existe desempleo, pero los salarios no bajan. En definitiva, este es el equilibrio de Shapiro-Stiglitz.
Una excelente revisión de esta literatura puede encontrarse en el artículo de 1984 «Efficiency Wage Models of Unemployment», de Janet Yellen, hoy presidenta de la Reserva Federal de Estados Unidos. (¡Quizá algunos lectores incluso puedan encontrar pistas sobre cuándo subirá la Fed los tipos de interés!)
Por influyente que haya sido la investigación de Stiglitz, este sigue siendo un ámbito en el que aún queda mucho por hacer. Una de mis frustraciones ha sido observar cómo se diseña la política monetaria en algunas economías en desarrollo, donde las autoridades copian con demasiada frecuencia las normas que siguen los países industrializados, sin tener en cuenta que su eficacia puede depender del contexto.
El trabajo de Stiglitz nos recuerda el riesgo de basar las políticas en el supuesto de que los tipos de interés suben y bajan de forma suave. En lugar de confiar en reglas empíricas sobre cuándo subir o bajar los tipos, necesitamos realizar un pensamiento creativo y analítico. En las economías emergentes, en particular, existe una fuerte necesidad de intervenciones experimentales que recojan datos para que podamos avanzar hacia una elaboración de políticas con mayor base científica.
A finales de los años noventa trabajé con Stiglitz en el Banco Mundial, donde él ocupaba el cargo de economista jefe. En aquel momento, estaba inmerso en debates acalorados sobre las intervenciones del Fondo Monetario Internacional en Asia Oriental. En ese papel, puedo afirmar sinceramente que cambió el FMI. Cabe esperar que sus ideas sigan teniendo ese impacto, ya que fomentan una elaboración de políticas más analítica en todos los niveles.
Este comentario se basa en una intervención pronunciada el 17 de octubre de 2015, en una conferencia celebrada en la Universidad de Columbia en homenaje a Joseph Stiglitz por medio siglo de docencia.
La publicación no implica la aprobación de los puntos de vista por parte del Foro Económico Mundial.
Para mantenerse al día de la Agenda, suscríbase a nuestro boletín semanal.
Autor: Kaushik Basu es vicepresidente sénior y economista jefe del Banco Mundial, y catedrático de Economía en la Universidad de Cornell.
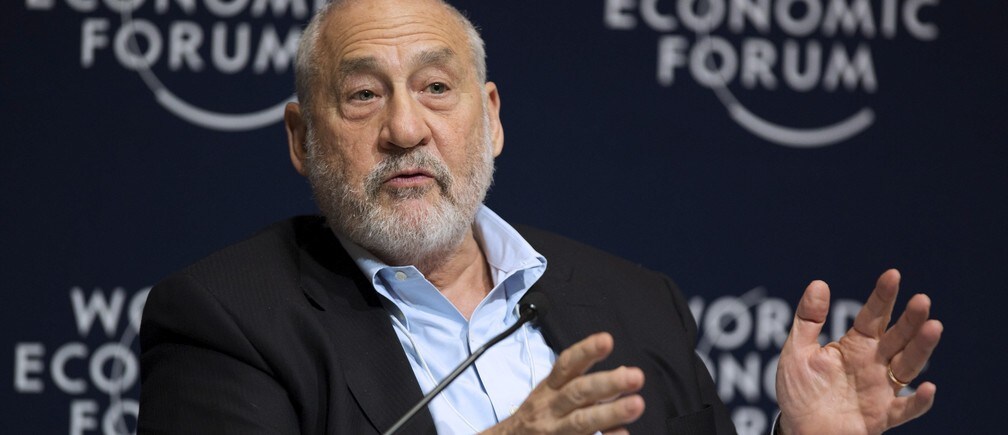
Imagen: Joseph E. Stiglitz, premio Nobel de Economía y profesor de la Escuela de Asuntos Internacionales y Públicos (SIPA) de la Universidad de Columbia, asiste al Foro Económico Mundial sobre América Latina 2015. REUTERS/Victor Ruiz Garcia.




