Grecia, una nación europea con un orgulloso legado, sigue siendo, no obstante, un mercado emergente en muchos sentidos, y su economía ha sufrido una depresión épica del tipo que los países de ingresos altos consolidados han logrado evitar, incluso durante la Gran Contracción. El PIB per cápita de Grecia (en dólares), que había pasado del 41 % de los niveles alemanes en 1995 al 71 % en 2009, volvió a situarse en el 47 % en 2014. En términos de paridad del poder adquisitivo, el descenso fue casi igual de significativo: del 77 % de los niveles alemanes en 2008 al 57 % en 2013.
La opinión convencional, al menos en Grecia, es que el país ha atravesado cinco años de austeridad excesiva, impuesta por el FMI y la UE (principalmente bajo el liderazgo de Alemania), en un esfuerzo equivocado por pagar a los acreedores privados del país y sacar dinero de Grecia. Esta visión, aunque a menudo reforzada por algunos comentaristas académicos, es errónea. El objetivo de esta nota es exponer los hechos tal como hemos podido determinarlos. Al hacerlo, esperamos contribuir a esclarecer algunas de las cuestiones estratégicas subyacentes en las negociaciones, de una manera que esperamos resulte de interés tanto para los académicos como para quienes observan las negociaciones sobre la deuda de la eurozona. (Examinamos más directamente la teoría de los contratos de deuda soberana y cómo el caso de Grecia puede ser esclarecedor en un artículo complementario aparte, dirigido más específicamente a investigadores.)
Motivaciones iniciales para prestar a Grecia
Es cierto que una de las principales motivaciones iniciales de la UE para prestar a Grecia fue subvencionar a sus bancos, pero no es cierto que los acreedores de Grecia estuvieran sacando dinero del país, al menos hasta que los griegos optaron por aplazar o dejar de cumplir las condiciones de su segundo acuerdo de rescate en la segunda mitad de 2014. Europa siguió aportando entradas de efectivo a Grecia hasta entonces, además del apoyo que continúa prestando al sistema bancario, y podría decirse que no espera realmente recibir una cantidad neta significativa, si es que espera recibir algo, durante los próximos años (como mínimo). Los acuerdos de rescate negociados con Grecia estaban destinados a proporcionarle el efectivo necesario para facilitar la transición desde los déficits primarios durante los años en que se endeudó fuertemente, así como ayudar a mantener en funcionamiento sus bancos y a raya a sus acreedores privados. Los problemas que afronta Grecia se deben a una pérdida de confianza en el Estado, no solo por parte de los inversores privados extranjeros, sino también de los propios ciudadanos griegos. De hecho, estos últimos han retirado más de cien mil millones de euros del sistema bancario desde el inicio de la crisis, a principios de 2010. Aunque Europa ha reemplazado gran parte de ese dinero mediante préstamos Target2 (ahora, principalmente, «Asistencia de Liquidez de Emergencia»), los bancos griegos también se han debilitado porque el 33,5 % de sus préstamos al sector privado son morosos, lo que reduce su capacidad para conceder nuevos préstamos arriesgados. En parte por este motivo, y también por las pérdidas que sufrieron los bancos griegos en 2012 sobre sus tenencias de bonos del Gobierno griego, una parte significativa del nuevo dinero que recibió Grecia durante los últimos cinco años tuvo que destinarse a recapitalizar sus bancos.
Aunque la UE ha sido, en realidad, un proveedor neto de fondos para Grecia desde el comienzo de la crisis, eso no significa que su motivación haya sido totalmente altruista. Grecia ha podido combinar la amenaza de impago (que supondría para la UE un riesgo desconocido y potencialmente enorme), el compromiso prometido de llevar a cabo reformas económicas que la encaminarían hacia la autosuficiencia y su condición de país «demasiado pequeño para quebrar» para obtener un apoyo financiero extraordinario. Con el tiempo, los riesgos del «Grexit» —la salida de Grecia del euro—, aunque siguen siendo desconocidos, parecen haber disminuido a ojos de la mayoría de los observadores. Al mismo tiempo, los griegos han elegido recientemente a un partido que parece decidido a revertir algunas de las reformas económicas que tanto les costó conseguir, y las negociaciones se han vuelto más difíciles. No obstante, parece improbable que, en cualquier acuerdo, se le pidiera a Grecia devolver tanto efectivo como el que recibe en subsidios netos de la UE, al menos durante mucho tiempo.1
Tragedia
La tragedia de Grecia es que se endeudó fuertemente durante los buenos tiempos de principios de la década de 2000, pese a que ya tenía una elevada relación entre deuda y PIB y podría haber aprovechado su rápido crecimiento para reducir la carga de su deuda, en vez de aumentarla. En cambio, como muchos países, sus gobiernos se endeudaron todo lo que pudieron, y la combinación de la Gran Contracción y la revelación de un fraude contable masivo cerró el acceso al crédito privado. En comparación con otros países que han atravesado crisis de deuda, Grecia pudo aprovechar su posición en Europa para obtener dos programas de rescate extraordinariamente cuantiosos (según cualquier criterio), destinados a proporcionar fondos al país mientras reformaba su economía y su presupuesto público. Pero, como miembro de la UE, Grecia no podía devaluar su moneda y las reformas han resultado enormemente difíciles desde el punto de vista político. Y aunque, en algunos sentidos, Grecia obtuvo un buen acuerdo, sus socios negociadores, por supuesto, se han centrado en su propio bienestar y sus problemas políticos. La desconfianza hacia el Gobierno griego, tanto por parte de sus socios negociadores europeos como, de manera crucial, de sus propios ciudadanos, ha hecho que la recuperación sea más lenta e incluso más dolorosa que en otros países de la eurozona.
¿Qué ocurrió en Grecia entre 2006 y 2015?
Empezamos comparando los flujos netos de efectivo que recibió Grecia durante los últimos cuatro años en que pudo endeudarse con acceso a los mercados, 2006-09, con los primeros cuatro años en que dependió de la financiación de la UE, 2010-13; después mostramos lo ocurrido desde 2014 hasta principios de 2015, durante el estancamiento entre Grecia y sus acreedores. Las tablas 1 y 2 presentan la información pertinente sobre la economía griega, en miles de millones de euros, para 2006-09 y 2010-13, respectivamente (a partir de datos de la UE y del Servicio Estadístico Nacional de Grecia).
Tabla 1. La economía griega, 2006-09.

Tabla 2. La economía griega, 20010-13: las entradas totales aumentan mientras la economía se contrae

El total de 2010-13 está inflado por un pago de 10.900 millones de euros para la recapitalización bancaria que no se utilizó y que los prestamistas del Mecanismo Europeo de Estabilidad reclamaron posteriormente en 2015. Pero, incluso sin ese importe, las entradas promediaron 20.000 millones de euros anuales en 2010-13, frente a 18.000 millones en 2006-09. Es decir, la UE, el BCE y el FMI se combinaron para cubrir todos los pagos realizados a acreedores privados y aportaron dinero nuevo que superó ligeramente lo que Grecia había tomado prestado en los cuatro años anteriores. Sin embargo, si restamos el coste total del programa de recapitalización bancaria —necesario debido a las pérdidas de los bancos por la deuda del Gobierno griego—, el importe restante para cubrir los déficits primarios, pagar otras facturas pendientes y crear una reserva de efectivo se reduce a 43.000 millones de euros. Además, Grecia se beneficiará de que la mayor parte de su deuda pase de acreedores privados a acreedores oficiales, mucho menos centrados en el reembolso.
El contraste con los países que no contaban con las ventajas negociadoras de Grecia es marcado. Los principales prestatarios latinoamericanos de la década de 1980, con la excepción de Argentina, se vieron obligados a pasar casi de la noche a la mañana de un déficit primario a un superávit primario cuando sus prestamistas privados comenzaron a retirarse, porque los rescates de acreedores oficiales fueron mucho menos frecuentes, pese a que Grecia partía con una relación entre deuda y PIB mucho más alta que la de los prestatarios latinoamericanos (véase la Figura 1).
Figura 1. Saldos primarios y cuentas corrientes de América Latina y Europa, 1980-2011
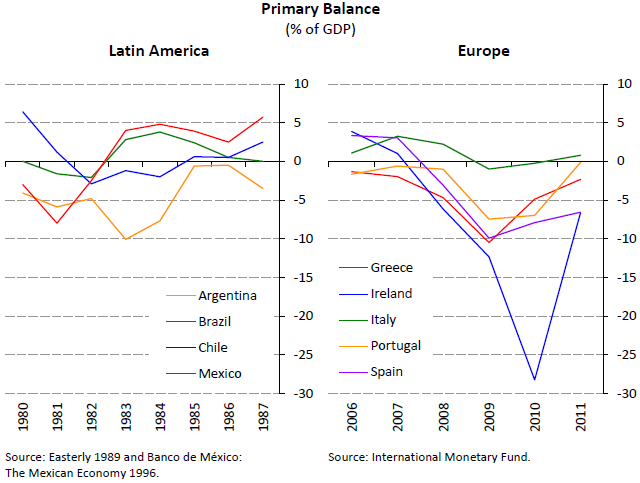

Fuente: Ramos-Francia et al. (2014). Obsérvese que las subvenciones en efectivo de Europa cuentan para los superávits.
Los flujos de efectivo se volvieron negativos en 2014, cuando Grecia tuvo que realizar pagos de algunas deudas a largo plazo, incluidos algunos bonos emitidos con arreglo a la legislación británica que no participaron en la quita de deuda de 107.000 millones de euros de la «Participación del Sector Privado», y la administración de Samaras sintió presión política para alejarse de los requisitos del programa de la Troika, incluso a costa de aplazar la recepción de fondos de rescate. Esto dio lugar a un periodo en el que el Gobierno griego ha ido agotando sus reservas de efectivo como alternativa temporal, por un lado, al impago y, por otro, al cumplimiento de su segundo acuerdo de rescate.
La tabla 3 muestra los datos de flujo de efectivo de 2014, disponibles con algo más de detalle que los de años anteriores.
Tabla 3. Datos del flujo de efectivo de Grecia para 2014

Fuente: Boletín mensual del Gobierno general, diciembre de 2014.
En suma, los flujos netos de efectivo de 2014 procedentes de las fuentes extranjeras resaltadas en negrita (es decir, excluidos, por ejemplo, los repos) fueron de -5.500 millones. Cabe señalar que ANFA y SMP son programas para reembolsar a Grecia los «beneficios» que los acreedores oficiales obtienen de los bonos griegos que han comprado y de los préstamos que conceden, siempre que Grecia cumpla las condiciones de sus acuerdos de rescate.
Como es bien sabido, los reembolsos continuaron en el primer trimestre de 2015, esta vez porque vencieron algunas deudas oficiales y aún no se había llegado a un acuerdo para completar el plan de rescate vigente y comenzar el siguiente:

Fuente: Gobierno de Grecia, 2015.
Así pues, durante este periodo Grecia desembolsó unos 13.350 millones de euros netos, de los cuales 10.900 millones correspondían a la devolución de los fondos de estabilidad bancaria que el Gobierno nunca llegó realmente a poder utilizar, lo que implica reembolsos netos de unos 2.500 millones. (En última instancia, los acreedores podrían «reasignar» los fondos bancarios restantes para que Grecia pudiera utilizarlos para pagar su deuda, como parte de una prórroga del rescate).
Dado que Grecia afirmaba tener un pequeño superávit primario en 2013-14, ¿qué le impidió incumplir sus deudas e intentar empezar de cero? Es evidente que resulta inverosímil que el motivo tuviera algo que ver con conservar la reputación de buen pagador que quizá había construido desde el impago de deuda de doce cifras (la quita de la Participación del Sector Privado) de 2012 (véase nuestro artículo para un análisis completo del debate académico sobre si los países pagan principalmente sus deudas para mantener la reputación de prestatarios fiables).
Grecia quiere un acuerdo
Pero hay razones concretas por las que Grecia querría llegar a un acuerdo:
Primero, un impago probablemente le habría costado los 5.000 millones de euros anuales que recibe en subsidios anuales de la UE;
Segundo, habría puesto en riesgo otros beneficios que los ciudadanos griegos obtienen de pertenecer a la UE, incluida la posibilidad de trabajar en otros países, trasladar capital a través de las fronteras y comerciar libremente;
Tercero, incluso cuando los europeos no transferían efectivo directamente al Gobierno griego, sí proporcionaban financiación al sector privado griego, básicamente para compensar la fuga de capitales de los bancos, en condiciones mucho más generosas que las que los bancos podrían haber esperado obtener de prestamistas privados, quienes probablemente no habrían estado dispuestos a prestar tanto con las mismas garantías, independientemente del tipo de interés.
Los depósitos del sector privado cayeron de 238.000 millones de euros a finales de 2009 a 134.000 millones a finales de abril de 2015 (Banco de Grecia, 2015). Al mismo tiempo, Grecia acumuló un saldo Target2 (véase Euro Crisis Monitor, 2015), compuesto en gran medida por más de 80.000 millones de euros en fondos de asistencia de liquidez de emergencia, que rozaba los 99.000 millones a finales de abril de 2015. Aunque no está claro que el votante medio de Syriza entienda que, durante la mayor parte de la crisis, los países acreedores han aportado dinero neto en vez de retirarlo, y que un impago también entraña otros riesgos, sin duda los responsables de la toma de decisiones lo entienden (aunque este punto fundamental parece escapar a un gran porcentaje de la prensa e incluso de los comentaristas académicos que escriben sobre Grecia).
Grecia, vista como un país en desarrollo
Al mismo tiempo, Europa se ha frustrado por los avances de Grecia en la aplicación de reformas económicas. Grecia ha mejorado notablemente su calificación del Banco Mundial en cuanto a la facilidad para hacer negocios (Doing Business 2015), pero su puesto 61 en la clasificación sigue estando justo detrás de Túnez y muy por detrás de Islandia (12), Irlanda (13), Portugal (25) y España (33). Su desempeño también es deficiente en indicadores específicos. En cumplimiento de contratos ocupa el puesto 155, uno por detrás de Malawi. En pago de impuestos, está uno por detrás de las Islas Salomón. En creación de empresas, de Tonga; en permisos de construcción, de Perú; y en registro de propiedades, de Marruecos. La realidad es que Grecia sigue siendo en muchos sentidos un país en desarrollo y, de hecho, ha logrado mejoras importantes para llegar a su situación actual, o al menos a la de hace unos meses. Pero no ha podido dar los pasos necesarios para crear un entorno empresarial tan favorable como el de otros países europeos. Desde el punto de vista político, los principales líderes europeos seguramente entendían que los costes previstos de los programas de rescate griegos eran muy elevados, y la posibilidad de que Grecia acabara haciendo grandes transferencias para reembolsar a países como Francia y Alemania sigue pareciendo remota. En la mayor parte de Europa hay fatiga ante los rescates, y a los legisladores europeos de muchos países les resulta difícil aceptar que se dé más a Grecia. Así pues, a los costes de dar más dinero a Grecia y aceptar una mayor exposición a la asistencia de liquidez de emergencia se suman los crecientes costes políticos de llegar a un acuerdo.
Por último, el hecho de que el Gobierno griego no parezca capaz de asumir compromisos a largo plazo (con múltiples renegociaciones de rescates, un electorado volátil y un partido gobernante dividido e inexperto) también constituye una limitación importante para cualquier acuerdo negociado. En la jerga económica, los acuerdos deben ser a prueba de renegociación. Se puede alcanzar un acuerdo que supuestamente dure varios años, pero hay que tener presente que una de las partes puede exigir renegociarlo en cualquier momento. Esto explica la naturaleza de «prorrogar y fingir» de las negociaciones, como destacaron Bulow y Rogoff (1989) hace más de 25 años: en ellas, la negociación implica una «recontratación constante» y se centra principalmente en los flujos de efectivo y los compromisos para el año siguiente, o incluso para el mes siguiente; y, como en los días del Plan Baker, durante los primeros años de la crisis de deuda latinoamericana de la década de 1980, las negociaciones sobre una quita del valor nominal de la deuda solo tienen lugar cuando se va a comprar la participación de uno de los acreedores. En cambio, resulta difícil interpretar cualquier medida de Grecia (o, por ejemplo, de Argentina) como motivada por el deseo de construir una reputación de deudor cooperativo (de nuevo, remitimos al artículo complementario sobre el debate académico acerca de por qué los países reembolsan sus deudas).
¿Pagará Grecia a sus acreedores?
Nuestra conjetura es que, al final, Grecia no hará grandes reembolsos netos a sus acreedores, y probablemente sea mejor que no tenga que hacerlo. Esperamos que el país aproveche los avances que tanto le costó conseguir durante los primeros años de esta década y siga avanzando hacia un mayor desarrollo económico, idealmente integrándose en la corriente principal de la eurozona.
Hay tres precisiones de los últimos años que conviene aclarar, a saber:
Primero, en contra de la opinión popular generalizada, el flujo neto de fondos (nuevos préstamos y subsidios menos reembolsos) fue de la Troika a Grecia entre 2010 y mediados de 2014, con un flujo modesto en sentido contrario después de que Grecia frenara sus reformas estructurales;
Segundo, las negociaciones son muy sensibles a la dirección de los flujos netos (Grecia dejó de colaborar cuando se acercaba a pasar de ser receptora neta a pagadora neta de fondos nuevos.); y
Tercero, los puntos de amenaza tienen poco que ver con la preocupación de Grecia por mantener una reputación de buen pagador; y este episodio aporta mucho al debate académico sobre por qué los países reembolsan sus deudas.
La situación griega es una tragedia para Grecia y una tragedia para Europa. Toda solución deberá ofrecer claridad sobre la dirección de los flujos, tanto en la mente de los responsables políticos como en la del público general. Como se puede ver por nuestro intento de aclarar las cosas, no es una tarea fácil.
Referencias
Banco de Grecia (2015), disponible en http://bit.ly/1JGhp83.
Doing Business (2015), «Doing Business 2015».
UE (2015), datos presupuestarios, disponibles en línea en http://bit.ly/1KmBKA3.
Euro Crisis Monitor (2015), disponible en http://www.eurocrisismonitor.com/Intra_Eurosystem_balances.xlsx.
Gobierno de Grecia (2015), Boletín mensual del Gobierno general, Ministerio de Finanzas, marzo.
Servicio Estadístico Nacional de Grecia (2015), «Presentación de los déficits públicos y los niveles de deuda».
Ramos-Francia, M, A M Aguilar-Argaez, S García-Verdú y G Cuadra-García (2014), «Al borde de los problemas: comparación de las crisis latinoamericanas y la crisis actual de la zona del euro», Documento de trabajo 2014-17 del Banco de México, figuras 16 y 17.
Nota al pie
1 Los subsidios netos de Grecia procedentes de la UE ascendieron a aproximadamente el 3 % de un PIB deprimido en 2014. Estos fondos cuentan para el superávit primario de Grecia, por lo que el requisito de que Grecia registre un superávit primario muy inferior al 3 % (casi con seguridad en 2015 y probablemente hasta la siguiente renegociación) significaría, en realidad, que Grecia no tendría que generar fondos internos para pagar la deuda. Según las estimaciones del FMI, los acreedores nacionales poseen alrededor del 13 % de la deuda griega.
Este artículo se publica en colaboración con Vox EU. La publicación no implica el respaldo del Foro Económico Mundial a estas opiniones.
Para mantenerse al día con la Agenda, suscríbase a nuestro boletín semanal.
Autor: Jeremy Bulow es profesor Richard Stepp de Economía en la Escuela de Negocios de la Universidad de Stanford. Kenneth Rogoff es profesor Thomas D. Cabot de Políticas Públicas y profesor de Economía en Harvard.
Imagen: Una bandera griega y una de la UE ondean frente al Ministerio de Asuntos Exteriores en Atenas. REUTERS/Yannis Behrakis.




