El cambio de año suele traer una nueva dosis de optimismo. Sin embargo, hoy predominan las preocupaciones en gran parte de América Latina y el Caribe, ya que 2015 marca otro año de expectativas de crecimiento reducidas. Se proyecta que el crecimiento regional sea de apenas 1¼ por ciento, aproximadamente la misma baja tasa que en 2014 y casi 1 punto porcentual por debajo de nuestro pronóstico anterior. Las difíciles condiciones externas son un importante lastre para muchos países. Aun así, no es demasiado tarde para adoptar buenos propósitos de Año Nuevo que aborden las debilidades internas y mejoren las perspectivas de crecimiento.

Ganadores y perdedores de la caída del precio del petróleo
Los precios de las materias primas han seguido bajando, reflejo de una debilidad inesperada de la demanda en varias economías importantes, incluida China. El movimiento más notable recientemente ha sido el del petróleo, cuyo precio también ha caído considerablemente debido a que el aumento de la oferta ha desempeñado un papel importante.
En este contexto, nuestro pronóstico de crecimiento mundial se ha reducido de nuevo y ahora se sitúa en apenas 3½ por ciento para 2015. Las perspectivas de crecimiento de Estados Unidos han mejorado, pero la menor actividad en la zona del euro, China y Japón está frenando la actividad mundial.
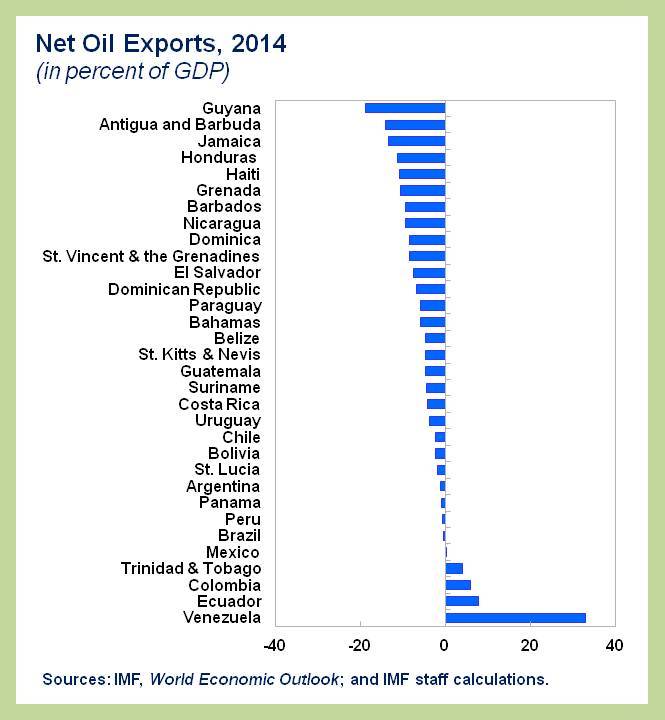
Se prevé que la caída de los precios del petróleo sea, en términos generales, neutral para América Latina y el Caribe en su conjunto, pero que tenga efectos muy distintos en cada país.
La economía de Venezuela será la más afectada y ahora se pronostica que se contraerá un 7 por ciento en 2015. De hecho, cada descenso de $10 en el precio del petróleo empeora la balanza comercial de Venezuela en 3½ por ciento del PIB, un efecto mucho mayor que el de cualquier otro país de la región. La pérdida de ingresos por exportaciones provoca crecientes problemas fiscales y una contracción económica más pronunciada.
En menor medida, los precios más bajos del petróleo también están frenando las perspectivas de crecimiento de Bolivia, Colombia y Ecuador. En los tres países, la caída de los ingresos petroleros perjudicará los saldos fiscales, pero las posiciones iniciales son lo bastante sólidas como para resistir el impacto. México, por su parte, protegió sus ingresos petroleros de 2015 mediante coberturas financieras, y el sector petrolero desempeña un papel relativamente modesto en la economía, por lo que el impacto general es limitado.
En general, el resto de la región debería beneficiarse del petróleo más barato. Los mayores beneficiarios son los países con facturas elevadas por importación de petróleo, especialmente en América Central y el Caribe. Sin embargo, se requiere cautela, ya que varios de estos países han dependido de entregas de petróleo subsidiadas por Venezuela en el marco del acuerdo Petrocaribe. Ante las crecientes dificultades económicas de Venezuela, su apoyo a Petrocaribe ha comenzado a disminuir. Para la mayoría de los beneficiarios, el menor precio de mercado del petróleo debería compensar la posible pérdida de condiciones de financiamiento favorables por parte de Venezuela, pero algunos países podrían afrontar presiones de liquidez a corto plazo en el sector público.
A más largo plazo, la persistente debilidad de los precios del petróleo también limitaría el potencial de desarrollar recursos de hidrocarburos aún sin explotar en países como Argentina, Brasil y México.
Perspectivas apagadas en América del Sur
Aunque, en conjunto, los precios más bajos del petróleo no cambien mucho las perspectivas regionales a corto plazo, la historia no acaba ahí. América del Sur, en particular, se enfrenta a fuertes vientos en contra debido al decepcionante crecimiento mundial y a la continua caída de los precios de los metales y los productos agrícolas. Al mismo tiempo, se beneficia poco de la recuperación más sólida de Estados Unidos. Como consecuencia, ahora se espera que las exportaciones crezcan apenas un 1 por ciento en promedio este año.
Los desafíos económicos que enfrenta América del Sur se hacen aún más evidentes en la inversión, que se ha desacelerado todos los años desde 2010 y se prevé que disminuya en 2015. Además del impacto del empeoramiento de las condiciones externas, también intervienen diversos factores internos:
Un ejemplo destacado es Brasil, donde la confianza del sector privado se ha mantenido persistentemente débil incluso después de disiparse la incertidumbre relacionada con las elecciones. La actividad económica es anémica y se proyecta que la producción crezca apenas 0.3 por ciento este año. Como aspecto positivo, el renovado compromiso de las autoridades de contener el déficit fiscal y reducir la inflación debería contribuir a afianzar la confianza en el marco de política macroeconómica de Brasil.
Las expectativas de crecimiento de Chile y Perú son relativamente favorables, pero también se han reducido aún más desde octubre. En Chile, la incertidumbre sobre el impacto de las reformas de política parece estar frenando la inversión. En el caso de Perú, las exportaciones y la inversión débiles han provocado una marcada desaceleración reciente, aunque se espera que una acción concertada en materia de políticas y nuevas operaciones mineras respalden una recuperación significativa este año.
Pese a cierta moderación de las presiones sobre el tipo de cambio y a un resultado de crecimiento mejor de lo esperado en 2014, Argentina sigue luchando contra grandes desequilibrios macroeconómicos. Esperamos que la economía se contraiga en 2015.

Mejores condiciones en el norte
Se proyecta que México crezca un 3.2 por ciento este año, una perspectiva sólida, aunque inferior a la prevista anteriormente, ya que la persistente debilidad de la demanda interna contrarresta los efectos positivos indirectos de un crecimiento más fuerte en Estados Unidos.
En el lado positivo, las perspectivas de América Central han mejorado gracias a los menores precios del petróleo y a la sólida recuperación de Estados Unidos. Las remesas crecieron un 9 por ciento (interanual) en los primeros tres trimestres de 2014 y, junto con exportaciones más fuertes, seguirán sosteniendo la actividad interna. De manera similar, las economías del Caribe dependientes del turismo han comenzado a ver una recuperación largamente esperada en la llegada de turistas.
En cuanto a las políticas…
Los menores precios del petróleo aliviarán las vulnerabilidades externas y fiscales en algunos países. También ofrecen una gran oportunidad para eliminar gradualmente los costosos subsidios energéticos mal focalizados, que son comunes en toda la región.
Mientras tanto, en gran parte de América del Sur, la debilidad generalizada de los precios de las materias primas ha ampliado aún más los déficits en cuenta corriente. Los tipos de cambio flexibles pueden ayudar a amortiguar este shock externo. Sin embargo, también será necesario ajustar la política fiscal a la realidad de que los pronósticos anteriores de ingresos por materias primas y crecimiento de la producción ya no son realistas.
Más allá de esos ajustes, las difíciles perspectivas actuales subrayan la urgencia de las reformas del lado de la oferta descritas en nuestros recientes informes de Perspectivas económicas regionales . Impulsar las perspectivas de crecimiento y mantener la reducción de la pobreza en un entorno externo más difícil exigirá esfuerzos decididos para mejorar el entorno empresarial, elevar la productividad y aumentar el ahorro y la inversión. Todavía no es demasiado tarde para adoptar buenos propósitos de Año Nuevo.
Este artículo se publica en colaboración con IMF Direct. La publicación no implica que el Foro Económico Mundial respalde las opiniones expresadas.
Para mantenerse al día con Forum:Agenda, suscríbase a nuestro boletín semanal.
Autor: Alejandro Werner asumió su cargo actual como Director del Departamento del Hemisferio Occidental del Fondo Monetario Internacional en enero de 2013
Imagen: Un hombre camina por el distrito financiero de Buenos Aires, 31 de julio de 2014. REUTERS/Marcos Brindicci.




