Sigue el debate sobre por qué las empresas no invierten más en maquinaria, equipos e instalaciones. En las economías avanzadas, la inversión empresarial —el mayor componente de la inversión privada— se ha contraído mucho más desde la crisis financiera mundial que después de recesiones históricas. Hay indicios preocupantes de que esto ha contribuido al deterioro del crecimiento económico a largo plazo.
Acertar con el diagnóstico es fundamental para diseñar políticas que alienten a las empresas a invertir más. Si la baja inversión es principalmente un síntoma de un entorno económico débil —y las empresas responden a las bajas ventas, como sugieren algunos1 —, entonces podrían justificarse los llamados a expandir la actividad económica general.2 Si, por otro lado, los principales culpables son impedimentos específicos —como la incertidumbre sobre las políticas o las debilidades del sector financiero, como sugieren otros (por ejemplo, el Banco Europeo de Inversiones, 2013, y Buti y Mohl, 2014)—, entonces hay que eliminarlos antes de que la inversión pueda aumentar.
La debilidad de la actividad económica, un factor clave
Nuestro análisis del capítulo 4 de Perspectivas de la economía mundial del FMI de abril de 2015 sugiere que el débil entorno económico es el principal factor que frena la inversión empresarial.
La inversión se contrajo más gravemente tras la crisis financiera mundial que en recesiones históricas, pero la contracción de la producción también fue mucho más grave (Figura 1). Por tanto, el comportamiento conjunto de la inversión empresarial y la producción no ha sido inusual. En general, la respuesta relativa de la inversión fue entre dos y tres veces mayor que la de la producción en recesiones anteriores, y esta respuesta relativa fue similar en el contexto actual. De hecho, la inversión cayó ligeramente menos en relación con la contracción de la producción que en recesiones anteriores.
Figura 1. Inversión empresarial real y producción en relación con las previsiones: recesiones históricas frente a la crisis financiera mundial (desviación porcentual respecto de las previsiones en el año de la recesión, salvo indicación en contrario; años en el eje x, salvo indicación en contrario)

Fuentes: Consensus Economics; Haver Analytics; autoridades nacionales; y estimaciones del personal técnico del FMI.
estimaciones.
Nota: En las recesiones históricas, t = 0 es el año de la recesión. Las desviaciones de las recesiones históricas (1990–2002) son respecto de las previsiones de primavera del año de la recesión. Las recesiones son las identificadas en Claessens, Kose y Terrones, 2012. Para la crisis financiera mundial (GFC), t = 0 es 2008. Las desviaciones son respecto de las previsiones anteriores a la crisis (primavera de 2007). Las áreas sombreadas indican intervalos de confianza del 90 por ciento. Los paneles 1 y 2 presentan datos de las economías avanzadas (AEs). Las economías avanzadas en crisis y sin crisis de la GFC son las identificadas en Laeven y Valencia, 2012.
Al mismo tiempo, la naturaleza endógena de la inversión y la producción —es decir, la retroalimentación simultánea de la producción a la inversión y luego de vuelta a la producción— complica la interpretación de estos resultados. Para corregir esta endogeneidad, usamos un enfoque de variables instrumentales y estimamos la relación histórica entre inversión y producción basándonos en fluctuaciones macroeconómicas que no fueron desencadenadas por una contracción de la inversión empresarial. Nuestros instrumentos son cambios en la política fiscal motivados principalmente por el deseo de reducir el déficit presupuestario y no por una respuesta al estado actual o previsto de la economía (Devries y otros,et al 2011). Usamos los resultados para predecir la contracción de la inversión que cabría esperar después de 2007 a partir de la contracción observada de la producción. Luego comparamos la caída prevista de la inversión después de 2007 con la caída efectiva de la inversión.
Según esta relación histórica estimada entre inversión y producción, la inversión empresarial se ha desviado poco de lo que cabría esperar dada la debilidad de la actividad económica (Figura 2). En otras palabras, las empresas han respondido a las bajas ventas —tanto actuales como previstas— reduciendo el gasto de capital. De hecho, en las encuestas las empresas suelen señalar la falta de demanda de los clientes como el principal desafío al que se enfrentan.
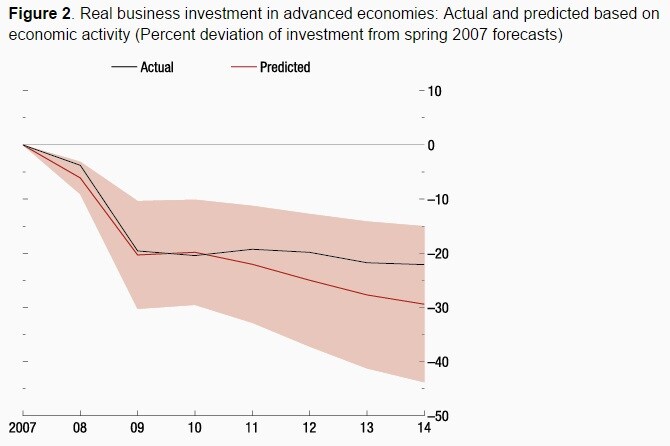
Fuentes: Consensus Economics; Haver Analytics; autoridades nacionales; y estimaciones del personal técnico del FMI.
Nota: Predicción basada en la relación histórica entre inversión y producción y en la caída de la producción posterior a la crisis respecto de las previsiones anteriores a la crisis. Las áreas sombreadas indican intervalos de confianza del 90 por ciento.
Factores más allá de la producción
Más allá de este patrón general, encontramos algunos casos de debilidad de la inversión que van más allá de lo que puede explicarse por la producción, en particular en países de la Eurozona con altos diferenciales de endeudamiento durante la crisis de deuda soberana de 2010-2011. Tras controlar las restricciones financieras y la incertidumbre sobre las políticas, disminuye el grado de debilidad de la inversión que queda sin explicar en estas economías, lo que sugiere que estos factores influyen más allá de la debilidad de la producción. Al mismo tiempo, resulta difícil identificar el efecto de estos factores a partir de datos macroeconómicos, en particular dada la cantidad limitada de observaciones de cada país desde la crisis.
El análisis de las decisiones de inversión de distintos tipos de empresas confirma que estos factores adicionales están en juego. La inversión de las empresas de sectores que dependen más de fondos externos (como los productores de maquinaria) ha caído más desde la crisis que la inversión de otros tipos de empresas. Y las empresas cuyos precios de las acciones suelen responder más a las medidas de incertidumbre agregada han recortado más la inversión, incluso después de tener en cuenta el papel de las bajas ventas. Esto sugiere que, dada la naturaleza irreversible y discontinua de algunos proyectos de inversión, la incertidumbre ha contribuido a desalentar la inversión empresarial.
La Figura 3 ofrece una ilustración sencilla de este hallazgo al mostrar la evolución de la inversión de empresas que cotizan en bolsa ubicadas en los cuartiles superior e inferior del 25% de la distribución de dependencia externa en todas las economías avanzadas desde 2007. Para 2009, la inversión había caído un 50% (respecto de la previsión) entre las empresas de los sectores más dependientes financieramente, alrededor del doble que entre las de los sectores menos dependientes financieramente. En el caso de la incertidumbre sobre las políticas, para 2011 la inversión había caído alrededor de un 50%, respecto de la previsión, en los sectores más sensibles a la incertidumbre, más del doble que en los sectores menos sensibles.
Figura 3. Inversión empresarial desde la crisis, por tipo de empresa (porcentaje; respuestas de impulso basadas en el método de proyección local)

Fuentes: Thomson Reuters Worldscope; y cálculos del personal técnico del FMI. Nota: Las empresas menos (más) dependientes financieramente y menos (más) sensibles son las situadas en el 25% inferior (superior) de las distribuciones de dependencia externa y sensibilidad basada en noticias, respectivamente, según se describe en el capítulo. Las áreas sombreadas (menos dependientes/sensibles) y las líneas discontinuas (más dependientes/sensibles) indican intervalos de confianza del 90 por ciento. La muestra incluye todas las economías avanzadas excepto
Políticas para impulsar la inversión
Concluimos que se necesita un esfuerzo integral de política económica para expandir la producción y elevar de forma sostenible la inversión privada. Las políticas fiscales y monetarias pueden alentar a las empresas a invertir, aunque es improbable que estas políticas logren restaurar plenamente la inversión a las tendencias anteriores a la crisis. Una mayor inversión pública en infraestructura también podría estimular la demanda a corto plazo, aumentar la oferta a mediano plazo y, por tanto, «atraer» inversión privada cuando las condiciones sean propicias. Además, las reformas estructurales —como las destinadas a fortalecer la participación en la fuerza laboral— podrían mejorar las perspectivas de la producción potencial y, por consiguiente, alentar la inversión privada. Por último, en la medida en que las restricciones financieras frenen la inversión privada, también hay margen para políticas destinadas a aliviar las restricciones financieras relacionadas con la crisis, entre ellas abordar el sobreendeudamiento y sanear los balances bancarios.
Referencias
Buti, M y P Mohl (2014), «Lacklustre Investment in the Eurozone: Is There a Puzzle?», VoxEU.org.
Chinn, M (2011), «Investment Behavior and Policy Implications», Econbrowser: Analysis of Current Economic Conditions and Policy (blog).
Devries, P, J Guajardo, D Leigh y A Pescatori (2011), «A New Action-Based Dataset of Fiscal Consolidation in OECD Countries», IMF Working Paper 11/128, Fondo Monetario Internacional, Washington.
Banco Europeo de Inversiones (2013), Investment and Investment Finance in Europe, Luxemburgo.
Krugman, P (2011), «Explaining Business Investment». The New York Times, 3 de diciembre.
Lewis, S, N Pain, J Strasky y F Mankyna (2014), «Investment Gaps after the Crisis», Economics Department Working Paper 1168, Organisation for Economic Co-operation and Development, París.
Notas al pie
1 Véanse, por ejemplo, Chinn (2011) y Krugman (2011).
2 Lewis y otros (2014) concluyen que, aunque ha sido un factor importante, el bajo crecimiento de la producción desde la crisis no puede explicar plenamente la debilidad de la inversión en algunas de las principales economías avanzadas.
Este artículo se publica en colaboración con VoxEU. La publicación no implica que el Foro Económico Mundial respalde las opiniones expresadas.
Para mantenerse al día con Forum:Agenda, suscríbase a nuestro boletín semanal.
Autor: Aqib Aslam es economista de la División de Estudios Económicos Mundiales del Departamento de Estudios del Fondo Monetario Internacional; anteriormente trabajó en los departamentos de Europa y de Asuntos Fiscales. Samya Beidas-Strom es economista sénior de la División de Perspectivas de la Economía Mundial del Departamento de Estudios del FMI. Daniel Leigh es subdirector de división del Departamento de Estudios del Fondo Monetario Internacional, donde dirige equipos que elaboran Perspectivas de la economía mundial. Seok Gil Park es economista del Departamento de Estudios del Fondo Monetario Internacional. Hui Tong es economista del Departamento de Estudios del FMI.
Imagen: Trabajadores en silueta caminan frente a torres de oficinas en el distrito financiero de Canary Wharf, en Londres. REUTERS/Luke MacGregor.




