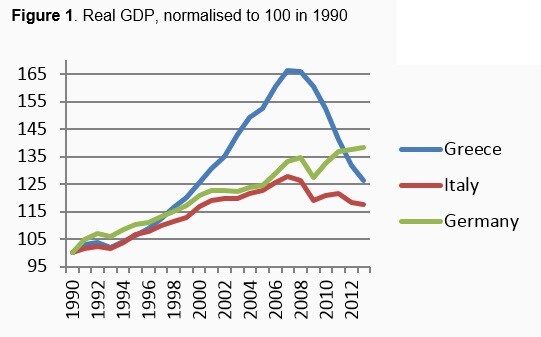
La Figura 1 muestra el PIB real griego desde 1990, junto con los de Alemania e Italia, todos normalizados a 100 al inicio del período. El PIB griego despegó en la segunda mitad de los años noventa. En su punto máximo, en 2008, había crecido un 65 % en términos acumulados. El aterrizaje forzoso que siguió fue igual de impresionante, pero mucho más rápido. Para 2013, el PIB había retrocedido hasta su nivel de 2000.
Figura 1. PIB real, normalizado a 100 en 1990
Fuente: The Conference Board Total Economy Database (2015).
Como ocurre con las burbujas de precios de los activos, el auge de la economía no se justificaba por los fundamentos subyacentes y, por tanto, era insostenible. La Tabla 1 examina la oferta y desglosa el crecimiento del PIB en sus principales componentes: la proporción atribuible al empleo, la composición del empleo, el capital —dividido entre capital de tecnologías de la información y la comunicación (TIC) y capital no relacionado con las TIC— y la productividad total de los factores (PTF). Durante los años del «auge del euro», la tasa de crecimiento promedió el 4.13 % anual y se explicó principalmente por la inversión (no relacionada con las TIC). La caída igualmente drástica desde 2008, de un promedio del -4.45 % anual, se debió en gran medida a la reducción del empleo. Lo importante aquí es señalar que, entre 1990 y 2007, la PTF, el «motor» del crecimiento, se mantuvo estable o disminuyó.1
Tabla 1. Contribuciones medias anuales al crecimiento del PIB, porcentajes

Fuente: Cálculos del autor a partir de The Conference Board Total Economy Database (2015).
Como resultado, en relación con Alemania, entre 1990 y 2008 Grecia acumuló una «brecha de productividad» del 23 %, que persistió y aumentó durante el período de crisis (véase la Figura 2). La consecuencia fue una enorme «brecha de competitividad» para la economía griega. La Figura 3 muestra dos medidas del tipo de cambio efectivo real: una basada en los costes laborales unitarios (CLU) y otra en los precios al consumidor (IPC). Entre 1990 y 2009, la economía griega perdió un 35 % de competitividad en términos de CLU (algo más del 20 % en términos de precios), lo que significa que los salarios (y los precios) aumentaron mucho más rápidamente que en sus socios comerciales en los años previos a la crisis.
Figura 2. Productividad total de los factores, normalizada a 100 en 1990

Fuente: The Conference Board Total Economy Database (2015).
Figura 3. Tipos de cambio efectivos reales, normalizados a 100 en 2000T1

Fuente: Zoltan Dervas, Bruegel , 2014.
En gran medida, la falta de crecimiento de la productividad explica el aterrizaje forzoso de Grecia. La Figura 4 muestra la relación entre el crecimiento de la PTF antes de la crisis y el crecimiento del PIB después de la crisis en 160 países. Cada país está representado por un punto. En el eje vertical mido el crecimiento acumulado del PIB del país desde el inicio de la crisis (2008-13), mientras que en el eje horizontal mido el crecimiento acumulado de la PTF antes de la crisis (2000-07). En promedio, los países que experimentaron un elevado crecimiento de la productividad antes de la crisis obtuvieron mejores resultados en cuanto al crecimiento del PIB después.
Figura 4. Crecimiento acumulado del PIB 2008-2013 y crecimiento de la PTF 2000-07

Fuente: Cálculos del autor a partir de The Conference Board Total Economy Database (2015).
Grecia se encuentra en la esquina inferior izquierda del gráfico. Su bajo crecimiento de la productividad antes de la crisis la convierte en una buena candidata a sufrir una recesión profunda durante la crisis. Sin embargo, Grecia está muy por debajo de la línea de regresión (es un valor atípico), lo que implica que los factores de demanda contribuyeron sustancialmente a la recesión.
El lado de la demanda
Como el crecimiento de la productividad se mantuvo estable, tanto el despegue como el aterrizaje forzoso de la economía griega estuvieron impulsados por la demanda. La Tabla 2 muestra los datos habituales sobre deuda pública, déficit, cuenta corriente, consumo, inversión, importaciones y exportaciones para los períodos previos al euro, de auge del euro y de crisis del euro, como porcentaje del PIB. Durante el período de auge del euro se dispararon el consumo, la inversión y las importaciones, financiados con deuda pública y externa, mientras que el tipo de cambio real se apreció; durante la crisis del euro, la demanda sufrió una clásica interrupción repentina, junto con una depreciación real.
Tabla 2. Datos de gasto y fiscales

Fuente: Ameco.
El ajuste
El aterrizaje forzoso se debió a la imposibilidad de acceder a los mercados de capitales, que obligó a una enorme contracción del gasto privado y público. La Figura 5, tomada del FMI (2013), muestra la mejora del saldo primario fiscal que tuvo lugar entre 2009 y 2012. No tenía precedentes en comparación con experiencias anteriores en Europa, tanto por su magnitud —unos 9 puntos porcentuales del PIB— como por su intensidad (tres años). Desde 2009, los ingresos públicos aumentaron del 37 al 45 % del PIB, mientras que el gasto público cayó de más del 50 al 45 % (Figura 6). Los recortes en el empleo público fueron especialmente severos (Figura 7).
Figura 5. Ajuste fiscal

Fuentes: Perspectivas de la economía mundial y cálculos del personal del FMI.
Figura 6. Ingresos y gastos públicos como porcentaje del PIB

Fuente: Ameco (2015).
Figura 7. Empleo público

Fuente: MAREG, base de datos del censo y Secretaría Especial de Empresas de Propiedad Estatal.
Lejos de obedecer al paradigma de la «contracción fiscal expansiva»,2 la consolidación fiscal, en el contexto de restricciones crediticias generalizadas y de una unión monetaria, hizo que el ajuste fuera más duro de lo necesario. Además, el ajuste no se vio favorecido significativamente por una «reasignación del gasto» hacia los bienes comerciables. Las exportaciones aumentaron y las importaciones disminuyeron (véase la Figura 8), pero ni de lejos lo suficiente como para amortiguar la contracción de la demanda interna. La Figura 9, tomada de la CE (2014), señala que las exportaciones de bienes y, en particular, de servicios aumentaron mucho menos que en otros países europeos que atravesaron procesos de estabilización más exitosos (Irlanda, España, Letonia y Portugal).
Figura 8. Exportaciones e importaciones como porcentaje del PIB

Fuente: Ameco (2015).
Figura 9. Recuperaciones impulsadas por las exportaciones

Fuente: CE (2014).
Competitividad, salarios y precios
Para entender por qué, debemos volver a examinar la competitividad en la Figura 3. Desde 2010, el tipo de cambio efectivo real medido mediante los costes laborales unitarios relativos muestra enormes ganancias de competitividad. En un par de años, la brecha de competitividad acumulada quedó casi anulada, ya que el tipo de cambio efectivo real se depreció alrededor de un 35 % desde 1990. Sin embargo, la competitividad en precios —descrita por la medida basada en el IPC— mejoró apenas unos pocos puntos porcentuales. Y las exportaciones dependen de los precios relativos, no de los salarios relativos. Esta marcada desalineación entre los tipos de cambio reales en Grecia puede explicarse en parte por el hecho de que los precios estaban cayendo tanto en los socios comerciales de Grecia como en Grecia. Pero, como la productividad laboral griega se mantuvo estable, la razón principal fue que los salarios nominales se desplomaron mientras los precios se mantuvieron estables. La Figura 10 muestra la remuneración nominal media por empleado y el índice de precios al consumidor, ambos normalizados a 100 en 1990. Los salarios nominales se dispararon desde la entrada en el euro, superando con creces los aumentos de precios (y de productividad). Sin embargo, tras la crisis de 2009, los salarios nominales se hundieron, pero los precios no. En unos pocos años, se habían perdido la mayoría de las ganancias de los salarios reales obtenidas desde 1990.
Figura 10. Precios y salarios, normalizados a 100 en 1990

Fuente: OCDE (2015).
Está claro que el hecho de que las exportaciones no aumentaran «lo suficiente» tiene otras explicaciones, además de las modestas ganancias de competitividad en precios. Mencionaré solo algunas:
La mayoría de las empresas griegas son muy pequeñas (con bastante menos de 10 empleados) y su tamaño les impide acceder a los mercados extranjeros;
Las pequeñas empresas sufrieron una crisis crediticia sin precedentes;
La burocracia supone un obstáculo para obtener licencias de exportación;
Las exportaciones se concentran en bienes de tecnología baja y media, como combustibles, metales, productos alimenticios y productos químicos (véase la Figura 11), y las pruebas econométricas apuntan a su baja elasticidad-precio (véase Athanaoglu et al 2010); y muchos de los principales socios comerciales de Grecia (Turquía, Italia, Alemania, Chipre, Bulgaria y el Reino Unido, en orden descendente) atravesaron recesiones severas.
Figura 11. Composición de las exportaciones

Fuente. Banco Mundial (2015).
Además de las repercusiones para la competitividad, la fuerte caída de los salarios reales tuvo otras dos consecuencias importantes: deprimió aún más la demanda, ante las restricciones de liquidez de hogares y empresas, y elevó la pobreza y la desigualdad en el país. Las Figuras 12a y 12b ilustran el aumento del índice de desigualdad de Gini y de la proporción de hogares en riesgo de pobreza entre 2009 y 2013. Estos acontecimientos socavaron aún más el apoyo a las reformas orientadas al mercado.
Figura 12a. El aumento de la desigualdad

Figura 12b. El aumento de la pobreza

Fuente: ELLSTAT 2015
Pero entonces, ¿qué explica estas dinámicas de salarios y precios, que al mismo tiempo deprimieron la demanda interna y externa?
Reformas estructurales
La respuesta breve es que, al centrarse en las reformas del mercado laboral en lugar de las del mercado de productos, la Troika se equivocó en la secuencia de las reformas (véase CE 2014). Aquí se califica de «importantes» y «de gran alcance» a las reformas del mercado laboral, y ciertamente lo fueron. Modificaron aspectos cruciales del sistema de negociación salarial, por ejemplo:
Limitar la cobertura y la duración de los convenios colectivos;
Se congelaron los salarios mínimos;
Se introdujo un sistema de arbitraje; y
Se introdujeron contratos de aprendizaje.
También se redujo la protección del empleo:
Se recortaron los plazos de preaviso de despido y las indemnizaciones por despido;
Se facilitaron los despidos colectivos;
Se promovieron los contratos de duración determinada y, al mismo tiempo, se ampliaron los límites de duración de los empleos temporales; y
Se flexibilizó el horario laboral.
El relato sobre la reforma del mercado de productos es mucho menos entusiasta. La CE informa de que se iniciaron reformas en varios ámbitos, como las barreras de entrada en el comercio, la distribución minorista y las profesiones, y que se redujeron la burocracia y los costes fiscales, entre otras medidas (CE 2014). Sin embargo, admite que, pese a los avances en varias áreas, Grecia seguía rezagada respecto de países con un nivel de desarrollo similar.
Observaciones finales
Entonces, ¿qué salió mal en Grecia? En esencia, la economía acabó enfrentándose a la realidad. La burbuja de crecimiento financiado con deuda que se produjo tras la entrada en el euro acabó estallando. Sin embargo, el ajuste fue más duro y doloroso de lo necesario. La consolidación fiscal fue demasiado estricta y se aplicó demasiado al principio, y la reestructuración de la deuda fue insuficiente y demasiado tardía. La secuencia de las reformas estructurales fue claramente errónea. Al centrarse en el mercado laboral, en lugar del mercado de productos, las políticas provocaron una fuerte caída de los salarios nominales que no fue acompañada por una reducción similar de los precios. La demanda interna se deprimió y la demanda externa no repuntó, mientras la desigualdad se disparaba.
Este análisis tiene implicaciones evidentes para las negociaciones en curso entre Grecia y sus acreedores:
El ajuste fiscal necesario debería distribuirse a lo largo del tiempo; probablemente bastaría con un superávit primario de alrededor del 1.5 % (véase Manasse 2015), y los pagos de la deuda deberían reestructurarse en consecuencia;
Las reformas estructurales deberían centrarse en reducir las barreras de entrada en los mercados de productos y de exportación, reducir la burocracia, mejorar la administración tributaria y eliminar las restricciones crediticias para las pequeñas y medianas empresas; y
La reforma del sistema de pensiones, aunque inevitable, debería aplicarse gradualmente, procurando no deprimir aún más el consumo al aumentar la incertidumbre sobre los ingresos futuros.
Referencias
Athanasoglu, P P, C Backinezos y E A Georgiou (2010) «Export performance, competitiveness and commodity composition», Bank of Greece Working Paper, n.º 114.
CE (2014) «The second economic adjustment programme for Greece», Fourth review, Directorate-General for Economic and Financial Affairs, abril, European Economy Occasional Papers 192.
Giavazzi, F y M Pagano (1990) «Can severe fiscal contractions be expansionary? Tales of two small European countries», NBER Macroeconomics Annual, 5: 75–111.
FMI (2014) «Greece 2013 Article IV consultation», Country Report n.º 13/154.
Manasse, P (2015) «Syriza and debt talks: Estimates from a Rubinstein bargain approach», VoxEU.org, 27 de enero.
Notas al pie
1 La fuerte caída de la PTF en el período más reciente se debe a que el crecimiento del PIB disminuyó mucho más rápidamente que los factores de producción, lo que dio lugar a un componente no explicado (PTF) negativo.
2 véase Giavazzi y Pagano (1990)
Este artículo se publica en colaboración con VoxEU. La publicación no implica que el Foro Económico Mundial respalde las opiniones expresadas.
Para mantenerse al día con la Agenda, suscríbase a nuestro boletín semanal.
Autor: Paolo Manasse es profesor de Macroeconomía y Política Económica Internacional en la Universidad de Bolonia.
Imagen: Una bandera nacional griega ondea mientras el edificio del Parlamento aparece al fondo en Atenas, el 24 de marzo de 2015. REUTERS/Alkis Konstantinidis.




