Los actuales cambios estructurales en la economía china tendrán importantes repercusiones para las aspiraciones de desarrollo de África. No es la primera vez que las decisiones tomadas en China se hacen sentir en África: durante los últimos 15 años, la rápida y generalizada entrada de capitales y empresas chinas en África ha tenido un gran impacto en el continente.
La rapidez y la magnitud de estos cambios a lo largo de la última década y media —mediante transacciones de miles de millones de dólares y cumbres políticas— han orientado a África hacia la esfera de influencia comercial de China. Esta tendencia se ha acelerado por la crisis financiera y económica (occidental), y las economías africanas se han reorientado hacia el mundo emergente en lugar del desarrollado.
Pero, a medida que madura la estrategia de China hacia África, también debe hacerlo la estrategia africana hacia China. Pekín ya no es solo un actor en el sector de los recursos de África, sino que está ampliando el alcance de su incursión comercial en el continente. Los gobiernos africanos deben responder en consecuencia y actuar con mayor agilidad al formular políticas con respecto a la participación de China.
Relaciones entre China y África: todo cambia
El continente africano sigue teniendo dificultades para desarrollar sus economías nacionales mediante la transformación de sus recursos, y, en general, los países del África subsahariana siguen dependiendo de las industrias extractivas de materias primas; a menudo, dependen de un solo producto básico. Paradójicamente, el «superciclo» de materias primas impulsado por China durante aproximadamente la última década puede haber reforzado la dependencia de los Estados africanos de los recursos.
A pesar de ello, el modelo de crecimiento de China, intensivo en recursos, ha contribuido al crecimiento africano y ha sustentado la narrativa del «auge de África» que ha surgido en los últimos años.
Además, en 2008 las autoridades financieras de Pekín recurrieron a un cuantioso estímulo de aproximadamente 570.000 millones de dólares para impulsar el crecimiento económico. Esto respondió a la rápida desaceleración del crecimiento mundial tras la crisis financiera y tuvo un efecto indirecto muy positivo en la trayectoria de crecimiento de África. Paradójicamente, las medidas de China reforzaron la dependencia africana de las materias primas: sus elevados precios desincentivaron —o, como mínimo, distrajeron— a los responsables de formular políticas africanos de acelerar sus esfuerzos por diversificar sus economías.
Sin embargo, los cambios que ahora afectan a la economía nacional china ofrecen una nueva promesa a las economías africanas con aspiraciones. El aumento de los costes en el sector manufacturero de la industria ligera china llevará cada vez más a trasladar la capacidad de producción a economías extranjeras de menor coste a largo plazo. Esta tendencia de «vaciamiento» de la manufactura de gama baja en China y su deslocalización a África probablemente será el próximo motor de la relación. Forma parte de lo que suele llamarse el «reequilibrio económico» de China. Si los Estados africanos que avanzan en sus reformas aprovechan esta oportunidad, podrían estar al borde de una revolución industrial al estilo del siglo XIX, que generaría empleo y crearía nuevas industrias.
Pero, si se observa la relación desde la perspectiva estatista de Pekín, cabe sostener que la política de China hacia África está cada vez más entrelazada con la gestión de su propia economía. El modelo de crecimiento chino, intensivo en recursos e impulsado por un fuerte gasto en infraestructuras y su maquinaria manufacturera, requiere grandes cantidades de materias primas. El interés por asegurar el suministro de varias materias primas estratégicas —en particular, petróleo, mineral de hierro y cobre— ha sustentado la participación de Pekín en África. Desde la perspectiva del Gobierno chino, muy estratégico, su propio modelo de crecimiento podría verse amenazado por las restricciones en el suministro de recursos. La capacidad de China para garantizar el abastecimiento de recursos clave procedentes de los Estados africanos ricos en recursos es estratégicamente importante para Pekín.
Por ello, un entorno políticamente acogedor entre los gobiernos africanos es de suma importancia para el capital chino. En Europa, Estados Unidos y, más recientemente, Australia, los gobiernos han intentado impedir que inversores chinos adquieran activos locales en los sectores de las telecomunicaciones, el hardware informático y la minería. En África aún no ha habido una oposición política activa a la inversión china.
Sin embargo, recientemente algunas figuras destacadas de los gobiernos y la política de Nigeria y Botsuana han criticado el carácter a menudo desequilibrado de las relaciones de sus países con China. La política exterior de China hacia el continente bajo la presidencia de Xi Jinping deberá equilibrar sus crecientes intereses comerciales y, al mismo tiempo, adaptarse a una África cambiante y más asertiva.
Más allá de los recursos
El coste de oportunidad es enorme, si se considera que la mayoría de los Estados africanos ricos en recursos (minerales sólidos) no previeron adecuadamente ni aprovecharon plenamente el llamado superciclo de las materias primas, impulsado por la insaciable demanda china. El caso de Australia es distinto: pese a la crisis económica, el crecimiento del PIB se ha mantenido sólido gracias a las infraestructuras facilitadoras y a la elevada demanda de China. Algunas economías africanas ricas en petróleo, encabezadas por Angola, son la excepción. Pocos gobiernos africanos han sido tan proactivos como para vincular las inversiones chinas en recursos con compromisos de construir grandes infraestructuras en sus economías. Salvo unas pocas excepciones notables, las economías africanas podrían haber hecho mucho más para acoplar sus economías dependientes de los recursos al tren de crecimiento impulsado por el estímulo chino.
Pero la naturaleza de la relación podría estar cambiando. Aunque los recursos sustentaron la incursión de China en África durante la primera década de su «nueva» relación comercial exterior con el continente, está teniendo lugar un cambio. En vez de iniciarse a nivel político en Pekín, el cambio está cada vez más determinado por las fuerzas del mercado.
En consonancia con las reformas internas de China, sus relaciones con África bajo Xi estarán menos dirigidas por el Estado y se caracterizarán más por el mercado; en esencia, estarán más impulsadas por el sector privado. Esto es resultado tanto de la evolución de la propia economía china como de la disminución gradual del apoyo de Pekín a sus empresas estatales (SOE) en África, en particular en el sector de la construcción, cuya presencia dominante en el continente se debe en gran medida al apoyo estatal chino.
Menor influencia del Estado
La reunión ministerial del Foro de Cooperación China-África (FOCAC) de 2012 —un mecanismo de diálogo político entre China y África que se reúne cada tres años— volvió a intensificar la amplia participación de China en el continente. Los responsables africanos de formular políticas querían obtener «compromisos» chinos en forma de inversión extranjera, préstamos en condiciones favorables, subvenciones y ayuda; es decir, «capital estatal» chino. Es una estrategia acertada. Un entorno políticamente acogedor entre los gobiernos africanos es de suma importancia para el capital chino. Sin embargo, aunque el Gobierno chino prometió otros cuantiosos 20.000 millones de dólares en inversiones en África durante un período de tres años, cabe sostener que el capital dirigido por el Estado chino tendrá un papel menor en la creciente tendencia de las inversiones chinas en el exterior impulsadas por el mercado.
Esta afirmación se basa en las tres razones siguientes:
En primer lugar, el componente de manufactura industrial de la economía china está atravesando el «punto de inflexión de Lewis», pues los costes de producción ya superan las ganancias de productividad. Esto augura el inicio de una tendencia a largo plazo de deslocalización del sector manufacturero chino de gama baja e intensivo en mano de obra. Aunque China seguirá siendo una economía manufacturera muy competitiva, al menos a medio plazo, el aumento de los costes de producción en las provincias costeras del sudeste, con gran actividad manufacturera, llevará a las empresas chinas a trasladar sus operaciones tanto al interior del país como al extranjero. Parte de esta deslocalización podría llegar a África.
En segundo lugar, el llamado reequilibrio de la economía china, con el abandono gradual de tasas extremadamente elevadas de inversión en activos fijos —a veces superiores al 50% del PIB—, dará lugar a un modelo de crecimiento menos intensivo en recursos. Como resultado, con el tiempo disminuirá la necesidad —o quizá el interés estratégico— de garantizar la seguridad del suministro de recursos por parte de los organismos de planificación de políticas de Pekín. Esto se reflejará en la formulación de políticas y podría moderar el apetito de las SOE por activos de gran valor en África y otros lugares.
En tercer lugar, podría decirse que el dominio de las SOE en la economía china alcanzó su punto máximo al final de la administración de Hu Jintao y se vio magnificado por el importante gasto de estímulo fiscal iniciado en el primer trimestre de 2009, cuyo grueso se había gastado para 2012 y fue a parar en gran medida a las arcas de las SOE. Probablemente, nunca había sido mayor la capacidad del Gobierno para dirigir los intereses comerciales de las SOE chinas en la economía mundial. También cabe sostener que la desaceleración de la economía china alentará la internacionalización de las empresas chinas, tanto estatales como privadas.
Las recientes medidas de reforma y el cuestionamiento, bajo el Gobierno de Xi, de los modelos de desarrollo existentes dirigidos por el Estado también podrían llevar a revisar las incursiones de inversión en el exterior lideradas por las SOE chinas. Esto será especialmente cierto en el caso de los bancos de política pública de China y la financiación que conceden a las SOE en el extranjero. Esto podría tener un efecto indirecto en la inversión estatal china en África.
Gasto del Gobierno chino, 2004-2014 (% del PIB):
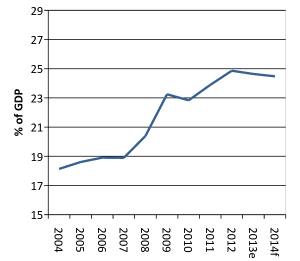
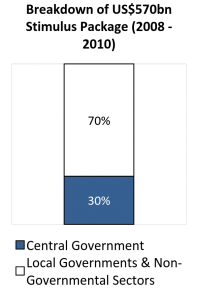
Fuente: Perspectivas de la economía mundial del FMI, 2014, y Banco Mundial, 2014
Interés nacional
Pese a la desaceleración del crecimiento económico de China, su inversión en el exterior sigue aumentando rápidamente. En 2012, la inversión extranjera directa saliente (ODI) de China se situó en 84.200 millones de dólares, lo que representa un aumento interanual de más del 10%. El grueso de la ODI provino de las SOE chinas, que recibieron tanto el aliento del Ministerio de Comercio de China como capital de los bancos de política pública para invertir. Esto les permitió perseguir el «interés nacional estratégico» en los mercados internacionales, casi siempre centrado en los recursos.
El principal sector destinatario de la ODI china es la minería, que recibió más del 29% de la inversión, según datos de 2009. Aunque desde entonces el Ministerio de Comercio del Gobierno no ha publicado datos sectoriales sobre la inversión extranjera directa saliente (FDI), es probable que la manufactura haya aumentado significativamente su participación como destino de inversión en el exterior, desde el 22% registrado en 2009.
Composición del volumen de inversión extranjera directa china en África (2009):
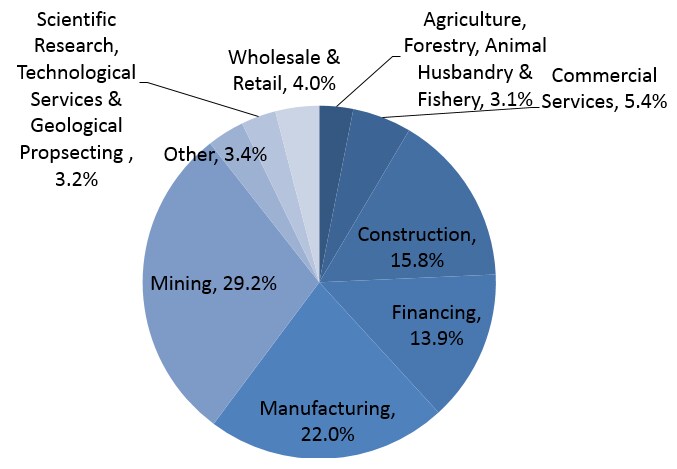
Fuente: Ministerio de Comercio de China, Oficina Nacional de Estadística y Administración Estatal de Divisas, 2010
Del capitalismo de Estado al mercado
Las empresas privadas chinas seguirán las inversiones en África de las SOE influidas por Pekín. La reciente actividad comercial china en el continente podría dividirse en dos categorías sencillas: grandes inversiones de las SOE y microempresas chinas propiedad de migrantes emprendedores, dedicadas al comercio o a la venta. A medio plazo llegará al continente un nuevo tipo de empresa china: firmas privadas en crecimiento que representan mejor la verdadera competitividad que emana de la economía china.
En anteriores encuentros de alto nivel entre los gobiernos chino y africanos, se ha prestado poca atención a las fuerzas macroeconómicas que afectan a la economía interna china y a cómo deberían prepararse los responsables africanos de formular políticas para ajustar sus propias estrategias de crecimiento en consonancia con los cambios en la economía nacional china. Dado que el superciclo de materias primas impulsado por China se está enfriando rápidamente y que un gran número de economías africanas depende de las materias primas, esta omisión se ha vuelto demasiado evidente.
Trayectorias de crecimiento de China y África, % (2004-2013):
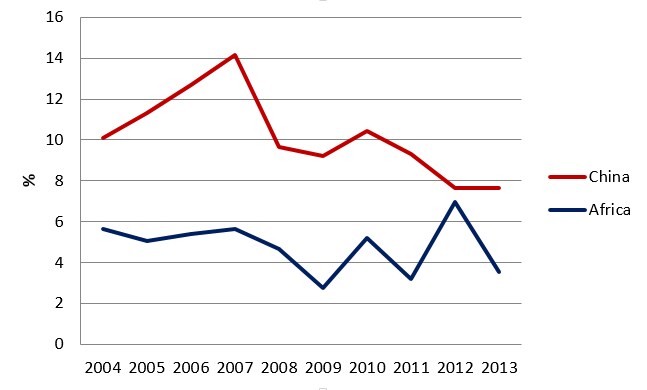
Fuente: Banco Africano de Desarrollo, 2014; Fondo Monetario Internacional, 2014
Aunque los recursos han sustentado la incursión de China en África, está empezando a producirse un cambio: ya no lo planifica el Gobierno de Pekín, sino que lo configura el mercado. El posible traslado de la manufactura de China a África es el próximo impulso.
Según Justin Lin, ex economista jefe del Banco Mundial y actualmente en la Universidad de Pekín, se prevé que China podría perder hasta 85 millones de empleos manufactureros intensivos en mano de obra durante la próxima década. Del mismo modo que Japón perdió 9,7 millones en la década de 1960 y Corea casi 2,5 millones en la década de 1980 debido al aumento de los salarios y los costes de producción, la economía china atravesará un proceso similar, aunque mucho mayor en número (Lin, 2012). Se prevé que los salarios de los trabajadores no cualificados en China se cuadruplicarán en diez años. Según la Oficina Nacional de Estadística de China, el salario mensual medio de un trabajador asciende ahora a 325,24 dólares estadounidenses (Oficina Nacional de Estadística, Xinhua, 27 de abril de 2012), con un aumento anual el año pasado que superó el 20%. La inflación salarial y el aumento de los costes de producción obligarán con el tiempo a los fabricantes chinos a centrarse en productos de mayor valor añadido, siguiendo tendencias similares a las observadas anteriormente en otras economías asiáticas, como Japón, Corea, Singapur y Taiwán.
La economía china ha alcanzado el llamado «punto de inflexión de Lewis», denominado así en honor al economista W. Arthur Lewis, ganador del Premio Nobel. Se refiere al cambio gradual de un sector manufacturero hacia productos de mayor valor añadido, provocado cuando los costes de producción superan las ganancias de productividad. Así pues, empieza a manifestarse la tendencia a largo plazo a deslocalizar el sector manufacturero chino de gama baja e intensivo en mano de obra. Aunque China seguirá siendo una economía manufacturera muy competitiva, al menos a medio plazo, el aumento de los costes de producción alentará y obligará a las empresas chinas a trasladar sus operaciones al extranjero. Parte de esta deslocalización podría llegar a África (Davies, M. Edinger, H, Draper, P. Changing China, Changing Africa, Asia Economic Policy Review, mayo de 2014).
La última década aproximadamente ha sido un período muy convulso para los fabricantes extranjeros, que han tenido dificultades para competir con la maquinaria manufacturera china. Sin duda, la industria textil y de la confección de Sudáfrica, junto con otros sectores, ha sufrido las consecuencias. Otros países se han beneficiado al atraer manufactura textil de bajo valor en la cadena de producción. Por ejemplo, la vecina Lesoto ha ofrecido una mano de obra de menor coste y menos sindicalizada para captar este sector en declive de Sudáfrica. Esto ha contado con el apoyo de la Ley de Crecimiento y Oportunidades para África (AGOA), aprobada por el Congreso de EE. UU. en 2000, que ha contribuido a impulsar las exportaciones del pequeño país al mercado estadounidense.
Sin embargo, la competitividad manufacturera china basada en mano de obra intensiva está ahora en declive. El resultado inevitable será el traslado de la manufactura china de gama baja a destinos de economías en desarrollo de menor coste. Esto puede generar enormes oportunidades de empleo para las economías de bajos ingresos con sectores manufactureros incipientes. Lin respalda este argumento citando la cifra de 107.000 millones de dólares estadounidenses en exportaciones chinas de prendas de vestir en 2009, frente a unas exportaciones totales de prendas de vestir del África subsahariana de apenas 2.000 millones de dólares estadounidenses. La oportunidad para África de captar una parte de esos ingresos procedentes de fábricas chinas reubicadas es, sin duda, enorme.
La participación de la manufactura en el PIB del África subsahariana se ha mantenido estable entre el 10% y el 14% en los últimos años. La producción industrial del que ahora es el continente de crecimiento más rápido del mundo se expande al mismo ritmo que el resto de la economía (Economist, 8 de febrero de 2014).
El ejemplo más notable de esta tendencia está en Etiopía. El Fondo de Desarrollo China-África (CADFUND), financiado con fondos soberanos, financia un parque industrial en una zona económica especial por valor de 2.000 millones de dólares estadounidenses durante la próxima década, para crear una zona de manufactura ligera en las afueras de la capital, Adís Abeba. El foco está en el calzado y la ropa. El resultado final podría ser la creación de 200.000 empleos (Economist, 8 de febrero de 2014).
¿De los gansos asiáticos a los africanos?
El académico estadounidense Daniel Okimoto ha caracterizado el modelo de crecimiento de Asia oriental como un patrón de gansos volando en formación en forma de V, con Japón a la cabeza de la economía regional. En la década de 1970, a Japón le siguieron las economías tigre de Hong Kong, Singapur, Corea del Sur y Taiwán. El tercer grupo de gansos asiáticos incluye a Malasia, Tailandia y, más recientemente, Vietnam. Pero el ganso que encabeza la formación es, sin duda, China. Su economía no se parece tanto a un ganso volando en formación como a un Boeing que pasa rugiendo: tal ha sido su impacto disruptivo en el desplazamiento de sectores y la destrucción de empleos en economías competidoras. Por otra parte, también debe reconocerse su contribución positiva a la reducción de la inflación mediante la exportación de productos de bajo coste.
Si aplicamos este modelo a África, ¿podemos empezar a identificar las economías que podrían convertirse en los gansos líderes del continente? Nigeria es la mayor economía africana, tras el rebasing de su PIB en abril de 2014. Pero Sudáfrica es, sin duda, el país más industrializado de África y cuenta con el sector empresarial más competitivo a nivel internacional. Sin embargo, pese al aumento de los costes de producción y los salarios, no hemos visto que la manufactura sudafricana se traslade a economías africanas de menor coste, salvo quizá la producción textil y de prendas de vestir, que se ha trasladado a Lesoto. Es lamentable que las economías de la Comunidad de Desarrollo de África Austral —una región con una población conjunta de 285 millones— no hayan hecho lo suficiente para atraer la manufactura sudafricana como lo hicieron las economías asiáticas para atraer la manufactura japonesa a principios de la década de 1990.
Dado que pocos Estados del África subsahariana se diferencian eficazmente de sus vecinos —Etiopía, Ghana y Ruanda destacan como posibles excepciones—, quizá los gansos africanos se alineen según el modelo asiático. Una pregunta clave es qué Estados africanos construirán proactivamente las instituciones y los entornos propicios necesarios para atraer fabricantes a sus economías y ascender al primer peldaño de la cadena de valor industrial.
Salarios mínimos o salarios medios en Etiopía, Ghana, Ruanda, Indonesia, Filipinas y Vietnam:
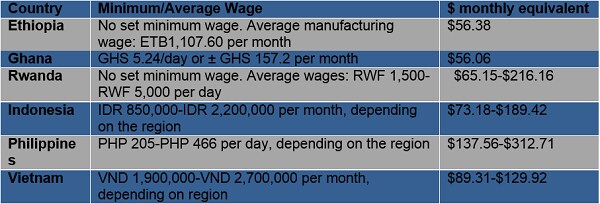
Fuentes: Informes nacionales del Departamento de Estado de EE. UU., Wage Indicator y varios sitios web, incluidos los de distintos departamentos de trabajo, la Organización Internacional del Trabajo y el Centro de Promoción de Inversiones de Ghana
¿Adónde empezará a trasladarse la industria china, que ahora representa más del 20% de la manufactura mundial? Los competidores emergentes de las aspiraciones manufactureras de África son todos asiáticos: destacan Indonesia, Filipinas, Tailandia y Vietnam. Sus costes laborales se están volviendo relativamente más bajos a medida que aumentan los de China.
Según el Bank of America, estas economías asiáticas están «a punto de acelerarse, impulsando las monedas de la región y alimentando auges del consumo y del mercado inmobiliario». Gracias a sus poblaciones jóvenes —el llamado dividendo demográfico— y a sus altos índices de alfabetización, estos países asiáticos están bien posicionados para beneficiarse del traslado de la manufactura china de gama baja.
África no sentó las mismas bases para la industrialización que sus homólogos asiáticos en las décadas de 1970 y 1980. El «desafío de los recién llegados» consiste ahora en construir las infraestructuras, instituciones y capacidades necesarias para atraer inversiones. Los Estados africanos no previeron el superciclo de materias primas impulsado por China durante la última década y, por tanto, no aprovecharon plenamente la oportunidad que brindaba a sus sectores de recursos. Es imperativo que ahora reconozcamos el próximo cambio, impulsado por las fuerzas del mercado, en el sector manufacturero de China, para dar impulso a las ambiciones africanas de industrialización y transformación de los recursos.
La relación de África con China ya no consiste únicamente en atraer capital estatal, sino también inversión privada. Este punto clave debería orientar cada vez más las políticas de los Estados africanos que buscan ir más allá de los recursos y diversificar sus economías mediante el desarrollo de industrias incipientes y sectores manufactureros. Así pues, los cambios estructurales en China ofrecen ahora a África un enorme potencial de desarrollo.
Autor: Martyn Davies es director ejecutivo de Frontier Advisory y Joven Líder Global.
Imagen: Un ingeniero guía a un maquinista en el complejo de mantenimiento de Sudan Railway en Jartum, el 14 de febrero de 2013. REUTERS/Mohamed Nureldin Abdallah




