Este artículo se publica en colaboración con Project Syndicate.
En las próximas semanas, la Reserva Federal de Estados Unidos y el Banco Central Europeo probablemente pondrán en marcha políticas notablemente distintas. La Fed se dispone a subir los tipos de interés por primera vez en casi diez años. Mientras tanto, se espera que el BCE introduzca medidas no convencionales adicionales para llevar los tipos en la dirección opuesta, aunque eso implique ejercer una presión bajista adicional sobre algunos bonos públicos que ya cotizan con rendimientos nominales negativos.
Al aplicar estas políticas, ambos bancos centrales persiguen objetivos internos encomendados por su legislación de creación. El problema es que puede haber pocos mecanismos ordenados, si es que hay alguno, para gestionar las repercusiones internacionales de esta creciente divergencia.

La Fed responde a indicios continuados de una sólida creación de empleo en Estados Unidos y a otras señales de que la economía del país se recupera, aunque de forma moderada. También consciente del riesgo para la estabilidad financiera si los tipos de interés se mantienen en niveles artificialmente bajos, se espera que la Fed los eleve cuando su Comité Federal de Mercado Abierto, encargado de fijar la política monetaria, se reúna los días 15 y 16 de diciembre. La medida marca un punto de inflexión en el enfoque de la Fed hacia la economía. Al decidir subir los tipos de interés, no solo estará retirando el pie del acelerador de los estímulos financieros, sino que también dará un paso notable hacia la normalización plurianual de su postura general de política.
Mientras tanto, el BCE se enfrenta a un panorama económico muy distinto, con un crecimiento en general lento, el riesgo de deflación y preocupaciones por el impacto de los atentados terroristas de París en la confianza de empresas y consumidores. Como resultado, los responsables de la institución estudian seriamente llevar la tasa de descuento aún más a territorio negativo y ampliar su programa de compra de activos a gran escala (conocido también como flexibilización cuantitativa). En otras palabras, es probable que el BCE amplíe y prolongue medidas experimentales que presionarán aún más el acelerador de los estímulos financieros.
En un mundo ideal, los responsables de las políticas habrían evaluado el potencial de los efectos derrame internacionales de estas políticas divergentes (incluidos los posibles efectos de retorno a ambos lados del Atlántico) y habrían puesto en marcha una serie de instrumentos para garantizar una mejor alineación de los objetivos nacionales y globales. Lamentablemente, la polarización política y la disfunción general de las políticas en Estados Unidos y en la Unión Europea siguen obstaculizando ese esfuerzo. Como resultado, ante la falta de una respuesta política más integral, la armonización de las políticas divergentes de sus bancos centrales quedará en manos de los mercados, en particular, de los de activos de renta fija y de divisas.
Ya, el diferencial de tipos de interés entre los bonos «sin riesgo» a ambos lados del Atlántico —por ejemplo, los bonos del Tesoro estadounidense y los Bund alemanes— se ha ampliado notablemente. Y, al mismo tiempo, el dólar se ha fortalecido no solo frente al euro, sino también frente a la mayoría de las demás monedas. Si no se controlan, es probable que estas tendencias se mantengan.
Si la historia sirve de guía, hay tres cuestiones principales que merecen un seguimiento atento en los próximos meses. En primer lugar, es poco probable que Estados Unidos se quede de brazos cruzados durante mucho tiempo si su moneda se aprecia de forma significativa y su competitividad internacional se deteriora sustancialmente. Las empresas ya informan de presiones sobre sus resultados debido al fortalecimiento del dólar, y algunas incluso piden a sus gobiernos que desempeñen un papel más contundente para contrarrestar una «guerra de divisas» encubierta.
En segundo lugar, dado que el dólar se utiliza como divisa de reserva, un aumento rápido de su valor podría presionar a quienes lo han utilizado de forma imprudente. En particular, corren riesgo las empresas de economías emergentes que, habiéndose endeudado mayoritariamente en dólares pero generando solo ingresos limitados en esa divisa, podrían tener importantes descalces de divisas en sus activos y pasivos o en sus ingresos y gastos.
Y, por último, los movimientos bruscos de los tipos de interés y de cambio pueden provocar volatilidad en otros mercados, sobre todo en el de renta variable. Dado que los controles regulatorios y las restricciones de mercado han reducido la capacidad de los intermediarios para desempeñar un papel anticíclico acumulando inventario en sus balances, es probable que la inestabilidad resultante de los precios sea considerable. Existe el riesgo de que algunas carteras se vean obligadas a deshacer posiciones de forma desordenada. Además, es probable que se cuestione la política de los bancos centrales de limitar la denominada «volatilidad volátil».
Por supuesto, ninguno de estos resultados está predeterminado. Los políticos a ambos lados del Atlántico tienen capacidad para reducir el riesgo de inestabilidad mediante la aplicación de reformas estructurales, la garantía de una demanda agregada más equilibrada, la eliminación de focos de endeudamiento excesivo y la mejora de los mecanismos de gobernanza multilateral y regional.
Las tres posibles consecuencias de todo esto incluyen un mundo de varias velocidades relativamente estable, perturbaciones notables que socavan la recuperación económica de Estados Unidos y un renacimiento europeo que se beneficia del crecimiento estadounidense. La buena noticia es que el impacto de la divergencia dependerá de cómo los responsables de las políticas gestionen sus presiones. La mala noticia es que todavía no han encontrado la voluntad política para actuar con decisión a fin de minimizar los riesgos.
Mientras la Fed normaliza su política monetaria y el BCE redobla sus medidas extraordinarias, sin duda deberíamos esperar lo mejor. Pero también deberíamos prepararnos para un aumento sustancial de la incertidumbre financiera y económica.
La publicación no implica que el Foro Económico Mundial respalde las opiniones expresadas.
Para estar al día de la Agenda, suscríbase a nuestro boletín semanal.
Autor: Mohamed A. El-Erian es asesor económico jefe de Allianz y miembro de su Comité Ejecutivo Internacional.
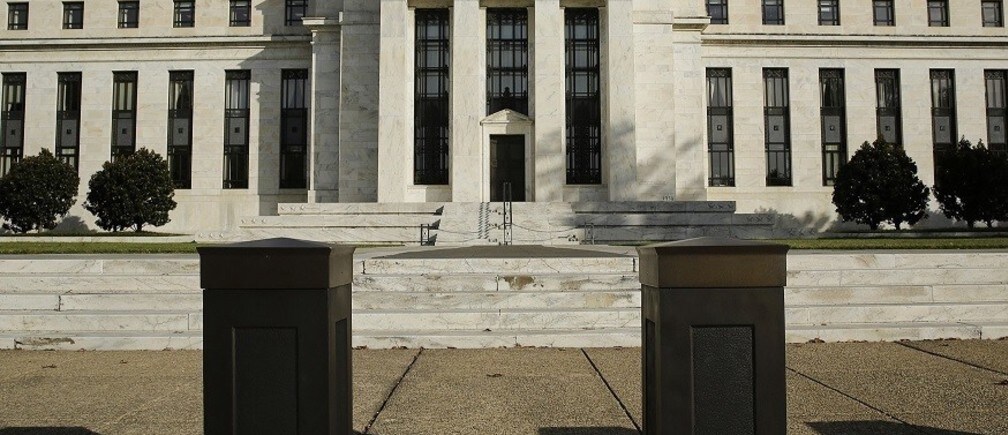
Imagen: El edificio de la Junta de la Reserva Federal de Estados Unidos se ve tras barreras de seguridad en Washington. REUTERS/Gary Cameron.




