Este artículo se publica en colaboración con The Financial Times.
¿Qué es exactamente lo que inquieta a los mercados mundiales de divisas?
Puede describirse como el doloroso proceso de aprender a hablar PBoC, o Banco Popular de China. Los mercados de divisas mundiales tienen su sede en Londres y Nueva York y están acostumbrados a analizar cada declaración de los responsables de política occidentales, cuyo tono y tácticas creen comprender.
Esto resulta lógico, ya que el dólar estadounidense sigue presente en casi el 90 % de todas las operaciones con divisas, y el euro, en alrededor del 40 %. El renminbi chino, por su parte, participa en cerca del 2 % de las operaciones, según los mismos datos, y los funcionarios del PBoC no se expresan en público ni de lejos con tanta frecuencia como figuras del calibre de Janet Yellen, presidenta de la Reserva Federal de Estados Unidos, o Mario Draghi, presidente del BCE.
¿Por qué algo que no domina el mercado está dominándolo?
El renminbi extraterritorial es uno de los mecanismos a través de los cuales pueden expresarse los crecientes temores de los inversores sobre la economía china, de ahí su debilidad. El hecho de que el tipo de cambio en el mercado interno, estrictamente gestionado, también se esté debilitando, aunque de forma más gradual, es considerado por los inversores internacionales una confirmación oficial de sus apuestas en contra de China.
Para casi todos salvo unos pocos especialistas, los mercados emergentes suelen ser, en el mundo de las divisas, una apuesta binaria de tipo sí o no. China es demasiado grande para agruparla con otros mercados emergentes, aunque los analistas se enfrentan a los mismos problemas, incluidos datos escasos y poco fiables.
Los cambios de régimen cambiario también son siempre complicados, ya que los operadores tratan de averiguar cómo funcionará en la práctica el nuevo sistema.
¿Por qué el PBOC no puede hablar simplemente más como la Fed o el BCE?
Los bancos centrales evolucionan junto con sus países, y la relación de la China oficial con los medios de comunicación es, por decirlo suavemente, mucho más limitada que la de sus equivalentes en Estados Unidos o Europa.
En medio de la actual moda de la transparencia, conviene recordar que esta también sigue evolucionando. Solo el año pasado el Banco de Inglaterra publicó los detalles de sus reuniones de fijación de tipos junto con la propia decisión. Y tan recientemente como en los años ochenta, la Fed actuaba más como el PBoC: no publicaba su tipo de interés de referencia, prefiriendo que los mercados lo adivinaran.
El PBoC ha ofrecido, de hecho, más información que antes sobre por qué cambió su régimen de divisas y cómo mide el renminbi. El mes pasado publicó la composición de la cesta de divisas con la que sigue el valor del renminbi.
Si existe una cesta que muestra lo que sigue el PBoC, ¿por qué seguimos obsesionados con el tipo de cambio renminbi-dólar?
Dicho de forma sencilla, esto es lo que se negocia. Las cestas ponderadas por comercio, similares a la del PBoC, llevan mucho tiempo disponibles para la mayoría de las principales divisas, pero son los pares de divisas —como dólar-euro, dólar-yen y dólar-renminbi— los que siguen considerándose ampliamente indicadores, minuto a minuto, del ánimo del mercado.
De acuerdo, pero ¿por qué esa obsesión particular con la «fijación» diaria del renminbi?
Las viejas costumbres mueren con dificultad. Antes de que cambiara su régimen cambiario en agosto, la fijación por parte del PBoC de un punto medio, a partir del cual el tipo onshore podía fluctuar un 2 % en cualquier dirección, era su forma de indicar al mercado hacia dónde quería que se dirigiera el renminbi.
Ahora quiere que la «fijación» se considere más una reacción a los movimientos del mercado del día anterior, pero los operadores y analistas extraterritoriales se resisten a renunciar a lo que consideran la única orientación periódica que reciben del banco central chino.
¿Cómo podría calmarse todo esto, entonces?
Con el tiempo, es la hipótesis más probable. Los operadores son conscientes de que el PBoC puede utilizar las vastas reservas de divisas de China para frenar la caída siempre que quiera, y, según se informa, así lo ha hecho.
Una interpretación de las acciones de China es que no desea tanto un renminbi más débil como introducir cierta volatilidad para que los posibles especuladores sean cautelosos. Eso, al menos, lo ha conseguido.

La publicación de estos contenidos no implica que el Foro Económico Mundial respalde las opiniones expresadas.
Para estar al día con la Agenda, suscríbase a nuestro boletín semanal.
Autor: Jennifer Hughes es la editora de mercados de capital de Asia de The Financial Times.
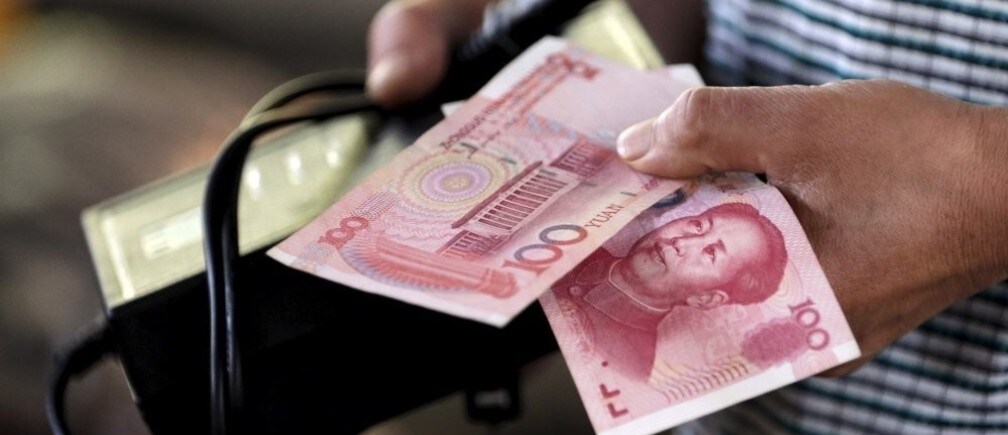
Imagen: Un cliente sostiene un billete de 100 yuanes en un mercado de Pekín. REUTERS/Jason Lee.




