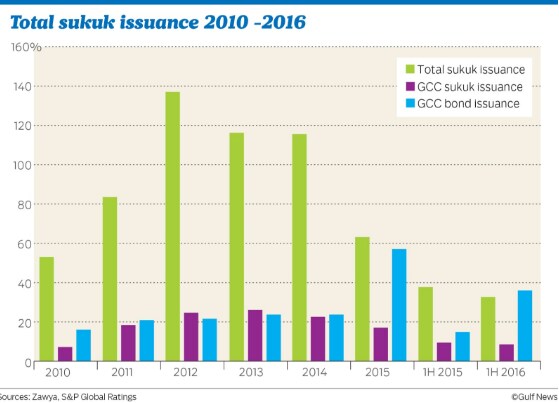
En abril, Arabia Saudí emitió en la Bolsa de Irlanda su mayor bono conforme a la sharía hasta la fecha. El bono islámico de 9.000 millones de dólares, o sukuk, tuvo una sobredemanda enorme y atrajo órdenes por más de 33.000 millones de dólares.
Pero ¿qué es exactamente la financiación islámica, qué es un sukuk y por qué resultan tan atractivos para los inversores ajenos al mundo islámico?
¿En qué consiste?
La diferencia más evidente con respecto a los bancos occidentales es que la financiación islámica prohíbe cobrar intereses. Según la ley islámica, el dinero solo sirve para definir el valor de algo y carece de valor en sí mismo. Por tanto, no se permite que el dinero genere más dinero al depositarlo en una cuenta bancaria o prestárselo a otra persona.
En cambio, los bancos obtienen beneficios compartiendo con los inversores el riesgo de sus inversiones y operando sobre la base de pérdidas y ganancias.
Así pues, en vez de ganar dinero ofreciendo préstamos o hipotecas y cobrando intereses por ellos, un banco conforme a la sharía utilizaría el dinero de sus depositantes para adquirir activos y luego compartiría con ellos los beneficios obtenidos de esos activos.
Como el banco comparte con sus depositantes el riesgo de las inversiones, no se permiten niveles elevados de incertidumbre —conocida como ghara—. Hay que identificar todos los riesgos posibles para los inversores y revelar toda la información pertinente.
Otra condición de la financiación islámica es que las inversiones deben destinarse a bienes que existan en el mundo real, como propiedades o empresas, aunque estas no deben estar relacionadas con los juegos de azar, el alcohol ni el tabaco.
Estas inversiones deben realizarse sobre la base de la propiedad, para evitar el riesgo de que no estén disponibles en el futuro.
¿Qué es un sukuk?
Un sukuk es un bono conforme a la sharía. Mientras que los bonos occidentales ofrecen pagar a sus tenedores un tipo de interés durante un periodo determinado, los sukuk ofrecen una tasa fija de beneficios.
El sukuk sin precedentes de Arabia Saudí se dividió en dos tramos: un bono a cinco años que ofrecía a los inversores un 2,89 % y otro a 10 años con una tasa de beneficios del 3,63 %.
Los sukuk adoptan diversas formas; la al-ijara es una de las estructuras más comunes.
La estructura al-ijara es, en esencia, la versión de la financiación islámica de un arrendamiento. En un sukuk al-ijara, la propiedad del activo se transfiere al tenedor del bono y el activo se arrienda de nuevo al emisor; el tenedor cobra un «alquiler» por el uso del activo durante la vigencia del bono. Al final de ese periodo, cuando el bono vence, la propiedad del activo vuelve a transferirse al emisor.
El Gobierno del Reino Unido eligió la estructura al-ijara para su sukuk cuando se convirtió en el primer gobierno de un país ajeno al mundo islámico en emitir un bono soberano conforme a la sharía en 2014.
El sukuk de 200 millones de libras estaba respaldado por tres propiedades del Gobierno del Reino Unido.
Durante los cinco años de vigencia del bono, sus tenedores adquieren efectivamente la propiedad de los inmuebles y cobran al Gobierno del Reino Unido un alquiler por su uso. Ese alquiler se traduce en una tasa fija de beneficios del 2,036 % para los tenedores del bono.
Cuando el bono venza en 2019, la propiedad de los inmuebles volverá al Gobierno del Reino Unido.
¿Por qué son tan populares?
Aunque su valor era de solo 200 millones de libras, el sukuk del Gobierno del Reino Unido de 2014 atrajo órdenes por un total de 2.300 millones de libras.
Esta popularidad forma parte, en cierta medida, de una tendencia más amplia en los mercados de capitales: los inversores, inseguros ante las perspectivas de crecimiento mundial, han acudido en masa a la relativa estabilidad de las inversiones en bonos. Los bonos soberanos están demostrando ser especialmente populares; en una subasta de bonos alemana de 2016, la demanda fue tan alta que ofreció un rendimiento negativo. Los inversores estaban dispuestos a perder dinero para pagar el privilegio de la estabilidad alemana en un mundo incierto.
El aumento de la popularidad de los sukuk también se remonta a la crisis financiera mundial de 2008.
Kamal Munir, profesor asociado de estrategia y política en la Judge Business School de la Universidad de Cambridge, escribe que el énfasis de la financiación islámica en el capital y la inversión en la economía real proporciona «un sector bancario estable y productivo».
«En lugar de ofrecer una alternativa financiera lucrativa a la inversión en la economía real, la banca islámica complementa y fortalece esta última», afirma Munir. «Garantiza que el capital financiero no provoque una inflación artificial de los precios de los activos. En cambio, se pone al servicio de la economía real, en proyectos reales».
Dado el daño causado por estructuras financieras muy complejas y arriesgadas, desligadas de los activos, no sorprende que cada vez más inversores se sientan atraídos por el énfasis de la financiación islámica en los activos reales y en una mayor certidumbre.





