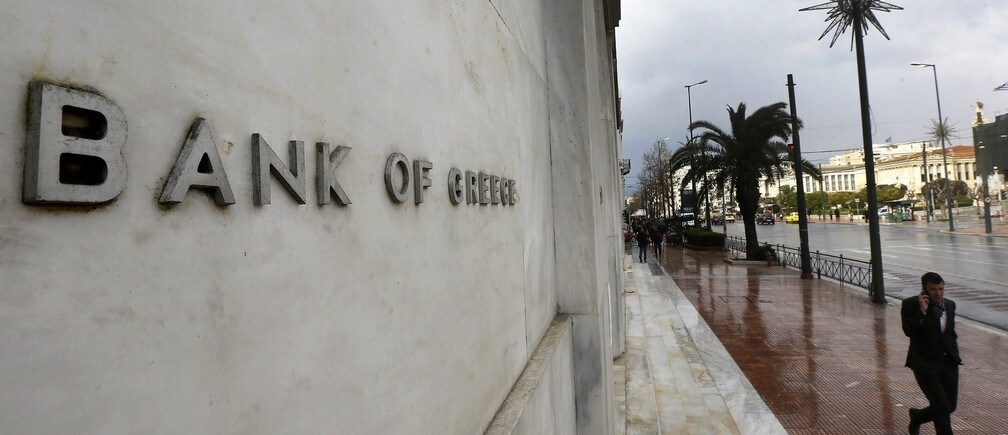
El problema de la liquidez de los bancos griegos es uno de los más apremiantes ahora que ha terminado el referéndum. Como se ha informado ampliamente, los bancos griegos están agotando sus reservas, incluso con los controles de capital vigentes desde el 28 de junio que fijan en 60 € el límite de efectivo que los griegos pueden retirar de sus cuentas. Hay varios problemas apremiantes que, si no se resuelven, podrían conducir a una Grexit.
Al estar congelado el importe de la asistencia de emergencia proporcionada por el Banco Central Europeo (BCE), los bancos griegos siguen sin poder reabrir. Una solución a corto plazo sería que los bancos emitieran pagarés respaldados por el Banco de Grecia. Sin embargo, esto equivaldría a una moneda paralela y sería la primera etapa de la reintroducción del dracma. También sería un gran paso hacia la salida de la eurozona.
El BCE está reteniendo la asistencia de liquidez de emergencia (ELA, por sus siglas en inglés) que proporciona a Grecia, a la espera de un acuerdo de rescate que garantice, a su juicio, la solvencia griega. Mientras el BCE no intervenga para estabilizar los bancos con más ELA, los bancos griegos seguirán cerrados y sus reservas se agotarán rápidamente.
El peligro claro e inminente es que los acreedores de Grecia mantengan una actitud de «euroarrogancia». Esta actitud se manifiesta en un compromiso inflexible con el cumplimiento de las normas fiscales, independientemente de sus consecuencias socioeconómicas. En consecuencia, el precio último que habrá que pagar por el «No» griego será una Grexit.
Mantener los bancos cerrados
La decisión sobre si Grecia recibirá o no la ELA adicional que necesita está en manos del BCE y de su Consejo de Gobierno. Este está integrado por los seis miembros del Comité Ejecutivo y los presidentes de los 19 bancos centrales de los países de la eurozona. Pese a las afirmaciones de independencia, la gestión del BCE está estrechamente vinculada al Eurogrupo de ministros de Finanzas. Se considera que estos son los más vehementes en su oposición al alivio de la deuda de los Estados miembros del euro asediados.
Cabe señalar que la decisión de limitar el importe de la ELA para Grecia no es simplemente una cuestión de seguir las normas. El mandato del BCE y los precedentes no impiden que conceda más asistencia a Grecia en este momento. El programa de expansión cuantitativa (QE) del BCE, destinado a aumentar la liquidez y los préstamos entre los bancos de la eurozona, ha incluido la compra de deuda soberana en manos de esos bancos (incluidas las compras de deuda griega por parte de bancos franceses y alemanes). La QE se está ampliando para comprar activos de empresas de servicios públicos, y existe la posibilidad de que el programa se extienda a la compra de bonos corporativos en los países de la eurozona. Una pregunta clave para el BCE es por qué esto no se está haciendo en Grecia.
El BCE también incumple sus acuerdos sobre la ELA, pues está concediendo estos fondos a Bulgaria en las mismas condiciones que a otros Estados miembros, como respaldo frente al contagio financiero derivado de la crisis de su vecina y de una posible Grexit. Sin embargo, Bulgaria no es miembro de la eurozona. Es evidente que las propias acciones del BCE están socavando su legitimidad. Además, sus intervenciones políticas ponen seriamente en entredicho su función de banco central como prestamista de última instancia para el sistema bancario de la eurozona.
La responsabilidad de proporcionar ELA suele delegarse en el banco central nacional correspondiente; por tanto, es el Banco de Grecia quien debería decidir los costes y riesgos derivados de concederla. Sin embargo, si el Consejo de Gobierno del BCE considera que la provisión de ELA interfiere con el sistema más amplio de la eurozona, puede intervenir y suspenderla. La pregunta clave es si se considera que Grecia atraviesa una crisis temporal de liquidez o una casi permanente.
Otros escenarios posibles y fantasiosos
Ante la intransigencia del BCE y la falta de una solución rápida a la crisis, el escenario más probable es la emisión de pagarés como moneda paralela nacional. Sin embargo, hay otros escenarios posibles:
Seguir el ejemplo de Chipre, que mantuvo sus bancos en funcionamiento apropiándose de los ahorros privados de los depositantes por encima de cierto límite. En Grecia, se estima que estos ascienden a unos 140.000 millones de euros.
Convertir en acciones el 3 % de la deuda soberana griega total en manos de los bancos griegos (unos 10.000 millones de euros).
El escenario menos probable de que el FMI acuda al rescate en forma de liquidez de emergencia, bajo la presión del Gobierno estadounidense para evitar una crisis humanitaria.
Ninguna de estas opciones es probable en el futuro inmediato, aunque podrían depender del curso de las negociaciones con sus acreedores. Sin embargo, el tiempo no está del lado de nadie.
Entre las opciones más fantasiosas para obtener capital a medio plazo figuran arrendar bases aéreas a los rusos a cambio de depósitos de oro; vender a precio de saldo activos de infraestructura a los chinos; y nacionalizar, sin compensación, activos propiedad de otras empresas de la UE. Todas tendrían profundas consecuencias geopolíticas para la permanencia de Grecia en la UE (y, por tanto, son improbables).
Si las instituciones europeas no abandonan su actual postura de euroarrogancia y no buscan rediseñar toda la arquitectura de la eurozona, la UE podría estar destinada a seguir el mismo camino que el Imperio otomano. Es decir, la ambición transnacional podría implosionar y dar paso a un nacionalismo fracturado, algo demasiado familiar para el continente. Si los bancos griegos se quedan sin efectivo, salir del euro será su única opción.
Este artículo se publicó originalmente en The Conversation. Lea el artículo original.. La publicación no implica que el Foro Económico Mundial respalde estas opiniones.
Para estar al día con la Agenda, suscríbase a nuestro boletín semanal.
Autor: Leslie Budd es Reader in Social Enterprise en The Open University.
Imagen: Un hombre pasa junto a la sede del Banco de Grecia, en el centro de Atenas. REUTERS/Yannis Behrakis.




