La Oficina de Estadísticas Laborales de EE. UU. publicó la semana pasada nuevos datos de su Encuesta de Ofertas de Empleo y Rotación Laboral, más conocida como JOLTS. El conjunto de datos nos ofrece información sobre el nivel de movimiento en el mercado laboral: cuántos trabajadores dejaron un empleo, cuántos fueron contratados y cuántos puestos ofrecen los empleadores. Una forma de analizar estos datos es representar gráficamente una relación conocida como la curva de Beveridge.
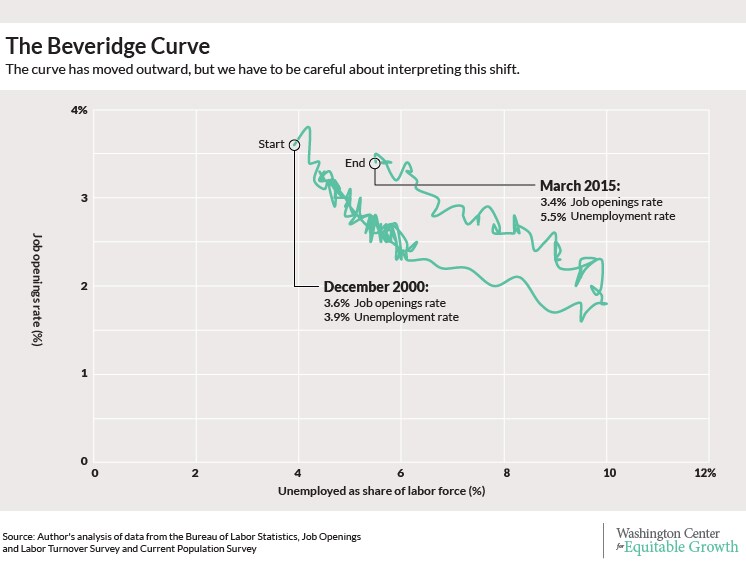
La curva, llamada así por el economista británico William Beveridge, muestra la relación entre la tasa de desempleo y la tasa de vacantes, es decir, el número de ofertas de empleo como proporción de la población activa. Si la curva se desplaza hacia la derecha y hacia arriba, como hemos visto durante la recuperación económica tras la Gran Recesión de 2007-2009 (véase la Figura 1), la mayoría concluye que los empleadores publican más ofertas de empleo, pero no les gustan los candidatos potenciales que encuentran.
Figura 1
Pero ¿es correcta esa interpretación del desplazamiento? Bueno, el aumento del desempleo durante la Gran Recesión y los altos niveles posteriores se ven afectados de manera singular por los elevados niveles de desempleo de larga duración, así que eso podría tener algo que ver con el desplazamiento. Salim Furth, de la Heritage Foundation, señalaque ese podría ser, efectivamente, el caso. Y trazar la curva de Beveridge usando la tasa de desempleo de larga duración —en lugar de la tasa general— confirma esta idea: la mayor parte del desplazamiento se debe al desempleo de larga duración (véase la Figura 2).

¿Qué podría explicar esta relación algo sorprendente? Un documento de trabajo de los economistas Kory Kroft, de la Universidad de Toronto; Fabian Lange, de la Universidad de Yale; Matthew Notowidigdo, de la Universidad Northwestern; y Lawrence Katz, de la Universidad de Harvard, plantea que la mayor parte del aumento del desempleo de larga duración se debe a que muchos trabajadores desempleados que, de otro modo, abandonarían la población activa se han mantenido en ella gracias a la prolongación del seguro de desempleo. Como resultado, la tasa de desempleo sigue siendo alta porque los trabajadores continúan buscando empleo.
También hay indicios de que la tasa de ofertas de empleo refleja una búsqueda de trabajadores por parte de los empleadores más intensa de lo que realmente es. Un artículo de los economistas Steven J. Davis y R. Jason Faberman, de la Universidad de Chicago, junto con John C. Haltiwanger, de la Universidad de Maryland, analiza la tasa de ofertas de empleo y observa una disminución de la «intensidad de contratación». Esto significa que los empleadores aumentan las ofertas publicadas, pero todavía no están muy interesados en contratar. Así que, una vez más, el desplazamiento podría estar exagerado.
Pero demos un paso atrás y examinemos los datos históricos. La base de datos JOLTS solo se remonta a diciembre de 2000. Analizar el desplazamiento de una curva con datos de hace 15 años puede ser problemático. Si creemos que podría haber un cambio estructural en el mercado laboral, deberíamos analizar datos que abarquen un período mucho más largo.
Eso es precisamente lo que hicieron un informe publicado el año pasado por Peter Diamond, economista del Instituto Tecnológico de Massachusetts y premio Nobel, y Ayşegül Şahin, del Banco de la Reserva Federal de Nueva York. Construyeron un conjunto de datos que se remonta a 1951. Muestran que la curva de Beveridge se ha desplazado hacia afuera varias veces en las últimas seis décadas, pero esos desplazamientos no indicaban cambios estructurales importantes en el mercado laboral ni un aumento del desempleo estructural.
¿Cuál es la lección? Los desplazamientos de la curva de Beveridge deben interpretarse con cautela. Un desplazamiento hacia afuera de la curva no es necesariamente señal de un aumento del desempleo estructural. Las curvas y los gráficos sencillos pueden aclarar e instruir, pero no ponen fin al análisis, en particular cuando los datos subyacentes se limitan a un período breve. Dedicar tiempo a profundizar más es una inversión que merece la pena.
Este artículo se publica en colaboración con The Washington Centre for Equitable Growth. La publicación no implica que el Foro Económico Mundial respalde estas opiniones.
Para seguir al día con la Agenda, suscríbase a nuestro boletín semanal.
Autor: Nick Bunker es asociado de investigación sobre políticas en el Washington Center for Equitable Growth.
Imagen: Se ve a los trabajadores que se desplazan por la mañana frente a la Bolsa de Nueva York, el 30 de julio de 2012. REUTERS/Brendan McDermid.




