La Reserva Federal de EE. UU. debería analizar muy detenidamente las últimas cifras de empleo mientras considera cuándo empezar a subir los tipos de interés. El crecimiento del empleo mantuvo su ritmo en mayo, pero no fue lo bastante rápido como para impulsar un aumento adecuado de los salarios. La economía de EE. UU. creó 280.000 puestos de trabajo el mes pasado y la tasa de desempleo subió ligeramente al 5,5 %, según los datos publicados esta mañana por la Oficina de Estadísticas Laborales de EE. UU. Sin embargo, el crecimiento nominal de los salarios (sin tener en cuenta la inflación) de todos los trabajadores del sector privado aún no se ha acelerado: ha aumentado a un ritmo del 2,3 % en los últimos 12 meses. Las perspectivas de crecimiento nominal de los salarios tampoco parecen mejores, a menos que el empleo aumente significativamente más rápido.
La tasa general de desempleo aumentó ligeramente, un punto porcentual, durante el mes debido al incremento de la participación en la fuerza laboral, pero aún hay muchos indicios de que la capacidad ociosa del mercado laboral está disminuyendo muy lentamente. La proporción de trabajadores que están vinculados marginalmente a la fuerza laboral o que trabajan a tiempo parcial por razones económicas bajó al 5,3 % en mayo y ha venido disminuyendo desde hace más de tres años. Pero el nivel sigue por encima del 3,8 %, que era la cifra justo antes de la Gran Recesión, en diciembre de 2007.
Otro indicador clave del mercado laboral es la proporción de trabajadores en edad productiva (de 25 a 54 años) que tienen empleo. La tasa de empleo de las personas en edad productiva ha aumentado de forma constante a medida que se afianzaba la recuperación de la Gran Recesión, y el crecimiento del empleo ha ido compensando las profundas pérdidas de puestos de trabajo causadas por la recesión. La tasa se sitúa actualmente en el 77,2 %, muy por encima de su mínimo del 74,8 % registrado en noviembre de 2010. Sin embargo, está por debajo del máximo previo a la recesión, del 79,7 % en diciembre de 2007, y del nivel anterior a la recesión previa, del 81,3 % en marzo de 2001.
Un indicador de un mercado laboral saludable es un crecimiento salarial sólido y sostenible. Teniendo en cuenta ese objetivo, ¿qué nivel de empleo entre las personas en edad productiva señalaría un mercado laboral vigoroso? Si suponemos un crecimiento de la productividad laboral del 1,5 % y una inflación anual del 2 % —la tasa de inflación objetivo de la Reserva Federal—, el crecimiento nominal adecuado de los salarios sería de al menos un 3,5 %. En los últimos 25 años, el crecimiento salarial de los trabajadores de producción y de los que no ocupan puestos de supervisión solo ha alcanzado ese objetivo cuando la tasa de empleo de las personas en edad productiva había sido, seis meses antes, de al menos un 79 % (véase la figura 1).
Figura 1
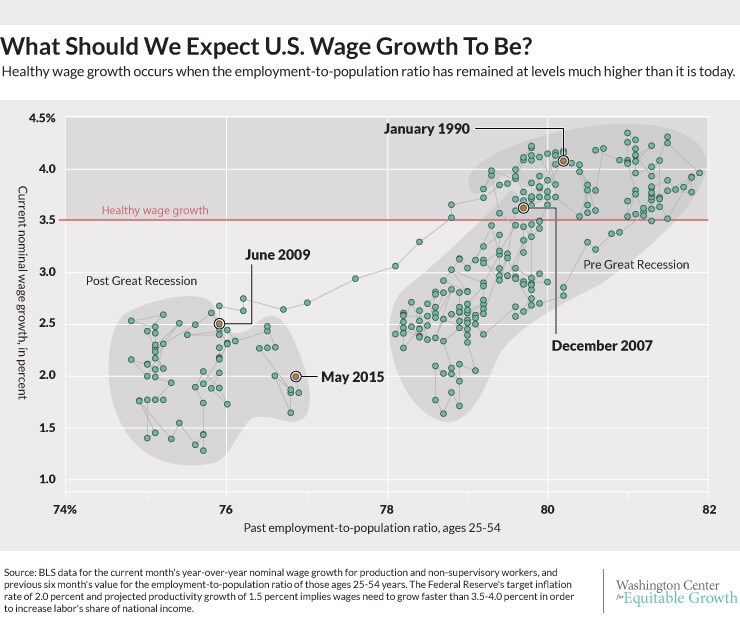
¿Cuánto tardaremos en alcanzar ese objetivo del 79 %? Si suponemos que la tasa de empleo sigue creciendo al ritmo del último año, alcanzará ese objetivo en 27 meses, es decir, alrededor de septiembre de 2017. Y seis meses después, en marzo de 2018, esperaríamos observar un crecimiento salarial saludable.
Tanto los economistas como los analistas de mercado creen que la desaceleración del crecimiento económico general hará que la Fed posponga la subida de los tipos de interés hasta finales de este año. Pero, como muestra este breve análisis, podrían pasar años antes de que el mercado laboral sea lo bastante sólido como para generar un crecimiento salarial adecuado. Quizá esas subidas de tipos de interés puedan esperar un poco más.
Este artículo se publica en colaboración con The Washington Centre for Equitable Growth. La publicación no implica que el Foro Económico Mundial respalde las opiniones expresadas.
Para mantenerse al día con la Agenda, suscríbase a nuestro boletín semanal.
Autor: Nick Bunker es analista de políticas en Washington Center for Equitable Growth.
Imagen: En esta ilustración se ven billetes de dólares estadounidenses. REUTERS/Nicky Loh.




