Las percepciones de los trabajadores sobre acontecimientos imprevisibles del mercado laboral son fundamentales para muchas decisiones económicas personales. Tanto las sorpresas agradables, como recibir una oferta para el trabajo soñado, obtener un ascenso o un aumento de sueldo, como las decepciones, tales como perder el empleo, sufrir problemas de salud, etc., son fundamentales para muchas decisiones económicas personales, ya que estos riesgos son difíciles de asegurar.
Por eso, estos riesgos también están en el centro de numerosas cuestiones de política económica: ¿qué determina la desigualdad en el consumo y la riqueza? ¿A qué sectores de la sociedad deberían dirigirse las políticas de estímulo fiscal para maximizar su impacto en la demanda agregada? ¿Y cuál es la forma óptima de gravar los ingresos? Por tanto, abordar estas preguntas requiere comprender sólidamente la naturaleza del riesgo de ingresos a lo largo de una carrera profesional.
A pesar de un vasto conjunto de investigaciones1, es justo decir que muchos aspectos de la naturaleza del riesgo de ingresos siguen siendo desconocidos. Por ejemplo, ¿cómo es la distribución de probabilidad de las perturbaciones de ingresos? ¿En qué medida se aproxima mediante una distribución lognormal (un supuesto que a menudo se adopta por conveniencia)? Y, quizá más importante, ¿cómo difieren las propiedades de las perturbaciones entre los trabajadores de ingresos bajos y altos, y cómo cambian a lo largo del ciclo de vida? ¿Qué ocurre con la dinámica de los ingresos: las perturbaciones positivas presentan una persistencia distinta de la de las negativas?
En un artículo reciente (Guvenen et al. 2015), recurrimos a un conjunto de datos de panel muy amplio y confidencial de la Administración de la Seguridad Social de EE. UU. para arrojar nueva luz sobre la naturaleza de los riesgos para los ingresos laborales. El considerable tamaño de la muestra —más de 200 millones de observaciones entre 1978 y 2010— nos permite emplear un enfoque totalmente no paramétrico y obtener lo que equivale a imágenes de alta resolución de los historiales individuales de ingresos.
¿Se distribuyen las perturbaciones de ingresos según una distribución lognormal?
Desde sus inicios, a finales de la década de 19702, la literatura sobre la dinámica de los ingresos ha trabajado con el supuesto implícito o explícito de un marco gaussiano, por lo que no ha utilizado momentos de orden superior a la matriz de varianzas y covarianzas. Una de las pocas excepciones es un importante artículo de Geweke y Keane (2000), quienes destacan la naturaleza no gaussiana de las perturbaciones de ingresos.
En nuestro artículo encontramos que las variaciones de los ingresos (tanto en horizontes temporales cortos como largos) presentan desviaciones notables de la lognormalidad. La línea azul de la figura 1 muestra la distribución de las variaciones de los ingresos (logarítmicos) (panel izquierdo, variación anual; panel derecho, variación quinquenal) y la compara con una distribución normal elegida para tener la misma desviación estándar que los datos.
En ambos paneles, obsérvese la agudeza del pico en la densidad empírica, la escasa masa en los «hombros» y la longitud de las colas en relación con la distribución normal. Estas tres características de una densidad empírica se resumen mejor mediante un estadístico llamado curtosis. Una medida habitual de curtosis es el cuarto momento central estandarizado de la distribución. La densidad empírica representada en el panel izquierdo de la figura 1 tiene una curtosis de casi 18, muy superior a la de una distribución normal, cuya curtosis es 3.
Figura 1. Histograma de las variaciones de los ingresos logarítmicos (panel izquierdo, variación anual; panel derecho, variación quinquenal)

Para ofrecer una interpretación más familiar de estos valores de curtosis, calculamos medidas de concentración. La tabla 1 presenta la proporción de personas que experimentan una variación de los ingresos logarítmicos (de cualquier signo) inferior a un umbral de 0,05, 0,1, 0,2, 0,5 y 1. Si los datos procedieran de una densidad normal, solo el 8 % de las personas experimentaría una variación anual de los ingresos inferior al 5 %. En los datos, esta proporción es del 35 %, lo que muestra una concentración mucho mayor de las variaciones de ingresos cerca de cero. Además, la última fila muestra que la probabilidad de que un trabajador reciba una perturbación muy grande (superior a 150 puntos logarítmicos —un aumento de casi cinco veces o una caída del 80 %) es 11,5 veces mayor en los datos que bajo la hipótesis de lognormalidad. Dicho de otro modo, en un año determinado, la mayoría de las personas experimenta perturbaciones de ingresos muy pequeñas, y un número reducido, pero nada desdeñable, experimenta perturbaciones muy grandes.
Tabla 1. Proporción de personas en determinados intervalos de variaciones de los ingresos logarítmicos

Además, la curtosis media oculta una heterogeneidad significativa entre las personas según la edad y el nivel de ingresos, que aumenta con la edad y los ingresos: los hombres en edad central con ingresos recientes de 100.000 dólares (en dólares de 2005) afrontan perturbaciones de ingresos con una curtosis de hasta 35, mientras que los trabajadores jóvenes con ingresos recientes de 10.000 dólares tienen una curtosis de apenas 5.
Una segunda desviación importante de la lognormalidad es que la distribución de las perturbaciones de ingresos no es simétrica: presenta una marcada asimetría negativa. En concreto, los grandes descensos de ingresos (perturbaciones catastróficas) son más probables que los grandes aumentos. Además, las perturbaciones presentan una asimetría más negativa cuanto mayores son los ingresos y la edad. Este empeoramiento se debe enteramente a que los grandes aumentos de ingresos se vuelven menos probables entre los 25 y los 45 años, así como al aumento del riesgo de perturbaciones catastróficas después de los 45.
En un estudio relacionado, Bonhomme y Robin (2010) analizan datos franceses de ingresos en paneles cortos y encuentran que la distribución del componente transitorio presenta asimetría a la izquierda y leptocurtosis. En este artículo, vamos más allá de la distribución general y encontramos una variación sustancial en el grado de no normalidad según la edad y los niveles de ingresos.
¿Qué implican estas características no normales de los datos para los análisis del riesgo?
Aunque una respuesta completa queda fuera del alcance de nuestro artículo, consideremos el conocido experimento mental en el que una persona es indiferente entre (i) una apuesta que modifica el consumo en una proporción aleatoria (1+δ) y (ii) un pago fijo π, la prima de riesgo, para evitar la apuesta. Comparemos dos escenarios para la función de utilidad estándar de aversión relativa al riesgo constante con una curvatura de 10. En el primero, δ se extrae de una distribución gaussiana con media cero y desviación estándar de 0,10. En el segundo, δ tiene la misma media y desviación estándar, pero un coeficiente de asimetría de -2 y una curtosis de 30 (en consonancia con nuestros resultados empíricos). La tabla 2 muestra la solución de la prima de riesgo, π, bajo distintos supuestos. Como se observa, una persona estaría dispuesta a pagar el 22 % de su consumo medio para evitar la apuesta no normal, frente a solo alrededor del 5 % para la apuesta normal: un aumento del 450 %.
Tabla 2. Efecto de la asimetría y la curtosis sobre la prima de riesgo

Además, en un artículo reciente, Golosov et al. (2014) estudian la importancia cuantitativa de los momentos de orden superior del riesgo de ingresos para la tributación óptima. Muestran que la asimetría negativa y el exceso de curtosis implican un tipo impositivo marginal máximo sobre los ingresos sustancialmente superior al que resulta del supuesto de perturbaciones gaussianas con la misma varianza.
Reversión asimétrica a la media
¿Qué ocurre con la dinámica de las variaciones de ingresos? La figura 2 representa funciones de respuesta al impulso condicionadas por los ingresos recientes de las personas y el tamaño de las perturbaciones. Más concretamente, muestra la variación de los ingresos a 10 años (eje y) tras perturbaciones de ingresos de distinta magnitud (eje x) para seis grupos de ingresos.3 Se observan varios patrones. En primer lugar, las perturbaciones grandes son más transitorias que las pequeñas. En segundo lugar, las perturbaciones negativas en el grupo de ingresos más bajos (línea azul continua) son bastante transitorias, con una reversión a la media de alrededor del 80 %, mientras que las perturbaciones positivas son bastante persistentes, con una reversión a la media de solo alrededor del 20 % al cabo de 10 años. A medida que avanzamos en la distribución de ingresos, las ramas positivas y negativas de cada gráfico giran en direcciones opuestas, de modo que, para el grupo de ingresos más altos, observamos el patrón opuesto : la reversión a la media de las perturbaciones negativas es de solo alrededor del 20 %, mientras que la de las positivas es de alrededor del 75 %.
Figura 2. Reversión asimétrica a la media: patrón de mariposa

Heterogeneidad de los perfiles de ingresos
Por último, abordamos otro aspecto importante de la dinámica de los ingresos y estudiamos cómo varía el crecimiento medio de los ingresos a lo largo del ciclo de vida y entre las personas. Para ello, agrupamos a las personas según sus ingresos a lo largo de la vida (LE), calculados sumando sus ingresos desde los 25 hasta los 60 años y utilizando al menos 33 años de datos. La figura 3 representa el crecimiento de los ingresos medios entre los 25 y los 55 años en función de los percentiles de ingresos a lo largo de la vida. La persona mediana experimenta un crecimiento de los ingresos del 38 %, mientras que para las personas en el percentil 95 esta cifra es del 230 % y para quienes están en el percentil 99, casi del 1.500 %. Esta característica de los datos resulta muy difícil de reproducir con los modelos estándar de riesgo idiosincrático.
¿Cómo se distribuye el crecimiento de los ingresos entre las distintas décadas del ciclo de vida? La figura 4 responde a esta pregunta representando por separado el crecimiento de los ingresos entre los 25 y los 35 años, entre los 35 y los 45, y entre los 45 y los 55. En todos los grupos, la mayor parte del crecimiento de los ingresos se produce durante la primera década. De hecho, para el grupo mediano de LE, el crecimiento medio de los ingresos entre los 35 y los 55 años es cero (obsérvese que la línea azul continua y la línea gris con círculos se superponen en LE50). En segundo lugar, después de los 45 años, los únicos grupos que experimentan un crecimiento medio son los que se encuentran en el 2 % superior de la distribución de LE.
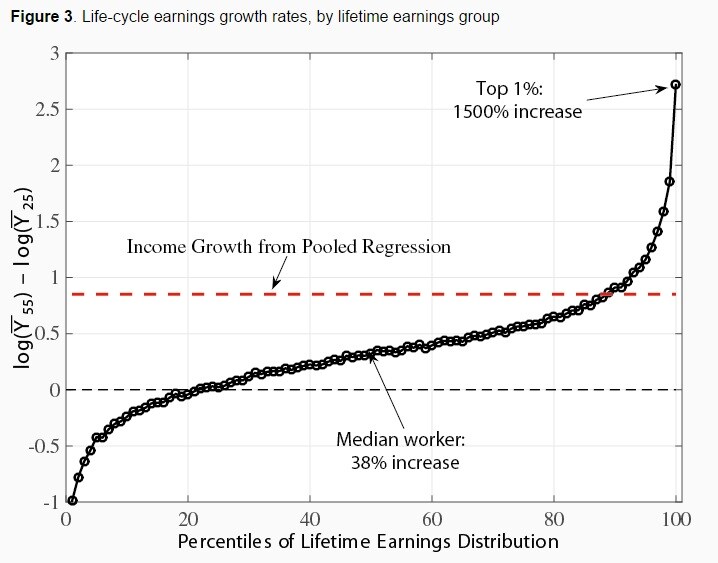
Figura 4. Crecimiento de los ingresos logarítmicos en subperiodos del ciclo de vida

En resumen
Un mensaje más amplio de nuestros resultados es un llamamiento a los investigadores para que reconsideren el enfoque estándar de la literatura para estudiar la dinámica de los ingresos. El enfoque de la matriz de covarianzas que predomina en los trabajos actuales (en el que la matriz de varianzas y covarianzas de las variaciones de ingresos es el único conjunto de momentos considerado para determinar los parámetros) es demasiado opaco y algo misterioso: resulta difícil evaluar las implicaciones económicas de ajustar o no ciertas covarianzas. Además, el modelo estándar de la literatura supone perturbaciones lognormales, mientras que este estudio muestra desviaciones importantes de la lognormalidad, en forma de curtosis muy elevada y asimetría negativa.
Con la creciente disponibilidad de conjuntos de datos de panel muy amplios, creemos que la prioridad de los investigadores al elegir métodos debe pasar de las consideraciones de eficiencia a la transparencia. El enfoque adoptado aquí es un ejemplo de esto último, y creemos que permite a los economistas evaluar mejor lo que implica cada momento para las cuestiones económicas que tienen ante sí.
Referencias
Bonhomme, S y J M Robin (2010) «Desconvolución no paramétrica generalizada con una aplicación a la dinámica de los ingresos», The Review of Economic Studies, 77(2): 491–533.
Borovicka, J, L P Hansen y J A Scheinkman (2014) «Elasticidades de las perturbaciones y respuestas al impulso», documento de trabajo, Universidad de Chicago.
Christiano, L J, M Eichenbaum y C L Evans (2005) «Rigideces nominales y los efectos dinámicos de una perturbación de la política monetaria», Journal of Political Economy, 113(1): 1–45.
Geweke, J y M Keane (2000) «Un análisis empírico de la dinámica de ingresos entre los hombres en el PSID: 1968-1989», Journal of Econometrics, 96: 293–356.
Golosov, M, M Troshki y A Tsyvinski (2014) «Redistribución y seguro social», documento de trabajo, Universidad de Princeton.
Guvenen, F (2009) «Una investigación empírica de los procesos de ingresos laborales», Review of Economic Dynamics, 12(1): 58–79.
Hause, J C (1980) «La estructura detallada de los ingresos y la hipótesis de la formación en el puesto de trabajo», Econometrica, 48(4):1013–1029.
Meghir, C y L Pistaferri (2004) «Dinámica de la varianza de los ingresos y heterogeneidad», Econometrica, 72(1):1–32.
Lillard, L A y Y Weiss (1979) «Componentes de la variación en datos de panel de ingresos: científicos estadounidenses 1960-70», Econometrica, 47(2):437–454.
Lillard, L A y R J Willis (1978) «Aspectos dinámicos de la movilidad de ingresos», Econometrica, 46(5):985–1012.
MaCurdy, T E (1982) «El uso de procesos de series temporales para modelar la estructura del error de los ingresos en un análisis de datos longitudinales», Journal of Econometrics, 18(1):83–114.
Storesletten, K, C I Telmer y A Yaron (2004) «Consumo y reparto de riesgos a lo largo del ciclo de vida», Journal of Monetary Economics, 51:609–633.
Notas al pie
1 Entre las contribuciones importantes se incluyen, entre otras, Meghir y Pistaferri (2004), Storesletten et al. (2004) y Guvenen (2009).
2 Entre las primeras contribuciones se encuentran Lillard y Willis (1978), Lillard y Weiss (1979), Hause (1980) y MaCurdy (1982).
3 En este sentido, nuestro enfoque se inspira en la literatura macroeconómica reciente que considera las respuestas al impulso fundamentales para comprender la dinámica de las series temporales en los datos agregados (p. ej., Christiano et al. 2005, Borovicka et al. 2014).
Este artículo se publica en colaboración con VoxEU. La publicación no implica que el Foro Económico Mundial respalde las opiniones expresadas.
Para mantenerse al día con la Agenda, suscríbase a nuestro boletín semanal.
Autoría: Fatih Guvenen es profesor de Economía en la Universidad de Minnesota y asesor del Banco de la Reserva Federal de Minneapolis. Fatih Karahan es economista del Banco de la Reserva Federal de Nueva York. Serdar Ozkan es profesor adjunto en la Universidad de Toronto. Jae Song trabaja en la Administración de la Seguridad Social en VoxEU.
Imagen: Una persona cuenta dinero en efectivo mientras hace una apuesta. REUTERS/Las Vegas Sun/Steve Marcus.




