La crisis mundial desencadenó la peor recesión de Estados Unidos desde la Gran Depresión. El espectacular aumento de los precios de la vivienda y de la deuda de los hogares durante la primera mitad de la década de 2000, ilustrado en las figuras 1 y 2, fue un factor crucial detrás de estos acontecimientos. Sin embargo, los economistas discrepan sobre las causas fundamentales de este auge del crédito y la vivienda.
Figura 1. Precios reales de la vivienda
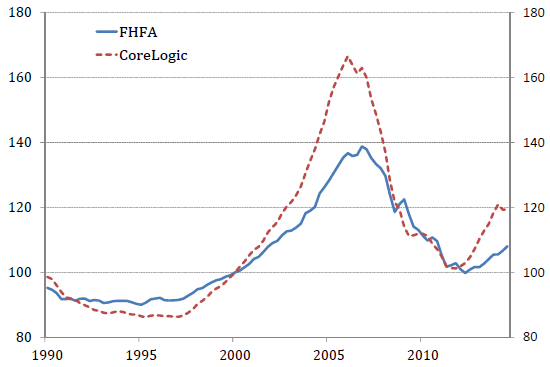
Notas: FHFA es el índice de precios de la vivienda para todas las transacciones de la Federal Housing and Financing Agency. CoreLogic es el índice nacional de precios de la vivienda basado en ventas repetidas, elaborado por CoreLogic. Ambos índices se deflactan con el índice general de precios al consumidor y se normalizan a 100 en el primer trimestre de 2000.
Figura 2. Relación entre las hipotecas de los hogares y el PIB

Notas: Las hipotecas de los hogares son hipotecas residenciales nominales del balance de los hogares y las organizaciones sin fines de lucro en Flow of Funds. El PIB está expresado a precios corrientes según las tablas NIPA.
La hipótesis de una mayor relación préstamo-valor
La explicación más común en la literatura macroeconómica atribuye el aumento de la deuda y de los precios de la vivienda a una flexibilización progresiva de los requisitos de garantía para quienes solicitan hipotecas, como la propiciada por la difusión de hipotecas con relaciones préstamo-valor (LTV) iniciales más altas, de varias hipotecas sobre una misma propiedad y de líneas de crédito respaldadas por el valor acumulado de la vivienda.
Varios estudios recientes utilizan modelos cuantitativos de equilibrio general para explorar las implicaciones de estos requisitos de garantía menos estrictos para los precios de la vivienda y otros resultados macroeconómicos (por ejemplo, Favilukis et al. 2013, Bianchi et al. 2012, Boz y Mendoza 2014, Garriga et al. 2012). En todos estos modelos, una restricción de garantía limita la capacidad de los hogares para endeudarse a una fracción del valor de sus bienes inmuebles. Cuando se relaja esta relación máxima entre préstamo y valor, los hogares pueden aumentar su apalancamiento y pedir más préstamos. Como resultado, aumenta la demanda tanto de crédito como de vivienda, lo que impulsa al alza los precios de las viviendas.
Hay pocas dudas de que durante el auge los requisitos de garantía se flexibilizaron, al menos para ciertos prestatarios, como documentan, por ejemplo, Duca et al. (2011), Favilukis et al. (2013) y Geanakoplos (2010). Pero ¿pueden las mayores relaciones préstamo-valor explicar cualitativa y cuantitativamente el aumento sin precedentes de los precios de la vivienda y de la deuda, y a la vez ser coherentes con otros acontecimientos macroeconómicos del mismo período?
Dos hechos sugieren que la respuesta a esta pregunta es no.
En primer lugar, si la relajación de las restricciones de garantía se hubiera extendido ampliamente, debería haber provocado un aumento de la deuda hipotecaria en relación con el valor de los bienes inmuebles.
Sin embargo, en los datos la deuda de los hogares y el valor de los bienes inmuebles aumentaron al unísono, por lo que su relación se mantuvo aproximadamente sin cambios durante la primera mitad de la década de 2000, como muestra la figura 3. De hecho, esta relación solo se disparó cuando los precios de la vivienda se desplomaron a partir de 2006.
Figura 3. Relación entre las hipotecas de los hogares y los bienes inmuebles

Notas: Las hipotecas de los hogares son hipotecas residenciales nominales del balance de los hogares y las organizaciones sin fines de lucro en Flow of Funds, como en la figura 2. Los bienes inmuebles corresponden a su valor de mercado, también según Flow of Funds.
En segundo lugar, unos requisitos de garantía más flexibles permiten a los prestatarios aumentar su demanda de crédito.
Por lo tanto, las tasas de interés deben subir para convencer a los prestamistas de que proporcionen los fondos adicionales que demandan los prestatarios, ahora menos restringidos. Sin embargo, en los datos las tasas de interés hipotecarias reales cayeron durante la década de 2000, como muestra la figura 4.
Figura 4. Tasas de interés hipotecarias reales

Notas: Tasa hipotecaria convencional a 30 años menos tres medidas distintas de inflación esperada de la Survey of Professional Forecasters. 10Y CPI corresponde al pronóstico del IPC a 10 años; 1Y CPI, al pronóstico del IPC a 1 año; 1Y GDPDEF, al pronóstico del deflactor del PIB a 1 año.
La explicación basada en la oferta de crédito
La caída de las tasas de interés hipotecarias que muestra la figura 4 apunta a un cambio en la oferta de crédito como explicación alternativa directa del auge del crédito y la vivienda de comienzos de la década de 2000. Desarrollamos esta hipótesis en un modelo sencillo de equilibrio general en Justiniano et al. (2015).
En el modelo, tanto el endeudamiento como el préstamo están sujetos a una fricción. En el lado del endeudamiento, esta fricción adopta la forma de una restricción de garantía, como en el resto de la literatura. Por lo tanto, los cambios en esta restricción, como los que se derivan de una relación máxima préstamo-valor más alta, desplazan la demanda de crédito. En el lado del préstamo, modelamos la fricción como un límite a la cantidad de fondos que los ahorradores pueden destinar al financiamiento hipotecario. Esta sencilla restricción al préstamo equivale a una limitación del apalancamiento de los intermediarios financieros, en la línea de Brunnermeier y Sannikov (2014) y He y Krishnamurthy (2013). Los cambios en esta restricción actúan, entonces, como factores que desplazan la oferta de crédito.
Las restricciones al préstamo, que constituyen la principal novedad de nuestro marco, son un recurso de modelización sencillo para captar una serie de factores tecnológicos e institucionales que limitan el flujo de ahorro hacia el mercado hipotecario. A partir de finales de la década de 1990, la explosión de la titulización y de la intermediación financiera basada en los mercados, junto con cambios en el entorno regulatorio, redujo muchas de estas barreras y aumentó la oferta de crédito hipotecario.
Entre las fuentes de flexibilización de las restricciones al préstamo, la agrupación de hipotecas en conjuntos y su división en tramos para crear títulos respaldados por hipotecas (MBS) desempeña un papel central a través de varios canales.
En primer lugar, la división en tramos crea activos con calificaciones altas a partir de conjuntos de hipotecas de riesgo.
Estos activos pueden ser adquiridos por inversores institucionales cuya regulación solo les permite mantener valores de renta fija con calificaciones altas. Como resultado, el auge de la titulización contribuyó a canalizar hacia las hipotecas un gran fondo de ahorro que antes se destinaba a otros activos seguros, como los bonos del Estado (Brunnermeier 2009).
En segundo lugar, invertir en esos mismos tramos sénior de títulos respaldados por hipotecas liberó capital de los intermediarios, debido a sus menores cargos regulatorios.
Junto con el auge de los vehículos fuera de balance, esta forma de «arbitraje regulatorio» permitió a los bancos aumentar su apalancamiento sin captar nuevo capital y ampliar su capacidad para ofrecer crédito a los mercados hipotecarios (Acharya y Richardson 2009, Acharya et al. 2013).
En tercer lugar, la titulización permitió a los bancos convertir préstamos ilíquidos en fondos líquidos, reduciendo sus costos de financiación y aumentando así su capacidad para prestar (Loutskina y Strahan 2009).
Los factores internacionales también desempeñaron un papel importante al aumentar la oferta de fondos disponible para los compradores de viviendas estadounidenses, cuando una «avalancha» de ahorro mundial se dirigió hacia activos seguros de Estados Unidos, incluidos los títulos respaldados por hipotecas de agencias (Bernanke et al. 2011).
La figura 5 muestra los efectos de una relajación de las restricciones al préstamo en una versión calibrada de nuestro modelo. Cuando los ahorradores y las instituciones financieras tienen menos restricciones para prestar, aumenta la oferta de crédito y bajan las tasas de interés. Como el acceso al crédito requiere garantías, la mayor disponibilidad de fondos a tasas de interés más bajas hace que las garantías existentes —las viviendas— sean más escasas y, por tanto, más valiosas. Como resultado del mayor valor de los bienes inmuebles, los prestatarios pueden aumentar su deuda, aunque la relación entre deuda y garantías se mantenga sin cambios. En términos cuantitativos, las respuestas de la deuda, los precios de la vivienda, el apalancamiento agregado y las tasas hipotecarias que se presentan en la figura 5 concuerdan bien con los hechos empíricos ilustrados en las figuras 1 a 4.
Figura 5. Respuesta a un cambio en el límite de préstamo

Notas: Respuesta de las principales variables macroeconómicas a una relajación de la restricción al préstamo, en el modelo calibrado de Justiniano et al. (2015).
Conclusión
En este artículo, sostenemos que toda reconstrucción de las causas fundamentales del auge inmobiliario y crediticio que precedió a la Gran Recesión debe ser coherente con cuatro hechos estilizados: los precios de la vivienda y la deuda se dispararon, la relación entre la deuda y el valor de las viviendas se mantuvo aproximadamente constante y las tasas hipotecarias reales cayeron. A la luz de estos cuatro hechos, las explicaciones que se basan exclusivamente en un aumento de la demanda de crédito asociado a condiciones crediticias más generosas —por ejemplo, en forma de relaciones préstamo-valor más altas— resultan insuficientes. Por el contrario, un cambio en la oferta de crédito asociado a la aparición de la titulización y la banca en la sombra es coherente cualitativa y cuantitativamente con los cuatro hechos.
Esta interpretación de los hechos macroeconómicos tiene la ventaja adicional de ser coherente con la evidencia microeconométrica de Mian y Sufi (2009 y 2010). Estos autores muestran que una expansión de la oferta de crédito fue el factor fundamental detrás del aumento de la deuda de los hogares, y que endeudarse contra el mayor valor de los bienes inmuebles explica una parte considerable de esta acumulación de deuda.
Desplazar la atención del análisis de las causas del auge desde la demanda de crédito hacia su oferta podría tener implicaciones importantes para el estudio de la política macroprudencial, ya que gran parte de la literatura sobre este tema ha tendido a modelar el auge como resultado de una flexibilización de las restricciones al endeudamiento. Explorar las implicaciones normativas del enfoque alternativo propuesto en este artículo constituye una vía prometedora para futuras investigaciones.
Aviso legal: Las opiniones expresadas en este artículo son las de sus autores y no representan necesariamente las de los Bancos de la Reserva Federal de Chicago y Nueva York ni las del Sistema de la Reserva Federal.
Referencias
Acharya, V, y M Richardson (2009), «Causes of the Financial Crisis», Critical Review, 21, 195–210.
Acharya, V V, P Schnabl, P., y G Suarez (2013), «Securitization without risk transfer», Journal of Financial Economics, 107, 515–536.
Bernanke, B, C Bertaut, L Pounder DeMarco, y S Kamin (2011), «International capital flows and the returns to safe assets in the United States, 2003-2007», International Finance Discussion Papers 1014, Board of Governors of the Federal Reserve System (U.S.).
Bianchi, J, E Boz, y E Mendoza (2012), «Macroprudential Policy in a Fisherian Model of Financial Innovation», IMF Economic Review, 60, 223-269.
Boz, E, y E Mendoza (2014), «Financial Innovation, the Discovery of Risk, and the U.S. Credit Crisis», Journal of Monetary Economics, 69, 1-22.
Brunnermeier, M K (2009), «Deciphering the Liquidity and Credit Crunch 2007-2008», Journal of Economic Perspectives, 23, 77-100.
Brunnermeier, M K, y Y Sannikov, (2014), «A Macroeconomic Model With A Financial Sector», American Economic Review, 104, 379-421.
Duca, J, J Muellbauer, y A Murphy (2011), «House Prices and Credit Constraints: Making Sense of the US Experience», Economic Journal, 121, 533-551.
Favilukis, J, S C Ludvigson, y S V Nieuwerburgh (2013), «The Macroecononomic Effects of Housing Wealth, Housing Finance, and Limited Risk Sharing in General Equilibrium», New York University, mimeo.
Garriga, C, R E Manuelli, y A Peralta-Alva (2012), «A model of price swings in the housing market», Working Papers 2012-022, Federal Reserve Bank of St. Louis.
Geanakoplos, J (2010), «Solving the Present Crisis and Managing the Leverage Cycle», Federal Reserve Bank of New York Economic Policy Review, agosto de 2010, pp. 101-131.
He, Z, y A Krishnamurthy (2013), «Intermediary Asset Pricing», American Economic Review, 103, 732-770.
Justiniano, A, G E Primiceri, y A Tambalotti (2015), «Credit Supply and the Housing Boom», CEPR Discussion Paper 10358.
Loutskina, E, y P E Strahan (2009), «Securitization and the Declining Impact of Bank Finance on Loan Supply: Evidence from Mortgage Acceptance Rates», Journal of Finance, 64, 861-889.
Mian, A, y A Sufi (2009), «The Consequences of Mortgage Credit Expansion: Evidence from the U.S. Mortgage Default Crisis», The Quarterly Journal of Economics, 124, 1449-1496.
Mian, A, y A Sufi (2011), «House Prices, Home Equity-Based Borrowing, and the US Household Leverage Crisis», American Economic Review, 101, 2132-56.
Este artículo se publica en colaboración con VoxEU. La publicación no implica el respaldo del World Economic Forum a las opiniones expresadas.
Para mantenerse al día con la Agenda, suscríbase a nuestro boletín semanal.
Autores: Alejandro Justiniano es economista sénior y asesor de investigación en el grupo de Macroeconomía del Federal Reserve Bank of Chicago. Giorgio Primiceri es profesor asociado de Economía en Northwestern University. Andrea Tambalotti es vicepresidente adjunto y jefe de función en la función de Estudios Macroeconómicos y Monetarios del Federal Reserve Bank of New York.
Imagen: Casas nuevas junto a terrenos sin urbanizar en una urbanización de San Marcos, California, 29 de febrero de 2012. REUTERS/ Mike Blake.




