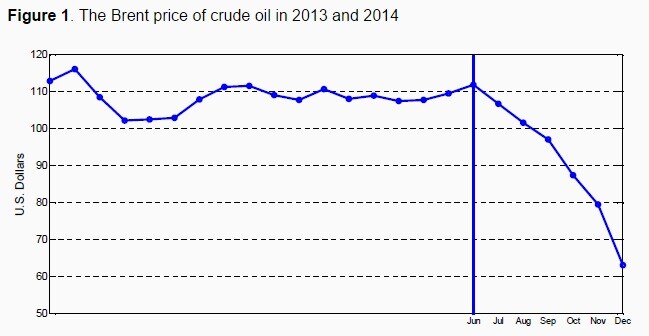
Tras un período de relativa estabilidad, el precio del crudo Brent —considerado comúnmente un indicador aproximado del precio mundial del petróleo— experimentó recientemente un descenso sostenido que rivalizó con algunas de las caídas más drásticas de los precios del petróleo hasta la fecha. La Figura 1 muestra que el descenso acumulado entre junio y diciembre de 2014 fue del 44% (o 49 $), y que la caída del precio del petróleo continuó en enero de 2015. Esta caída de precios ha sometido a una fuerte presión económica a los productores de petróleo de todo el mundo y ha puesto en duda la sostenibilidad de formas alternativas de producción de energía. Crece la preocupación de que nuevos descensos pronunciados del precio del petróleo puedan amenazar la estabilidad económica y política de los países productores de petróleo, aunque también existe la esperanza de que unos precios más bajos aporten la tan necesaria fortaleza a la economía mundial.
Muchos responsables de la formulación de políticas se han planteado qué provocó este descenso repentino, cuya magnitud sorprendió incluso a los expertos del sector, y si es probable que continúe (véase, por ejemplo, Arezki y Blanchard 2015). Aunque ya se han producido descensos sostenidos del precio del petróleo, en particular en 1986 y a finales de 2008, cabe preguntarse si esta caída es diferente y, de ser así, de qué manera.
Algunos observadores han conjeturado que factores específicos del mercado petrolero desempeñaron un papel importante en la caída del precio del petróleo. Por ejemplo, Arezki y Blanchard (2015) señalan que los aumentos inesperados de la oferta de petróleo después de junio de 2014 contribuyeron de manera importante, y destacan los casos de Libia, Irak y Estados Unidos. También sugieren que se produjo un importante shock en las expectativas sobre los precios del petróleo cuando, a finales de noviembre de 2014, la OPEP anunció que mantendría los niveles de producción actuales pese al aumento de la producción petrolera en algunos países no pertenecientes a la OPEP. Ambas conjeturas son perfectamente razonables ex ante; sin embargo, nuevas pruebas cuantitativas recogidas en un reciente documento de debate de Baumeister y Kilian (2015) sugieren que los datos no respaldan ninguna de las dos explicaciones.
Figura 1. El precio del crudo Brent en 2013 y 2014
¿Era previsible la caída en junio de 2014?
La pregunta central de este debate es en qué medida era previsible en junio de 2014 el descenso del precio del petróleo entre junio y diciembre de ese año, y en qué medida estuvo asociado a sorpresas desencadenadas por shocks de oferta y demanda de petróleo posteriores a junio de 2014. Para responderla es necesario utilizar un modelo de previsión del precio del petróleo. Un modelo adecuado para esta tarea —que ha demostrado generar previsiones del precio del petróleo razonablemente precisas en estudios académicos anteriores— se basa en datos históricos de la producción mundial de petróleo, una medida de la actividad económica real mundial, un indicador aproximado de los cambios en las existencias mundiales de petróleo y el precio del crudo. A partir de este modelo de previsión de cuatro variables, Baumeister y Kilian (2015) muestran que más de la mitad del descenso acumulado observado, concretamente 27 $, podía preverse utilizando únicamente la información que estaba a disposición del público a finales de junio de 2014 (véase la Figura 2).
¿Por qué los métodos más convencionales de previsión del precio del petróleo tampoco predijeron esta caída de 27 $? El método más utilizado por las instituciones encargadas de formular políticas consiste en tomar los precios de los futuros del Brent como medida de la previsión del mercado sobre el precio del petróleo. La curva de futuros del Brent a junio de 2014 era prácticamente plana. Esto plantea la pregunta de por qué la previsión del modelo resultó mucho más precisa. Una razón es que los precios de los futuros del petróleo no equivalen a las expectativas sobre su precio, dado que la prima de riesgo del mercado de futuros del petróleo varía con el tiempo; por tanto, no deben considerarse previsiones del mercado. Investigaciones recientes han demostrado que esta prima de riesgo puede alcanzar los 26 $, de modo que no debería sorprender que los precios de los futuros del petróleo no predijeran el precio del petróleo (véase Baumeister y Kilian 2014). De hecho, la bibliografía sobre previsiones del precio del petróleo ha documentado la precisión comparativamente baja de las previsiones basadas en los precios de los futuros del petróleo para los horizontes considerados en la Figura 2.
Podría parecer que la mayor precisión de las previsiones de Baumeister y Kilian (2015) para el segundo semestre de 2014 se debió simplemente a la suerte. No parece que fuera así. En particular, no es cierto que el modelo siempre pronostique grandes caídas del precio del petróleo y que simplemente acertara en junio.
Figura 2. Previsión en tiempo real del precio del petróleo Brent a junio de 2014

La Tabla 1 muestra que, todavía en febrero de 2014, el modelo pronosticaba en realidad un ligero aumento del precio del petróleo. De hecho, la previsión del modelo de febrero no difería mucho de la curva de futuros del petróleo. Solo más adelante, en 2014, las predicciones pasaron a ser negativas, y únicamente en junio de 2014 el modelo pronosticó una caída muy pronunciada.
Tabla 1. Variaciones porcentuales acumuladas en seis meses del precio del crudo Brent

Una pregunta evidente es por qué el modelo de previsión pronosticó una caída de 27 $ en el precio del petróleo.
Una posibilidad es que esta previsión estuviera impulsada por variaciones previsibles de la actividad económica real mundial.
Sin embargo, solo unos 10 $ de la caída prevista en junio de 2014 pueden atribuirse a una desaceleración previsible de la actividad económica real mundial. Este resultado tiene mucho sentido, porque los cambios inesperados de la actividad económica real mundial afectan a los precios de todas las materias primas, y no observamos caídas ni de lejos tan grandes en los índices de precios de mercado de metales, materias primas industriales y alimentos como las que vemos en el precio del crudo.
Esto significa que el resto de la caída previsible, de 17 $, debió estar relacionada con shocks específicos del mercado petrolero ocurridos antes de julio de 2014.
En los modelos económicos del mercado petrolero, solo hay dos tipos de shocks capaces de generar una caída de precios específica de ese mercado (véase Kilian y Murphy 2014). Uno es un shock positivo de oferta de petróleo, que refleja aumentos inesperados de la producción, y el otro es un shock negativo de la demanda de existencias de petróleo, que refleja las expectativas de una mayor producción futura. Por lo tanto, puede afirmarse con seguridad que shocks de este tipo, ocurridos en alguna combinación antes de mediados de 2014, debieron ser la causa de la caída adicional prevista de 17 $ en el precio del crudo.
Otra pregunta importante es qué causó el resto de la caída del precio del petróleo que no era previsible en junio de 2014. Sabemos que este descenso adicional de 22 $ debe explicarse por shocks del mercado petrolero ocurridos después de junio de 2014, pero ¿cuándo se produjeron estos shocks y cuál fue su naturaleza? Esta pregunta puede responderse actualizando mes a mes el modelo de previsión de cuatro variables para el resto de 2014, utilizando únicamente la información que estaba disponible públicamente en cada momento.
Puede demostrarse que en el segundo semestre de 2014 solo hubo dos grandes errores de previsión del precio del petróleo: uno en julio (que explica una caída de 9 $) y otro en diciembre (que explica una caída adicional de 13 $). En cambio, las previsiones del modelo para agosto, septiembre, octubre y noviembre solían acercarse bastante al precio observado. Al evaluar en julio y diciembre el patrón de errores de previsión de las cuatro variables del modelo (producción de petróleo, precio del petróleo, existencias de petróleo y actividad real), se puede inferir qué shocks económicos del mercado petrolero probablemente expliquen estos dos errores de previsión.
Por ejemplo, no hay pruebas de grandes shocks positivos de oferta de petróleo ni en julio ni en diciembre, porque los errores de previsión de la producción petrolera fueron un orden de magnitud menores que las reducciones de la producción mundial de petróleo asociadas a los principales shocks de oferta analizados en la bibliografía. En cambio, el shock del precio del petróleo de julio parece reflejar un shock negativo de la demanda de existencias de petróleo, reflejado en un gran error de previsión negativo de las existencias, equivalente al 3,4% de las existencias comerciales de petróleo de la OCDE. Este tipo de shock de la demanda de almacenamiento puede explicarse por expectativas más bajas del mercado sobre los precios futuros del petróleo, derivadas de expectativas de debilitamiento de la economía mundial, de la anticipación de una mayor producción mundial de petróleo, o de ambas cosas. El modelo no permite separar la contribución relativa de estas explicaciones, pero sí muestra que este shock de las expectativas explica una caída adicional de 9 $ en el precio del petróleo en julio de 2014.
En cambio, los datos de diciembre apuntan a un gran shock negativo de la demanda de petróleo, asociado a un debilitamiento inesperado de la economía mundial, que explica una caída adicional de 13 $ en el precio del petróleo. Cabe subrayar que los datos no parecen concordar con la hipótesis alternativa expuesta por Arezki y Blanchard (2015), según la cual el anuncio de la OPEP a finales de noviembre de 2014 provocó un cambio importante en las expectativas sobre la producción futura de petróleo y, por tanto, sobre sus precios futuros, lo que impulsó ventas de liquidación de existencias de petróleo y una caída del precio en diciembre. Esta explicación del descenso de los precios del petróleo, basada en shocks de la demanda de almacenamiento de petróleo, es difícil de conciliar con el patrón observado de errores de previsión del modelo.
Observaciones finales
El hecho de que el modelo de previsión, a diciembre de 2014, pronosticara una pequeña caída adicional del precio del petróleo hasta unos 60 $ en enero, seguida de una recuperación gradual hasta unos 70 $ en junio de 2015, sugiere que nuevas caídas del precio del petróleo en 2015 solo podrían explicarse por shocks adicionales. De hecho, que el precio del Brent cayera por debajo de 50 $ en enero es prueba de que el mercado del crudo experimentó otro gran shock en ese mes. Hasta que se publiquen los datos de los indicadores pertinentes del mercado petrolero, será difícil determinar la naturaleza de este shock. Entre las posibilidades evidentes figuran una nueva revisión a la baja de las expectativas sobre el precio del petróleo o una nueva reducción inesperada de la actividad económica real mundial. Aun así, hay motivos para esperar que el reciente descenso de los precios del petróleo termine pronto, siempre que la economía mundial no se deteriore más. Uno es que nuevas caídas de precios harían que la producción de petróleo dejara de ser rentable para algunos productores. El otro es que ya hay indicios claros de una reducción de la actividad de perforación petrolera, que con el tiempo hará caer la producción de petróleo.
Nota del autor: Las opiniones expresadas en este estudio son las de sus autores y no deben atribuirse al Banco de Canadá.
Referencias
Arezki, R. y O. Blanchard (2015), «La caída del precio del petróleo de 2014: siete preguntas clave», VoxEU.org, 13 de enero.
Baumeister, C. y L. Kilian (2014), «Un enfoque general para recuperar las expectativas del mercado a partir de los precios de futuros, con una aplicación al crudo», documento de debate de CEPR 10162.
Baumeister, C. y L. Kilian (2015), «Comprender el descenso del precio del petróleo desde junio de 2014», documento de debate de CEPR 10404
Kilian, L. y D. P. Murphy (2014), «El papel de las existencias y la negociación especulativa en el mercado mundial del crudo», Journal of Applied Econometrics, 29(3), 454-478.
Este artículo se publica en colaboración con VoxEU. La publicación no implica que el Foro Económico Mundial respalde estas opiniones.
Para mantenerse al día con la Agenda, suscríbase a nuestro boletín semanal.
Autor: Lutz Kilian es profesor de Economía en la Universidad de Michigan.
Imagen: Un empleado llena un tubo de ensayo con aceite mineral del yacimiento de Vankor, propiedad de la empresa Rosneft, en un laboratorio de control de calidad de la compañía de productos petrolíferos Krasnoyarsknefteproduct, en Krasnoyarsk, Siberia. REUTERS/Ilya Naymushin.




