La importancia de la primera subida de tipos
Eric S. Rosengren afirma que los modelos macroeconómicos de la economía apuntan de manera abrumadora a un impacto escaso en el panorama económico general al adelantar o retrasar el momento de las primeras subidas de tipos de interés en un par de meses. Sin embargo, la trayectoria futura de las subidas de tipos de interés (es decir, si los aumentos hacia niveles más normalizados se producen con rapidez o de forma más gradual) sí es probable que, por el contrario, tenga un impacto considerable en el empleo y la inflación.
Martin Wolf escribe que cualquier subida sería significativa: en primer lugar, indicaría que la Fed cree que la política puede «normalizarse» tras casi siete años de recuperación posterior a la crisis; en segundo lugar, señalaría el inicio de un ciclo de endurecimiento. Una de las razones para creer lo segundo es que así ha actuado históricamente la Fed: el último ciclo de este tipo comenzó con tipos en el 1 % en junio de 2004 y terminó con tipos en el 5,25 % dos años después. Sin duda, iniciar por primera vez en más de 11 años un ciclo de endurecimiento sería un momento significativo. Además, señalaría algo más que una subida inmediata de los tipos. Lawrence Summers coincide y escribe que los argumentos del tipo «una y listo», o los que sostienen que la Fed puede subir los tipos 25 pb sin riesgos siempre que quede claro que no hay un compromiso con una serie de subidas, son infundados.
Una breve historia de los episodios de endurecimiento
The Economist escribe que ha habido 12 ciclos de endurecimiento en Estados Unidos desde 1955, y han durado en promedio algo menos de dos años. No obstante, en cinco de los últimos siete casos la Fed ha dado marcha atrás en un año o menos. Los periodos inflacionistas de los años setenta y comienzos de los ochenta registraron las mayores subidas de los tipos de interés; eso contribuyó a elevar el aumento medio de los 12 ciclos hasta cinco puntos porcentuales. Pero la variación mediana puede ser una guía mejor para el próximo ciclo: se sitúa en algo más de tres puntos porcentuales.

Fuente: NY Fed
Tracy Manzi escribe que los aumentos de tipos han llevado históricamente a una mayor volatilidad en el mercado de renta variable, pero rara vez han señalado el fin de un mercado alcista. El mercado bursátil siguió subiendo en los cinco últimos ciclos de endurecimiento. La mayoría de los mercados bajistas de bonos se han producido durante los ciclos de subidas de tipos de la Fed. El ciclo de endurecimiento de 2004 fue una excepción poco habitual. En 2004, los tipos de interés a largo plazo se mantuvieron notablemente estables, moviéndose en un rango muy estrecho, a pesar de las subidas de tipos de la Reserva Federal desde un mínimo de 1,0 % hasta el 4,25 %. En la mayoría de los casos, los tipos de interés a largo plazo deberían subir cuando los responsables de la política monetaria elevan los tipos a corto plazo.
El episodio de 1994
Martin Hochstein escribe que el episodio de 1994 es un buen ejemplo de lo que puede salir mal desde la perspectiva de los mercados financieros cuando los bancos centrales empiezan a endurecer la política monetaria. Aunque a comienzos de 1994 el presidente Greenspan ya llevaba tiempo insinuando posibles subidas de tipos, el momento y la magnitud del endurecimiento monetario posterior sorprendieron mucho a los analistas. Evidentemente, esa sorpresa se trasladó a los mercados financieros. A lo largo del ciclo, casi todas las clases de activos sufrieron pérdidas, y la renta variable global y la de mercados emergentes fueron las más golpeadas. Pero la renta variable estadounidense también perdió terreno: llegó a caer casi un 10 % de forma temporal antes de cerrar el ciclo en un −2 %.
The Economist escribe que 1994 también es un ejemplo pertinente porque la Fed había mantenido los tipos bajos durante mucho tiempo para ayudar al sector financiero, que todavía se estaba recuperando de la crisis de las cajas de ahorro y préstamo de finales de los ochenta. Cuando por fin empezó a subir los tipos, el ritmo del endurecimiento pareció sorprender a muchos inversores, en particular a quienes invertían en bonos respaldados por hipotecas.
Esta vez es diferente
Martin Wolf escribe que el destino probable y la velocidad del recorrido son enigmas porque la economía estadounidense no se comporta con normalidad. Tras casi siete años de tipos de interés cero, la inflación ante la que advertían los críticos es invisible. Esto no es normal. Lawrence Summers escribe que, si los tipos estuvieran ahora en el 4 %, no habría mucha presión para subirlos. Esa presión procede de la sensación de que la economía se ha normalizado sustancialmente durante seis años de recuperación y, por tanto, el estímulo extraordinario de los tipos cero debería retirarse.
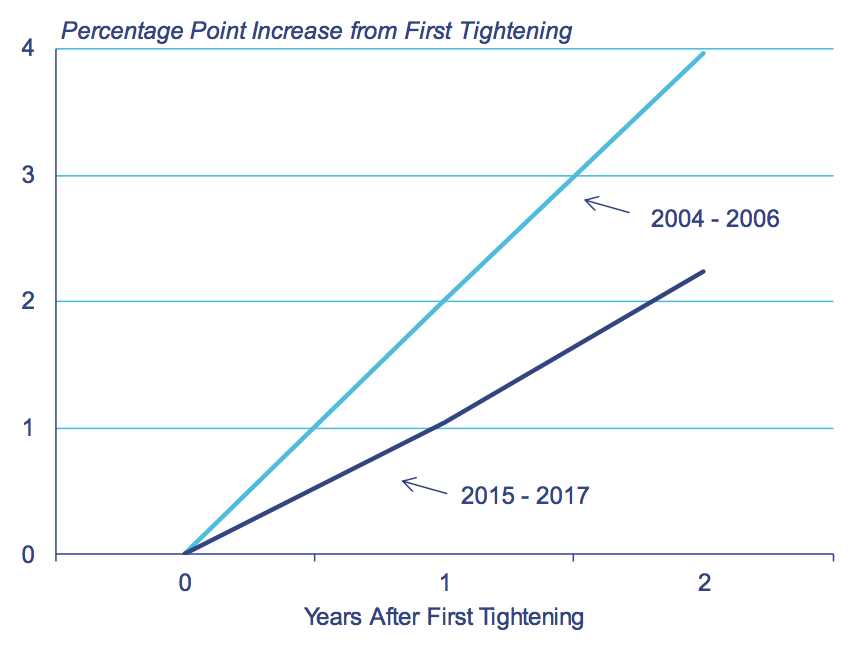
Fuente: Boston Fed
Eric S. Rosengren escribe que existen muy buenas razones para esperar un proceso de normalización mucho más gradual que el de los dos ciclos de endurecimiento anteriores. Es importante señalar que no se trata solo de mi opinión: el Resumen de Proyecciones Económicas (el «SEP»), publicado tras la reunión del FOMC de junio, que incorpora las expectativas sobre la tasa de los fondos federales de todos los participantes del FOMC suponiendo una política monetaria adecuada, indica que los responsables de la política de la Reserva Federal prevén un ciclo de endurecimiento gradual. La trayectoria implícita del SEP es mucho más lenta que la seguida en 2004, pues la tasa de los fondos federales subiría a aproximadamente la mitad del ritmo de aquel episodio de endurecimiento. Este ritmo considerablemente más lento refleja que los obstáculos persistentes derivados de la crisis financiera y las bajas tasas de inflación continuadas, tanto en Estados Unidos como en el exterior, probablemente requieran una senda de endurecimiento distinta.
Este artículo fue publicado originalmente por Bruegel, el centro de análisis con sede en Bruselas. Lea el artículo en su sitio web, aquí. La publicación no implica el respaldo del Foro Económico Mundial a las opiniones expresadas.
Para mantenerse al día con la Agenda suscríbase a nuestro boletín semanal.
Autor: Jérémie Cohen-Setton es candidato a doctor en Economía por la U.C. Berkeley y becario de verano en Goldman Sachs Global Economic Research.
Imagen: Personas pasan frente al Banco de Inglaterra en la City de Londres. REUTERS/Luke MacGregor.




