La economía mundial afronta una serie de complejos desafíos, derivados del cambio tecnológico y la globalización, así como de los efectos persistentes de la crisis financiera de 2008-2009. Al mismo tiempo, asistimos a niveles más bajos de confianza en las instituciones fundamentales que han contribuido a generar un enorme crecimiento y prosperidad durante los últimos 40 años. Estos acontecimientos amenazan con fragmentar el orden internacional que ha regido la economía mundial.
Los síntomas de esta fragmentación incluyen el aumento de las tensiones comerciales, los desacuerdos con algunas instituciones multilaterales y dentro de ellas, y la disminución de los esfuerzos para abordar los profundos desafíos transfronterizos del siglo XXI, como el cambio climático, la ciberdelincuencia y los flujos de refugiados. Surge inevitablemente la pregunta: si esto ocurre en un momento de sólido crecimiento mundial y relativa estabilidad financiera, ¿qué podría provocar la próxima desaceleración económica?
La historia sugiere que una desaceleración de este tipo se encuentra en algún punto del horizonte, y los recientes signos de desaceleración del crecimiento mundial deberían subrayar la necesidad imperiosa de prepararse para acontecimientos inesperados.
La desconfianza en las instituciones no se limita al ámbito multilateral. La gobernanza nacional ha caído en muchos aspectos en descrédito, como demuestran los disturbios derivados de las recientes elecciones en numerosos países. Si queremos prevenir la próxima desaceleración económica y mitigar su impacto cuando llegue, los países deben reforzar ahora sus defensas.
Estas defensas comprenden la capacidad de respuesta financiera, las políticas para combatir las crisis y los regímenes regulatorios, muchos de los cuales se establecieron tras la crisis financiera mundial. Sin embargo, tal como están las cosas en la actualidad, no existe garantía de que sean suficientes para evitar que una recesión «de tipo corriente» se convierta en otra crisis sistémica de gran envergadura.
En materia de política monetaria, se debate mucho sobre cómo pueden responder los bancos centrales ante una desaceleración profunda o prolongada. Por ejemplo, las recesiones anteriores en Estados Unidos se han afrontado con recortes de 500 puntos básicos o más por parte de la Reserva Federal, y durante la crisis financiera mundial, los bancos centrales recurrieron ampliamente a su balance. No obstante, dado que los tipos de interés oficiales siguen siendo tan bajos en tantos países y la normalización del balance todavía está en curso, es posible que esa misma respuesta de política no esté disponible.
Algunos sugieren que las medidas monetarias no convencionales podrían ofrecer margen para responder a una crisis mediante tipos negativos, compromisos de orientación prospectiva para mantener los tipos en niveles más bajos durante más tiempo del que justificarían los objetivos de inflación o las reglas de política, u otras innovaciones. Pero, dado que la eficacia de estas ideas es en el mejor de los casos incierta, existen motivos para preocuparse por la potencia de la política monetaria.
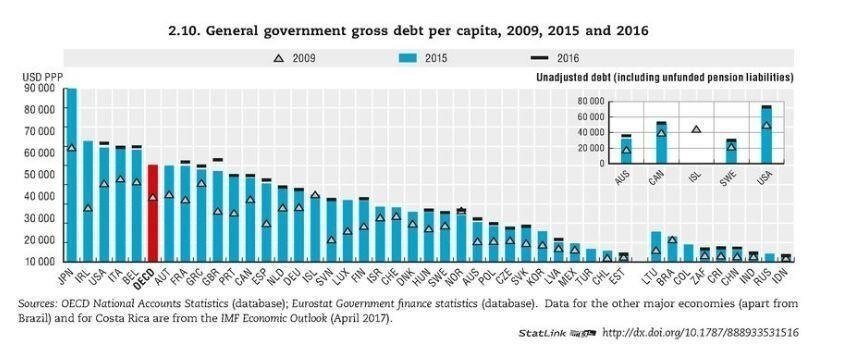
La siguiente línea de defensa es la política fiscal, en la que muchos observadores insisten en que el margen de maniobra se ha ido reduciendo en las economías avanzadas. La deuda pública ha aumentado, en particular en Estados Unidos tras las rebajas fiscales y los incrementos del gasto. De hecho, en muchos países, los déficits siguen siendo demasiado elevados como para estabilizar o reducir la deuda. Al mismo tiempo, si la próxima desaceleración genera desempleo y holgura económica, cabe esperar que los multiplicadores aumenten. Esto devolvería cierta potencia a la política fiscal, incluso con niveles de deuda elevados. Sin embargo, no debemos esperar que los gobiernos dispongan de margen en sus presupuestos para responder como lo hicieron hace 10 años. Con niveles elevados de deuda soberana, el estímulo fiscal puede resultar políticamente difícil de vender.
Uno de los resentimientos persistentes derivados de la crisis financiera mundial fue la percepción de que se salvó a los banqueros a costa del trabajador medio. Por ello, una futura recesión que ponga en peligro las finanzas de las pequeñas empresas o de los propietarios de viviendas probablemente daría lugar a peticiones de alivio de la carga de la deuda. Respaldar una mayor proporción de la economía podría tensionar aún más unas finanzas públicas ya comprometidas, pero no hacerlo podría ahondar las divisiones políticas.
Si la recesión vuelve a amenazar la estabilidad de los bancos, el recurso a los rescates financieros está ahora limitado por ley, tras las reformas regulatorias financieras que prevén la absorción de pérdidas por parte de accionistas y acreedores. Pero estos nuevos sistemas siguen estando insuficientemente financiados y no han sido puestos a prueba.
No debemos perder de vista que el deterioro de los principales mercados de capitales de Estados Unidos durante la crisis financiera mundial, que podría haber generado efectos de contagio devastadores en todo el planeta, fue contenido de manera eficaz mediante medidas poco convencionales de los bancos centrales, respaldadas por financiación de respaldo de los tesoros nacionales. Es poco probable que la capacidad para volver a hacerlo esté disponible con facilidad.
El punto es que las opciones de política nacional y los recursos financieros públicos pueden verse mucho más limitados que en el pasado. La lección correcta que debe extraerse de esta posibilidad es que cada país sea mucho más prudente para sostener el crecimiento, limitar las vulnerabilidades y prepararse para lo que pueda venir.
Otra conclusión es la importancia de la preparación y la acción multilaterales. Instituciones como el FMI han desempeñado un papel crucial a la hora de responder a las crisis y mantener la economía mundial encarrilada. La capacidad de responder con eficacia a estos desafíos ha exigido un proceso constante de reforma que debe seguir adelante.
Ante el descontento con el multilateralismo en algunas economías avanzadas, es esencial que el proceso de evolución del FMI continúe en el ámbito de sus actividades de préstamo, análisis e investigación, de modo que sigamos cumpliendo nuestra misión fundamental de respaldar el crecimiento mundial y la estabilidad financiera. Esto será aún más importante si las herramientas de política nacional resultan insuficientes para afrontar una crisis.
La capacidad de préstamo del FMI se incrementó durante la crisis financiera mundial hasta cerca de 1 billón de dólares, una respuesta contundente de nuestros miembros en un momento de extrema necesidad. Desde ese punto de vista, fue alentador que el G20, en su reunión de noviembre en Buenos Aires, reafirmara su compromiso de respaldar la red mundial de seguridad financiera, con un FMI sólido y adecuadamente financiado en su centro.
La directora gerente del FMI, Christine Lagarde, ha pedido un «nuevo multilateralismo», que se dedique a mejorar la vida de todos los ciudadanos del mundo y garantice que los beneficios económicos de la globalización y la tecnología se compartan de forma mucho más amplia. Se trata de un objetivo esencial, y un elemento consiste en garantizar que podamos prevenir crisis futuras y responder con eficacia a la próxima recesión. Este es un camino práctico y pragmático para superar la desconfianza en las instituciones y construir un futuro compartido y próspero.




