El año nuevo ha comenzado con algunas discusiones adicionales sobre la estabilidad futura de la eurozona. Las especulaciones sobre la salida de Grecia de la moneda común se han visto alimentadas por las elecciones recientes y los niveles pendientes de deuda pública (casi el 175 % del PIB en 2014).
Pero la deuda elevada no es un problema exclusivo de Grecia. Según el último Fiscal Monitor del FMI (octubre de 2014), la eurozona habría terminado 2014 con una deuda pública media equivalente al 96 % del PIB. Esta cifra se acerca al 106 % del PIB para el grupo de economías avanzadas y alcanzaría el 120 % del PIB para el G-7. Cinco años de intensos esfuerzos fiscales han estabilizado los niveles agregados de deuda, pero hoy varios países aún afrontan el reto de restablecer la sostenibilidad de la deuda al continuar con sus planes de ajuste fiscal.
En este contexto, el debate en torno a la consolidación fiscal dista mucho de haber terminado. El debate de VoxEU «Has Austerity Gone Too Far?» (Corsetti 2012) ha reflejado las posiciones encontradas. Mientras algunos colaboradores se han centrado en las características de la consolidación fiscal necesaria para reducir la deuda pública desde niveles históricamente elevados (Buti y Pench 2012), otros han examinado los efectos de estrategias alternativas sobre el desempeño económico (Van Reenen 2012 y Cottarelli 2012), que tienden a ser más negativos cuando existen restricciones crediticias, como suele ocurrir tras las crisis financieras (Baldacci y otros 2013a y 2013b). El cansancio ante el ajuste está afectando a la opinión pública de los países periféricos europeos más golpeados por la Crisis, pero el debate sobre la viabilidad de un ajuste fiscal amplio y sostenido también se ha acalorado en países como Italia y Francia, donde se ha visto cómo las autoridades de la UE modificaron sus propuestas presupuestarias iniciales por no ajustarse a los planes de consolidación iniciales.
La consolidación fiscal en contexto
En este debate, queda por responder una pregunta crucial: ¿cuánto ajuste fiscal es mucho? Para responderla, un enfoque pertinente consiste en observar qué magnitud de ajuste fiscal ha sido realmente viable en el pasado. Responder a esta pregunta es precisamente el objeto de nuestro último artículo (Escolano y otros 2014). En esta contribución, hacemos balance de episodios de consolidación anteriores en cuanto a la magnitud de los ajustes fiscales, su duración y los factores que los acompañaron.
Nuestro enfoque amplía la literatura existente de varias maneras.
En primer lugar, extraemos enseñanzas de un amplio conjunto de episodios de consolidación, tanto de economías avanzadas como en desarrollo, y abarcamos un período que va de 1945 a 2012.
En segundo lugar, seleccionamos con mucho cuidado los episodios pertinentes, eligiendo aquellos en los que los países necesitaban y querían ajustar para estabilizar la relación entre deuda y PIB.
Esto constituye una importante novedad, ya que la mayoría de los artículos de la literatura examinaban las características (magnitud, duración, composición, etc.) de todas las mejoras del saldo primario, independientemente de que el país realmente necesitara y quisiera ajustar.
Esta elección de autores anteriores restó importancia a la magnitud media alcanzada por los ajustes pasados. En cambio, examinamos los episodios en los que los países tenían brechas primarias amplias (definidas como la diferencia entre el saldo primario efectivo y el nivel de saldo primario que estabilizaría la relación entre deuda y PIB); y seleccionamos únicamente los casos en que los países fueron más allá de las meras intenciones y mostraron reducciones sostenidas de sus déficits primarios ajustados cíclicamente.
Al examinar este conjunto de 91 episodios de consolidación ocurridos en economías avanzadas y en desarrollo entre 1945 y 2012, encontramos que, en la mayoría de los casos, los ajustes fiscales fueron considerables y mayores de lo que habían identificado estudios anteriores. En al menos la mitad de los episodios, los países lograron mejorar su saldo primario en un 5,4 % del PIB (un 4,8 % del PIB en términos ajustados cíclicamente). Y en el 25 % de los casos, la magnitud de la reducción del déficit global rondó el 8 % del PIB.
Estabilización de la deuda en niveles nuevos y más altos
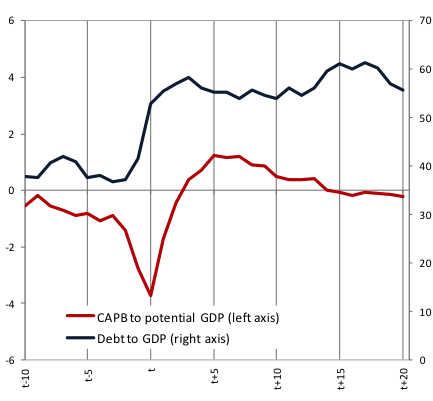
La magnitud del ajuste fiscal aplicado durante esos episodios bastó para cerrar la brecha primaria en dos tercios de los casos (véanse las Figuras 1 y 2). Esto implica que la deuda se estabilizó y que, en la mayoría de los casos, inició una tendencia descendente. Sin embargo, las relaciones entre deuda y PIB no volvieron a sus niveles iniciales. Aunque los países mantuvieron saldos primarios muy superiores a los observados antes del episodio de ajuste, no sostuvieron los saldos primarios en sus niveles más altos durante períodos prolongados. Esto sugiere que los países tienden a realizar esfuerzos considerables para estabilizar la deuda, pero, una vez logrado, cesan sus esfuerzos de consolidación y no necesariamente buscan volver a la relación inicial más baja entre deuda y PIB.
Figura 1. Brechas primarias en t y al final del episodio (% del PIB)
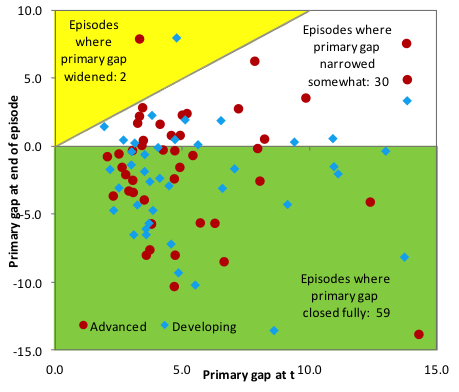
Figura 2. Deuda y saldo primario ajustado cíclicamente, mediana de los episodios
Factores que afectan a la consolidación fiscal
Por último, en nuestro artículo también analizamos qué factores estaban asociados con la magnitud de los ajustes fiscales. A partir del análisis de regresión, encontramos que el ajuste fiscal era mayor cuanto mayor era el déficit inicial, y que un enfoque sostenido de reducción del déficit aumenta la magnitud de la consolidación total. Los resultados también muestran que el ajuste fiscal tendía a ser mayor cuando iba acompañado de una flexibilización de las condiciones monetarias (medida mediante una reducción de los tipos de interés a corto plazo) y, en menor medida, de una mejora de las condiciones crediticias (medida como la variación del crédito al sector privado en porcentaje del PIB), especialmente en las economías avanzadas.
Observaciones finales
Entonces, ¿cuánto es mucho? La evidencia histórica indica que depende en gran medida de cuánto se necesita. Los países ajustan tanto como necesitan para recuperar el control de sus niveles crecientes de deuda. Después, una vez estabilizada la deuda, los esfuerzos de ajuste parecen perder impulso.
Aviso legal: Las opiniones expresadas en este documento son las de los autores y no deben atribuirse al FMI, a su Directorio Ejecutivo ni a su dirección.
Referencias
Baldacci, E, S Gupta y C Mulas-Granados (2013a), «Debt Reduction, Fiscal Adjustments and Growth in Credit Constrained-Economies», Documento de trabajo del FMI 13/238.
Baldacci, E, S Gupta y C Mulas-Granados (2013b), «Fiscal adjustment and growth: Beware of the credit constraints», VoxEU.org, 31 de marzo.
Buti, M y L R Pench (2012), «Fiscal austerity and policy credibility», VoxEU.org, 20 de abril.
Corsetti, G (2012), «Has austerity gone too far?», VoxEU.org, 2 de abril.
Cottarelli, C (2012), «The austerity debate: Festina lente!», VoxEU.org, 20 de abril.
Escolano, J, L Jaramillo, C Mulas-Granados y G Terrier (2014), «How Much is a Lot? Historical Evidence on the Size of Fiscal Adjustments», Documento de trabajo del FMI 14/179.
Van Reenen, J (2012), «Fiscal consolidation: Too much of a good thing?», VoxEU.org, 27 de abril.
Este artículo se publica en colaboración con VoxEU. La publicación no implica que el Foro Económico Mundial respalde las opiniones expresadas.
Para mantenerse al día con Agenda, suscríbase a nuestro boletín semanal.
Autor: Julio Escolano es jefe de la División de Política y Vigilancia Fiscal del Departamento de Asuntos Fiscales del FMI. Laura Jaramillo es economista sénior del Fondo Monetario Internacional. Carlos Mulas-Granados trabaja actualmente en el Departamento de Asuntos Fiscales del Fondo Monetario Internacional. Gilbert Terrier es subdirector del Departamento de Asuntos Fiscales (FAD) del FMI.
Imagen: Se ven lingotes de oro en el Banco Nacional Checo, en Praga. REUTERS/Petr Josek




