Los amplios sectores agrícolas, las remesas y la inversión pública han amortiguado el impacto de la fuerte caída de los términos de intercambio en los países de bajos ingresos (PBI) exportadores de materias primas. El crecimiento de los PBI se mantuvo estable en 2014, pero se espera que repunte en 2015 y que siga siendo sólido durante 2016–17. Sin embargo, la caída de los precios de las materias primas probablemente presionará cada vez más los saldos fiscales y de cuenta corriente de los PBI que dependen en gran medida de las exportaciones de energía y metales. Muchos PBI exportadores de materias primas tienen amortiguadores limitados para absorber este deterioro. Por otro lado, se espera que los PBI importadores de petróleo se beneficien de la reducción de sus vulnerabilidades, ya que sus saldos de cuenta corriente mejoran gracias a la disminución de los costos de importación de petróleo.
Para 2015–17, se espera que el crecimiento de los PBI, en promedio, se mantenga por encima del 6 por ciento, lo que refleja el sólido crecimiento sostenido de la producción en varios PBI grandes, respaldado por la inversión sostenida en infraestructura pública (Costa de Marfil, Etiopía) y en minería (República Democrática del Congo). El consumo privado debería verse impulsado por el aumento de las remesas, aunque este crecimiento sea inferior al de 2014 (Bangladés). Pese a los menores precios de las materias primas, se prevé que la producción minera aumente en varios países a medida que entren en operación inversiones realizadas en el pasado (por ejemplo, oro y cobre en la República Democrática del Congo, carbón en Mozambique) y que avancen otras inversiones mineras, aunque a un ritmo más lento (Mozambique, Tanzania). Varios gobiernos están dando prioridad a proyectos de infraestructura, incluido el sector energético, en algunos casos como parte de acuerdos regionales recientes para modernizar las redes energéticas regionales (Kenia, Ruanda). En otros lugares, la fuerte inversión pública en infraestructura se apoya en parte en la emisión de eurobonos (Costa de Marfil y Etiopía). En varios Estados frágiles (Madagascar, Malaui, Malí), el crecimiento debería repuntar a medida que aumente la inversión gracias a una mayor estabilidad política. Sin embargo, la creciente incertidumbre política frenará algo el crecimiento de Bangladés a corto plazo, aunque la demanda interna debería mantenerse respaldada por remesas resilientes. En Nepal, las fuertes entradas de remesas deberían contribuir a sostener la demanda interna y la reconstrucción posterior al terremoto. Guinea, Liberia y Sierra Leona se están recuperando a medida que se disipan los efectos de la crisis del ébola.
Las perspectivas están sujetas a riesgos a la baja significativos y crecientes. Una nueva caída de los precios de las materias primas reduciría drásticamente los ingresos de los países exportadores de petróleo, lo que les exigiría realizar ajustes fiscales más profundos, con recortes de gasto más severos. Podría llevar a algunas empresas de extracción de materias primas a aplazar o incluso cancelar inversiones previstas en 2015 (Guinea, Mozambique, Tanzania, Uganda). Dada la importancia de la minería artesanal y de pequeña escala en los PBI, el consumo privado interno también podría resultar más débil de lo previsto en el escenario base. Los precios más bajos del petróleo también provocarían una recesión más prolongada de lo previsto en Rusia y frenarían el crecimiento de Tayikistán a través de menores remesas y exportaciones. El conflicto podría volver a intensificarse en Estados frágiles (por ejemplo, al-Shabab en Kenia o las insurgencias en Malí). Un ajuste repentino de las expectativas del mercado ante el próximo endurecimiento de la política monetaria de Estados Unidos podría presionar las entradas de capital de la cuenta financiera y los tipos de cambio, así como los costos del servicio de la deuda de los países que han recurrido a los mercados internacionales de capital desde la crisis (Costa de Marfil, Etiopía, Kenia, Mozambique, Ruanda, Tanzania).
Los PBI siguen teniendo amortiguadores limitados para absorber las tensiones si los riesgos se materializan. Los déficits de cuenta corriente y las necesidades de financiamiento del gobierno son elevados en muchos PBI. La cobertura de importaciones con reservas en varios países es inferior a tres meses de importaciones. Pese a la moderación del gasto aplicada por los PBI exportadores de materias primas hasta 2007, la fuerte expansión del gasto público posterior a la crisis mundial ha reducido el margen fiscal. Como resultado, varios países presentan ahora grandes déficits gemelos, con déficits fiscales y de cuenta corriente superiores al 5 por ciento del PIB.

Este artículo se publica en colaboración con Banco Mundial. La publicación no implica el respaldo de las opiniones por parte del Foro Económico Mundial.
Para mantenerse al día con la Agenda suscríbase a nuestro boletín semanal.
Autor: Gerard Kambou es economista sénior del Grupo de Perspectivas de Economía del Desarrollo (DECPG) del Banco Mundial, donde se ocupa de África subsahariana.
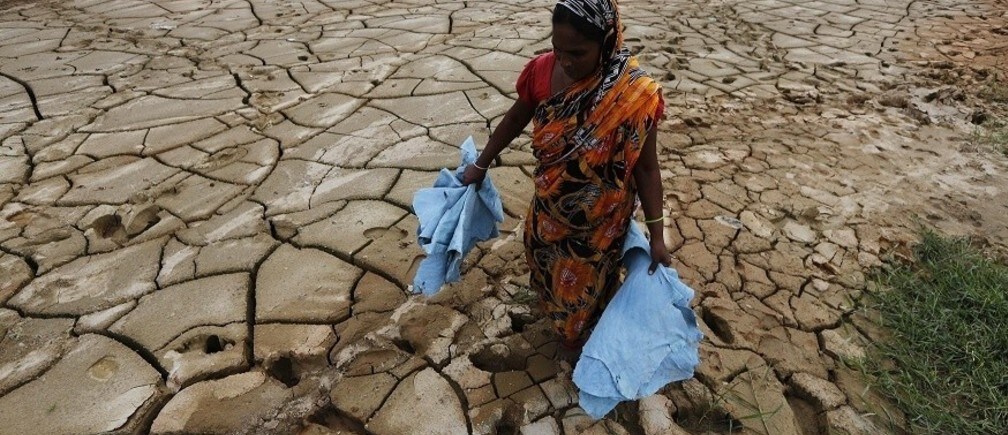
Imagen: Una mujer carga residuos de curtiduría mientras camina por un estanque seco en la zona de Hazaribagh, en Daca. REUTERS/Andrew Biraj. RTX12QQY




