Este artículo se publica en colaboración con Project Syndicate.
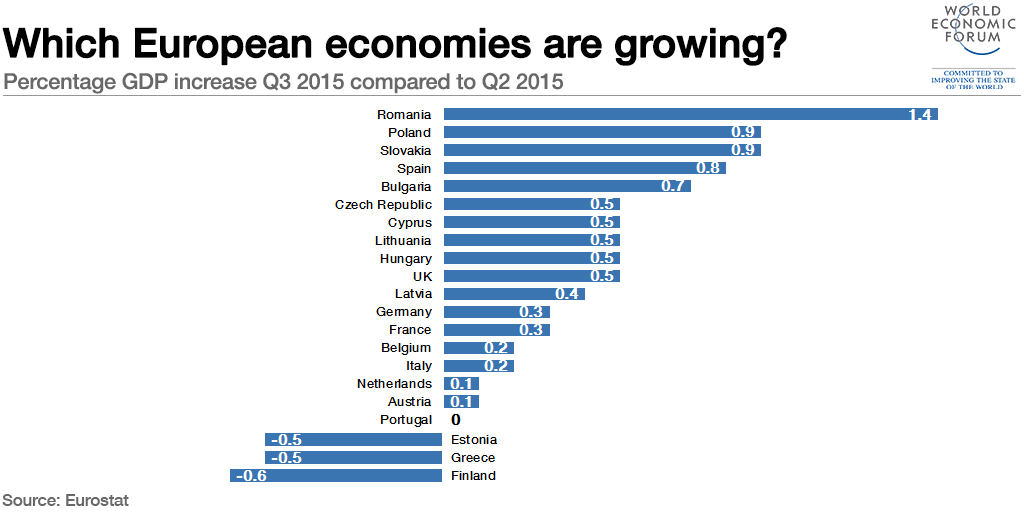
A medida que la recuperación económica empieza por fin a consolidarse en Europa, el imperativo para los responsables políticos es garantizar que el crecimiento pueda sostenerse en el futuro lejano. Los estímulos fiscales y monetarios pueden haber sido adecuados en el punto álgido de la crisis, pero harán poco para abordar la mayor amenaza para las perspectivas a largo plazo del continente: una combinación tóxica de demografía débil e inversión baja.
Incluso suponiendo una entrada constante de inmigrantes, se prevé que la fuerza laboral combinada de los 28 países de la Unión Europea se reduzca en de 12 a 16 millones de personas en los próximos 15 años, según la OCDE y la Comisión Europea. Un aumento más pronunciado del número de recién llegados podría ayudar a mitigar la situación; pero, por sí sola, una mayor inmigración no constituye una solución adecuada para los problemas a largo plazo de la economía de la UE.
La única esperanza de Europa para un crecimiento sostenido es impulsar la productividad, de modo que pueda obtener más valor de su fuerza laboral en contracción. El problema es que han transcurrido muchos años desde que el continente registró por última vez avances significativos en productividad. En Europa Occidental, el crecimiento de la productividad laboral (producción por hora trabajada) se ha desacelerado durante décadas. En la década de 1960, la productividad laboral creció a una tasa anual robusta del 4 %, antes de frenarse al 2 % en la década de 1980 y caer por debajo del 1 % alrededor del cambio de siglo. Hoy avanza con dificultad, alrededor del 0,5 % anual. Mientras tanto, la productividad total de los factores, que tiene en cuenta la innovación tecnológica, se ha estancado.
La UE necesita con urgencia crecimiento económico para que sus Estados miembros puedan sostener sus sistemas de seguridad social y de bienestar a medida que sus sociedades envejecen, un desafío al que también se enfrentan otras regiones y países. Pero pocos afrontan los dos obstáculos gemelos de Europa: el débil crecimiento de la productividad y el descenso demográfico. China, por ejemplo, afronta un desafío demográfico similar, a medida que su fuerza laboral se reduce y el número de jubilados aumenta rápidamente. Sin embargo, la productividad laboral de China ha crecido un 9 % anual, en promedio, durante la última década.
La caída del crecimiento de la productividad en la UE resulta sorprendente, dada la rápida irrupción de la digitalización, a menudo descrita como la revolución industrial del siglo XXI. De hecho, parte de la desaceleración percibida puede atribuirse a problemas de medición: en Europa, al igual que en Estados Unidos, los cambios tecnológicos provocados por los teléfonos inteligentes y por internet simplemente no se reflejan en los datos de productividad.
Los estadísticos tienen dificultades, por ejemplo, para registrar de qué manera los consumidores se benefician de la mayor calidad y rapidez de entrega que con frecuencia resulta de la digitalización. Además, en la era digital, muchos servicios se prestan de forma gratuita, lo que significa que no se contabilizan en absoluto como consumo.
Otro factor que podría contribuir al estancamiento de la productividad es que muchas empresas mantienen modelos de negocio físicos tradicionales en paralelo con otros digitales nuevos. Añadir sistemas de alta tecnología a los procesos tradicionales puede aumentar temporalmente los costes y, por tanto, deprimir la productividad, especialmente si los negocios nuevos y los antiguos no están bien conectados. Estos problemas deberían disminuir con el tiempo; a medida que ello ocurra, parte de la atonía de la productividad debería desaparecer.
Pero no toda la desaceleración del crecimiento de la productividad puede atribuirse a la engorrosa transición hacia una nueva era tecnológica. Incluso cuando la economía ha empezado a recuperarse, la inversión en Europa sigue muy por debajo de su nivel de 2008. La salud económica a largo plazo dependerá, en gran medida, de si la inversión se recupera y de cuánto lo hace.
Y hay motivos para el pesimismo. La débil actividad inversora refleja en parte una visión sombría del mercado europeo. Si las fuerzas laborales se estancan o se reducen y el crecimiento es moderado, ¿por qué invertir para aumentar la producción? En pocas palabras, los problemas de Europa se han entrelazado. El continente necesita inversiones que impulsen la productividad para compensar la reducción de su fuerza laboral; pero su debilidad demográfica hace que las empresas se contengan.
Afortunadamente, hay mucho que se puede hacer. Un nuevo impulso para integrar los mercados europeos de servicios, bienes digitales, mercados de capitales y energía eliminaría barreras para las empresas y generaría nuevos incentivos para invertir. La Asociación Transatlántica de Comercio e Inversión que la UE negocia actualmente con Estados Unidos también crearía un mercado más amplio, con una regulación menos onerosa y más competencia.
A escala nacional, impulsos reformistas como los llevados a cabo en Irlanda, Portugal y España podrían mejorar las condiciones empresariales y la competitividad en todo el continente. Por último, todos los países europeos podrían redoblar sus esfuerzos para formar y capacitar a sus residentes para la era digital.
Los responsables políticos no deben confiarse en la optimista suposición de que la economía europea se recuperará por sí sola. Más bien, deberían impulsar políticas que respalden la inversión, fomenten la innovación y promuevan el desarrollo de competencias. Mientras trabajadores y empresas luchan por competir en una economía mundial que cambia rápidamente —y en la que cada vez más el ganador se lo lleva todo—, la necesidad de políticas que garanticen el crecimiento a largo plazo no podría ser más urgente.
La publicación no implica el respaldo de sus puntos de vista por parte del Foro Económico Mundial.
Para estar al día con The Agenda suscríbase a nuestro boletín semanal.
Autor: Michael Heise es economista jefe de Allianz SE.
Imagen: El signo del euro junto a la sede del Banco Central Europeo (BCE) en Fráncfort. REUTERS/Lisi Niesner.




