Los precios de las materias primas son muy persistentes. Durante los auges, parece que olvidamos que siempre (sí, siempre) han ido seguidos de desplomes (véase la Figura 1). Y durante una recesión olvidamos que sin duda llegará un auge: solo tenemos que esperar lo suficiente. ¿Qué determina esos auges y desplomes? ¿Fue excepcional el último auge? ¿Dónde están hoy los precios en relación con las tendencias de largo plazo? Y la gran pregunta: ¿hacia dónde es probable que se dirijan los precios a partir de ahora?
Aspectos básicos de la teoría de las materias primas
Antes de buscar explicaciones más complejas, no deben pasarse por alto tres aspectos de la teoría de las materias primas.
En primer lugar, las materias primas pueden almacenarse, lo que implica que un operador puede comprar hoy, asumir los costos (de financiar esa compra y el almacenamiento) y vender en el futuro.
Si los operadores están convencidos de que el crecimiento de China aumentará dentro de seis meses, impulsando entonces la demanda y el precio del cobre, el precio subirá hoy. Como China demanda prácticamente todas las materias primas, todos los precios aumentarán. O bien, si surge una nueva posibilidad de que las hostilidades en Oriente Medio puedan interrumpir el suministro de petróleo el año próximo, los precios del petróleo se dispararán hoy y, si luego el problema se resuelve mediante una diplomacia apresurada, los precios caerán, todo ello sin que se dispare un solo tiro. Los precios de los futuros de materias primas responden a las probabilidades de acontecimientos futuros de oferta y demanda. Los shocks de demanda pueden provocar altas correlaciones entre materias primas, mientras que los shocks de oferta tienden a ser más idiosincrásicos.1
Figura 1. Precios reales de las materias primas (excepto el petróleo) desde 1900 y una proyección ingenua
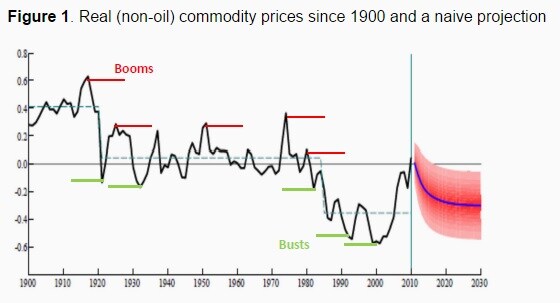
Fuente: Mariscal y Powell (2014).
Pero —y es un pero bastante importante— a veces un fuerte aumento de la demanda o una gran interrupción de la oferta puede agotar toda la disponibilidad actual, lo que se conoce como agotamiento de existencias. Es poco frecuente, pero si ocurre, el precio actual (o al contado) se disparará de forma espectacular. Curiosamente, el precio previsto dentro de 24 meses, que revelan los contratos de futuros a más largo plazo, quizá no se mueva mucho en absoluto. La relación entre la disponibilidad total de una materia prima y el precio al contado no es sencilla. A medida que la disponibilidad disminuye antes de llegar al extremo de un agotamiento de existencias, los precios subirán cada vez más rápido.
El segundo aspecto es que los precios pueden ser muy no lineales, algo que también se observa en índices agregados de precios, como el representado en la Figura 1.2
Los precios altos estimulan la inversión. Y, aunque es una afirmación arriesgada que probablemente suscite comentarios, todavía no contamos con un modelo totalmente satisfactorio de los precios de las materias primas que incluya la acumulación racional de existencias y tenga en cuenta la inversión prospectiva, que puede llevar tiempo, ser de gran escala y, por lo general, ser irrecuperable. El debate se ha prolongado desde los primeros modelos de telaraña (o del ciclo del cerdo) y a lo largo de la revolución de las expectativas racionales y más allá. El problema está relacionado con el más general de la inversión y los ciclos económicos, pero con la posibilidad de agotamiento de existencias, la tenencia racional de inventarios y la existencia de mercados financieros con precios prospectivos.
Sean cuales sean los fundamentos microeconómicos, un tercer aspecto es que las materias primas parecen ser susceptibles a auges de precios e inversión, seguidos de desplomes, tras los cuales la oferta se reajusta lentamente.3
Proyección de los precios de las materias primas
Una interpretación «real» del auge reciente sería que el sólido crecimiento mundial (hasta la Crisis Global) y, en especial, la elevada demanda de China redujeron las existencias y elevaron los precios. China creció a una tasa promedio del 10,5% durante 10 años (2002-12), creando cada año una economía nueva del tamaño de la Suecia o la Argentina actuales. Pero, con el tiempo, la oferta alcanzó a la demanda; se destinaron más tierras al cultivo agrícola y aumentaron los rendimientos, nuevos proyectos mineros impulsaron la producción de metales y se desarrollaron nuevas formas de extraer petróleo, no solo de esquisto, sino también gracias a las innovaciones en la perforación horizontal.4
Otros atribuyen el auge reciente a factores financieros: la política monetaria mundial, las bajas tasas de interés, una burbuja financiera y/o grandes fondos especializados en materias primas. Sin duda, los factores financieros también han desempeñado un papel. Pero es sumamente difícil distinguirlos de la interpretación real cuando se tienen debidamente en cuenta los aspectos básicos de la teoría de las materias primas.5
¿Hacia dónde es probable que se dirijan ahora los precios? El Informe Macroeconómico de América Latina y el Caribe de 2012 del BID sostenía que las tasas de crecimiento de China disminuirían y que, al hacerlo, caerían los precios de las materias primas, lo que supondría un riesgo significativo para América Latina y otros exportadores. En un documento de antecedentes para ese informe (Mariscal y Powell, 2014), sostuvimos que nuevas caídas eran compatibles con el retorno a un equilibrio previamente establecido de los precios reales. El Informe Macroeconómico de América Latina y el Caribe de 2015, publicado recientemente y basado en el trabajo subyacente de Ahumada et al. (de próxima publicación), presenta estimaciones de modelos de series temporales con corrección de errores (para soja, trigo, maíz, cobre y petróleo), que combinan factores de corto y largo plazo, incluidos los de oferta y demanda, así como variables financieras, sin adoptar una posición sobre las teorías subyacentes.
Estos análisis (y la mayoría de los demás pronósticos) sugieren que, si no se producen acontecimientos imprevistos, los precios más bajos de las materias primas llegaron para quedarse por un tiempo y no se espera un repunte brusco (aunque podría haber cierta recuperación del petróleo), si bien los intervalos de confianza indican una incertidumbre considerable.
Figura 2. Proyecciones de precios de las materias primas basadas en un modelo sencillo de corrección de errores

Fuente: Ahumada et al. (2015) y Powell (2015).
De hecho, la enorme incertidumbre de cualquier proyección de los precios de las materias primas, incluidas las obtenidas de los precios de futuros, subraya la necesidad de que los países exportadores de materias primas (y algunos importadores) encuentren formas de gestionar estos riesgos. Estos mecanismos pueden incluir la cobertura, en especial de los compromisos presupuestarios anuales (como ha hecho México recientemente), y el uso de fondos de estabilización (por ejemplo, en Chile).
Observaciones finales
Quizá lo más preocupante para los exportadores de materias primas sea la posibilidad de que los precios caigan por debajo del equilibrio previamente establecido de los precios reales. Supongamos que los precios de largo plazo, con niveles normales de acumulación de existencias, están determinados por una curva de costos subyacente de largo plazo. Entonces, si los precios altos, impulsados por cambios de la demanda mayores de lo esperado, estimulan una innovación significativa, los auges temporales harán bajar esa curva. Cuando desaparezcan las razones del auge, los precios podrían caer por debajo del equilibrio previamente establecido. Los dos mayores auges anteriores de las materias primas en los últimos 115 años (en 1920 y a principios de la década de 1970) terminaron con desplomes que redujeron los precios reales con respecto al equilibrio previamente establecido; véase de nuevo la Figura 1.6 El auge reciente ha sido excepcional tanto por su magnitud como por su duración; solo el tiempo revelará todos los efectos de las innovaciones de oferta sobre los precios de las materias primas a largo plazo, pero, si la historia sirve de guía, podrían reducir aún más los precios reales de las materias primas.7 Y quizá tengamos que esperar muchos años para que llegue el próximo auge.
Referencias
Ahumada, H, M Cornejo y A Powell (mimeo), “Commodity Prices and Implications for Latin America and the Caribbean”, documento de trabajo del BID, Banco Interamericano de Desarrollo, Washington, DC.
Alquist, R y O Coibion (2014) “Commodity-Price Comovement and Global Economic Activity”, documento de trabajo N.º 20003 de NBER, publicado en marzo de 2014
Arezki, R y O Blanchard (2014), “Seven Questions about the Recent Oil Slump”, iMFdirect, 22 de diciembre.
Casassus, J, P Collin-Dufresne y B Routledge (2009) “Equilibrium Commodity Prices with Irreversible Investment and Non-Linear Technologies” (25 de marzo), disponible en SSRN:http://ssrn.com/abstract=686542 o http://dx.doi.org/10.2139/ssrn.686542
Deaton, A y G Laroque (1992), “On the Behaviour of Commodity Prices”, Review of Economic Studies 59(1), enero: 1–23.
Deaton, A y G Laroque (1996), “Competitive Storage and Commodity Price Dynamics”, Journal of Political Economy 104(5): 896–923.
Doornik, J A, D F Hendry y F Pretis (2013), “Step-Indicator Saturation”, serie de documentos de debate 658, Universidad de Oxford, Departamento de Economía.
Dvir, E y K S Rogoff (2010), The Three Epochs of Oil, Harvard University, Cambridge, MA. Inédito.
Frankel, J A (2014a), “Effects of Speculation and Interest Rates in a “Carry Trade” Model of Commodity Prices”, Journal of International Money and Finance 42(C), abril: 88–112.
Frankel, J A (2014b) “Why Are So Many Commodity Prices Down in the US… Yet Up in Europe?”, econbrowser.com, diciembre.
Gilbert, C L (1989), “The Impact of Exchange Rates and Developing Country Debt on Commodity Prices”, The Economic Journal, 99, 773-84.
Gilbert, C L (2010), “How to Understand High Food Prices”, Journal of Agricultural Economics 61(2), junio: 398–425.
Gilbert, C L y S Pfuderer (2012), “Index Funds Do Impact Futures Prices”, ponencia presentada al taller sobre mercados de materias primas del Money, Macro and Finance Study Group, mayo.
Gustafson, R L (1958) “Carryover Levels for Grains: A Method for Determining the Amounts Which Are Optimal under Specified Conditions”, Boletín Técnico N.º 1178. Departamento de Agricultura de Estados Unidos, Washington, DC.
Hamilton, J (2014) “Oil prices as an indicator of global economic conditions”, econbrowser.com, diciembre.
Hendry, D, S Johansen y C Santos (2008), “Automatic selection of indicators in a fully saturated regression”, Computational Statistics, 23(2), 317–335.
Hotelling, H (1931), “The Economics of Exhaustible Resources”, Journal of Political Economy 39(2), abril: 137–75.
Hull, J (2014), Futures, options and other derivatives, Prentice-Hall, 9.ª edición, 25 de enero.
Kaldor, N (1939), “Speculation and Economic Stability”, Review of Economic Studies, 7: 1-27 (1939).
Killian, (2009), “Not All Oil Price Shocks Are Alike: Disentangling Demand and Supply Shocks in the Crude Oil Market”, The American Economic Review, 2009 99:3 pp1053-1069
Kydland, F E y E C Prescott (1982), “Time to build and aggregate fluctuations”, Econometrica, vol. 50, N.º 6, págs. 1345-1370.
Mariscal, R y A Powell (2014), “Commodity Price Booms and Breaks: Detection, Magnitude and Implications for Developing Countries”, Banco Interamericano de Desarrollo, documento de trabajo N.º 444 (enero).
Muth, J F (1961), “Rational Expectations and the Theory of Price Movements”, Econometrica, vol. 29, N.º 3, págs. 315-335.
Powell, A (1991), “Commodity and Developing Country Terms of Trade: What Does the Long Run Show?” The Economic Journal vol. 101, N.º 409, págs. 1485-1496.
Powell, A (2012) “The World of Forking Paths: Latin America and the Caribbean Facing Global Economic Risks”, Latin American and Caribbean Macroeconomic Report 2012, Banco Interamericano de Desarrollo.
Powell, A (2015), “The Labyrinth: how can Latin America and the Caribbean Navigate the Global Economy”, Latin American and Caribbean Macroeconomic Report 2015, Banco Interamericano de Desarrollo.
Prebisch, R (1950), The Economic Development of Latin America and its Principal Problems, Nueva York: Naciones Unidas.
Radetzki, M (2006), “The Anatomy of Three Commodity Booms”, Resources Policy, 31 (1): 56-64.
Rosen, S, K A Murphy y J M Sheinkman (1994), “Cattle Cycles”, Journal of Political Economy, vol. 102, N.º 3, 1994.
Samuelson P A (1965) “Proof that Properly Anticipated Prices Fluctuate Randomly”, Industrial Management Review, vol. 6 (1965), 41-49.
Samuelson, P A (1957), “Intertemporal Price Equilibrium: A Prologue to the Theory of Speculation”, Weltwirtschaftliches Archiv 79: 181–219; reimpreso en J E Stiglitz, (ed.) The Collected Scientific Papers of Paul A. Samuelson, Cambridge, MA: MIT Press, 1966.
Singer, H W (1950), “The distribution of gains between investing and borrowing countries”, The American Economic Review, 40 (2): 473-485.
USDA (2014) (United States Department of Agriculture) (2014), “World Agricultural Supply and Demand Estimates Report”. USDA, Washington, DC, 10 de diciembre.
Williams, J C y B D Wright (1991), Storage and Commodity Markets, Cambridge, Inglaterra: Cambridge University Press.
Banco Mundial (2015) “Commodity Markets Outlook”, informe trimestral, enero, Banco Mundial, Washington, DC.
Notas al pie
1 Sobre el almacenamiento y el arbitraje intertemporal, véase un buen texto de finanzas como Hull (2014). Radetzki (2006) ofrece una descripción útil de los shocks de demanda y oferta que precedieron a los tres últimos auges de las materias primas.
2 La disponibilidad suele definirse como las existencias más la producción del período actual. Samuelson (1965) señaló que los precios al contado serían más variables que los precios de futuros a más largo plazo. Gustafson (1957) desarrolló un modelo de producción intermitente de materias primas en el que los agentes deciden racionalmente si almacenan la producción. Williams y Wright (1991), y Deaton y Laroque (1992, 1996), generalizaron independientemente el modelo de Gustafson y ofrecieron soluciones elegantes al problema de programación dinámica con oferta estocástica; la innovación del artículo de 1996 consistió en shocks correlacionados en serie. Divir y Roggoff (2010) derivan un modelo similar, pero con shocks de demanda, y aplican los resultados al mercado mundial del petróleo.
3 Kaldor (1939) utilizó explicaciones adaptativas para generar ciclos de precios (de telaraña). Muth (1961) dedica una buena parte de su famoso artículo sobre expectativas racionales a analizar los precios de las materias primas y la «especulación con inventarios». Rosen et al. (1992) desarrollan un modelo y presentan pruebas empíricas detalladas sobre los ciclos ganaderos. Los ciclos de inversión de distintas materias primas pueden variar ampliamente: un cafeto tarda 7 años en alcanzar su rendimiento pleno, una mina de cobre puede tardar más de 10 años en desarrollarse, etc. Un conjunto de estudios (que no se reseñan aquí) ha intentado utilizar el análisis espectral para identificar distintos ciclos en los precios de las materias primas. Casassus et al. (2009) desarrollan un modelo de economía de producción en equilibrio general para el petróleo con inversión irreversible. Kydland y Prescott (1982) desarrollan un modelo en el que la inversión tarda tiempo, lo que genera posibles ciclos económicos.
4 Kilian (2009) sostuvo que el auge de los precios del petróleo se debió en su mayor parte a perturbaciones de la demanda. Alquist y Coibion (2014) obtienen resultados similares para las materias primas no petroleras. En cuanto a las respuestas de la oferta, véase en particular USDA (2014) para la agricultura y el Banco Mundial (2015), especialmente sobre los metales y el petróleo. Arezki y Blanchard (2015) sostienen que la oferta fue en gran medida lo que provocó el reciente desplome del precio del petróleo. Hamilton (2014) estima que el debilitamiento de la demanda explicó la caída del precio de 105 $/barril a 85 $ para el 3 de diciembre de 2014; el precio real era de 58 $ en esa fecha. La respuesta de la oferta se debió en parte a acontecimientos inesperados en Arabia Saudita y a un regreso (menos claro) e imprevisto del petróleo libio e iraquí; pero, en la medida en que también obedeció a nuevas inversiones, esto plantea la pregunta de por qué se realizaron tales inversiones, si fueron lo que provocó el desplome.
5 Gilbert (2010) sostiene que tanto los factores reales como los financieros fueron importantes para explicar los altos precios de los alimentos. Gilbert y Pfuderer (2012) sostienen que la aparición de fondos indexados de materias primas afectó a los precios (de futuros). Frankel (2014a) sostiene que la política monetaria es fundamental para entender los precios de las materias primas y propone varios canales. Este debate se remonta a Hoteling y al papel de la tasa de interés, pero Frankel (2014b) también destaca el canal del «tipo de cambio». Véase Gilbert (1989) para un análisis y estimaciones anteriores del papel de los tipos de cambio en los precios de las materias primas. Dado que durante la mayor parte del auge los precios de las materias primas estuvieron en backwardation (los precios de futuros eran inferiores a los precios al contado), y que las existencias disminuían en lugar de aumentar, esto parecería ir en contra de las explicaciones basadas en burbujas.
6 En un artículo temprano (Powel 1991) que aplicaba técnicas de cointegración a los precios de las materias primas, mostré que, con un número muy limitado de rupturas estructurales en 100 años, los precios de las materias primas están cointegrados con los valores unitarios de las exportaciones manufacturadas, con un vector de cointegración de 1.0, lo que implica que no hay una tendencia descendente en los precios reales de las materias primas, como propusieron Prebisch (1950) y Singer (1950). Sin embargo, las dos rupturas principales fueron negativas y se produjeron después de grandes auges de las materias primas, lo que dio lugar al argumento antes mencionado. Obtenemos resultados similares con más datos y mediante técnicas modernas de saturación para determinar endógenamente el momento y la magnitud de esas rupturas (Mariscal y Powell 2014). Véase Hendry et al. (2014) y Doornik et al. (2013) sobre las metodologías de saturación.
7 Comparamos el auge reciente con auges anteriores del siglo XX y sostenemos que el más reciente es, en efecto, excepcional (Mariscal y Powell 2014). Si bien la innovación desplaza hacia afuera la curva de costos, el agotamiento de los mejores yacimientos y de los pozos petrolíferos más baratos actúa en sentido contrario; por lo tanto, el impacto neto de la innovación y del agotamiento de los materiales más baratos de extraer es ambiguo.
Este artículo se publica en colaboración con VoxEU. La publicación no implica que el Foro Económico Mundial respalde las opiniones expresadas.
Para mantenerse al día con la Agenda suscríbase a nuestro boletín semanal.
Autor: Andrew Powell es asesor principal del Departamento de Investigación del Banco Interamericano de Desarrollo.
Imagen: Billetes estadounidenses de un dólar vuelan cerca de la capital andaluza, Sevilla, en esta ilustración fotográfica tomada el 16 de noviembre de 2014. REUTERS/Marcelo Del Pozo.




