Nuevas investigaciones revelan diferencias entre los consejos populares sobre finanzas personales y la teoría económica.
Desde el ahorro hasta la deuda de tarjetas de crédito, existen diferencias entre la literatura popular y la teoría académica.
Un nuevo artículo apunta al papel de la psicología para explicar estas diferencias.
Evita las deudas de tarjetas de crédito. Crea un fondo para emergencias. Empieza a ahorrar para la jubilación cuando seas joven. Y nunca, jamás, subestimes la importancia del interés compuesto.
Los expertos en finanzas personales suelen coincidir en estos tipos de principios básicos. Pero un nuevo documento de trabajo destaca la sorprendente desconexión entre los libros populares sobre finanzas personales y la teoría económica.
El autor del artículo, James J. Choi, profesor de finanzas en Yale, empezó por revisar los 50 libros de finanzas personales más populares según Goodreads en 2019. La lista incluye obras conocidas como la de Robert Kiyosaki, Padre rico, padre pobre, la de Jesse Mecham, Necesitas un presupuesto, y la de Ramit Sethi, Te enseñaré a ser rico, además de varios libros de destacados gurús de las finanzas como Suze Orman y Dave Ramsey. Después comparó las conclusiones más comunes de los libros de finanzas personales con los supuestos y principios de la teoría económica convencional.
El artículo, publicado por la Oficina Nacional de Investigación Económica, aún no ha sido revisado por pares.
Choi concluye que los expertos en finanzas personales discrepan de los economistas sobre las mejores formas de ahorrar, gestionar la cartera financiera, pagar las deudas y tener una vivienda en propiedad. Pero, aunque los expertos en finanzas personales pueden equivocarse en algunas cosas, Choi afirma que sus consejos tienen dos ventajas frente a la teoría económica: son fáciles de entender para el público general y abordan las cuestiones monetarias teniendo en cuenta las limitaciones humanas (como la dificultad de ceñirse a un presupuesto).
La psicología de las finanzas personales
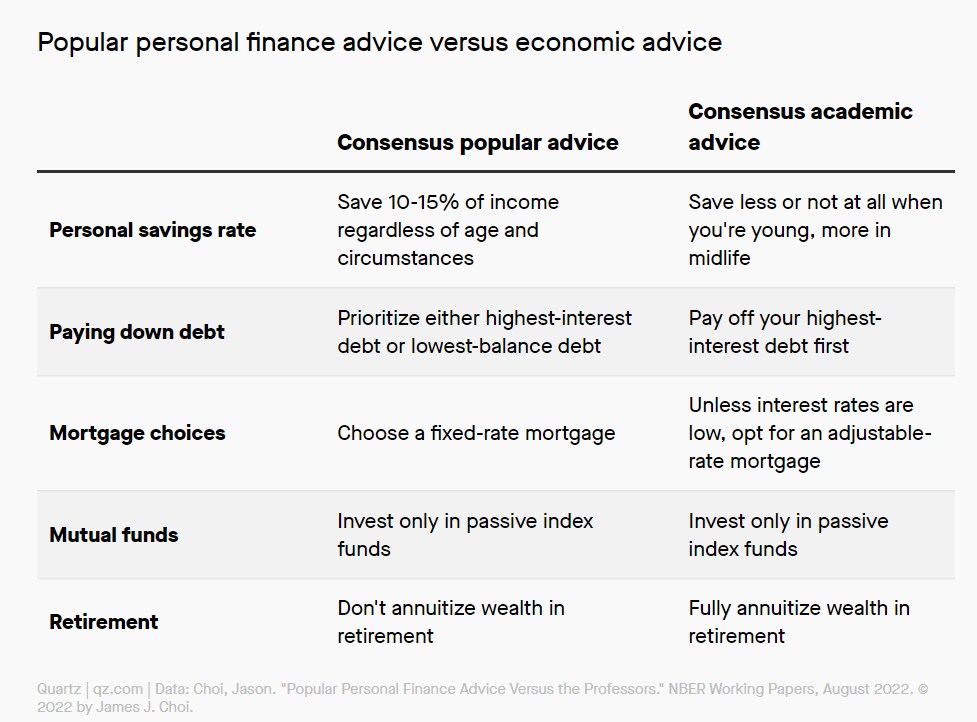
La tabla siguiente ofrece un resumen rápido de las diferencias entre los consejos sobre finanzas personales y los consejos económicos, según el artículo de Choi. De cinco áreas temáticas, el único asunto en el que ambas partes coinciden plenamente son los fondos mutuos de gestión activa. El consenso es que resulta difícil batir al mercado. En su lugar, elige fondos indexados.
¿Por qué los consejos sobre finanzas personales se apartan tan a menudo de la teoría económica? El artículo sugiere que el primer grupo suele tener en cuenta la psicología, mientras que el segundo opera en un mundo puramente racional.
Por ejemplo, muchos expertos en finanzas personales quieren que la gente adquiera el hábito de ahorrar una parte determinada de sus ingresos incluso cuando es joven y tiene poco dinero, para que le resulte más fácil seguir reservando cada vez más a medida que aumenten sus ingresos. En cambio, los economistas suelen considerar razonable que la gente ahorre poco (o incluso contraiga algunas deudas) al comienzo de su carrera y luego acelere considerablemente el ahorro cuando empiece a ganar más dinero.
Asimismo, Choi concluye que nueve libros de finanzas personales recomiendan lo que Dave Ramsey llama el «método de la bola de nieve» para pagar la deuda de tarjetas de crédito: saldar primero los saldos más bajos, independientemente de los tipos de interés de las distintas tarjetas. Esto contradice la muy práctica premisa de los economistas de que conviene dar prioridad a eliminar las deudas con los tipos de interés más altos. Sin embargo, señala que Ramsey y sus afines proponen el método de la bola de nieve para ayudar a la gente a mantener la motivación mientras se libera de las deudas, partiendo de la idea de que será más probable que siga el plan si consigue pequeñas victorias por el camino.
La mejor forma de ahorrar, según los libros de finanzas personales
El artículo también ofrece algunas conclusiones interesantes sobre los consejos más comunes extraídos de los libros de finanzas personales. Por ejemplo, de los 25 libros que daban recomendaciones específicas sobre el tamaño ideal de un fondo para emergencias, la mayoría aconsejaba guardar al menos el equivalente a tres meses de gastos de manutención.
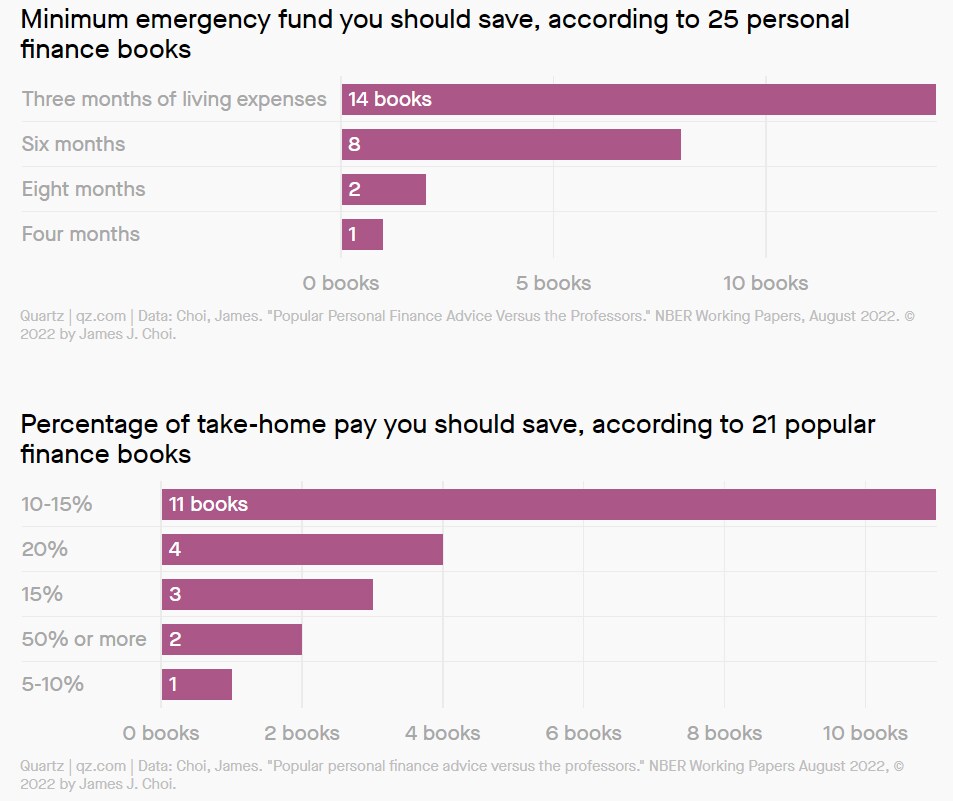
Choi señala que los economistas suelen concebir el ahorro de manera muy distinta a los expertos en finanzas personales. Tienen en cuenta factores como el coste de oportunidad—por ejemplo, la disyuntiva de que crear una sólida cuenta de ahorros podría impedirte invertir ese dinero en el mercado bursátil o comprar un coche nuevo para sustituir al que, con el tiempo, te costará miles de dólares en reparaciones. Y, en términos generales, los académicos prestan atención a cómo el ahorro excesivo puede perjudicar la economía, que depende de que la gente gaste dinero en distintos bienes y servicios.
Los expertos en finanzas personales no tienen que preocuparse por este tipo de efectos secundarios. Su enfoque es precisamente ese: personal.




