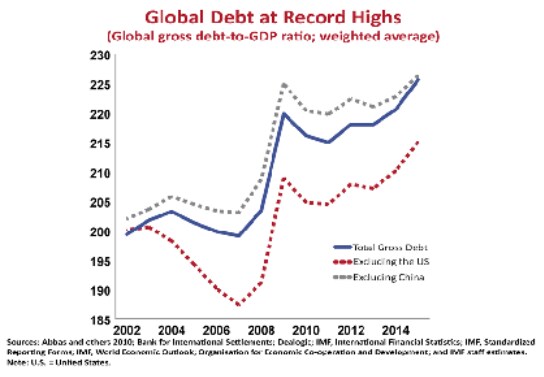
Washington, D. C. – El crecimiento económico se está acelerando en la mayor parte del mundo. Sin embargo, la relación entre la deuda bruta total y el PIB mundial ha alcanzado casi el 250%, frente al 210% registrado antes de la crisis económica mundial, hace casi una década, a pesar de los esfuerzos posteriores a la crisis de los reguladores de muchas economías importantes por impulsar el desapalancamiento del sector bancario. Esto ha suscitado dudas sobre la sostenibilidad de la recuperación; algunos sostienen que una subida de los tipos de interés podría desencadenar otra crisis mundial. Pero ¿qué probabilidades hay de que eso ocurra?
Los principales pensadores y responsables de la formulación de políticas del mundo analizan qué se desmoronó el año pasado y anticipan qué marcará el año que viene.
Para responder a esta pregunta, hay que recordar que la deuda es tanto un pasivo como un activo. En una economía cerrada —y no tenemos deudas con seres de otros planetas—, la deuda total y los activos correspondientes necesariamente se compensan. Así que lo que realmente importa es la composición de las deudas y los pasivos o, dicho sencillamente, quién debe qué a quién.
La elevada deuda del sector público, por ejemplo, indica que podrían ser necesarios aumentos de impuestos —lo contrario de la legislación tributaria que promueven los legisladores republicanos en Estados Unidos— y/o tipos de interés más altos (reales o nominales, según la política monetaria y la inflación). Si la deuda se debe principalmente a acreedores extranjeros, el riesgo cambiario se suma al riesgo de los tipos de interés.
En cuanto a la deuda del sector privado, mucho depende de su tipo: la deuda de cobertura, en la que el flujo de caja del deudor cubre todas sus obligaciones; la deuda especulativa, en la que el flujo de caja solo cubre los intereses; o la deuda Ponzi, en la que ni siquiera alcanza para cubrirlos. Como explicó, el difunto economista estadounidense Hyman Minsky, cuanto mayor sea la proporción de deuda que corresponde a las categorías especulativa o Ponzi, mayor será el riesgo de que una conmoción de confianza desencadene una ola repentina de desapalancamiento que rápidamente se transforme en una crisis financiera en toda regla.
Tanto en la deuda pública como en la privada, los vencimientos también desempeñan un papel importante. Los vencimientos más largos dan más tiempo para ajustarse y reducen el riesgo de una conmoción de confianza.
Sin embargo, aunque centrarse en cifras agregadas simples tiene poco sentido, tanto las instituciones públicas como los investigadores privados suelen hacer precisamente eso. Pensemos en la cobertura de la crisis de la deuda griega. Los titulares siguieron el aumento de la relación entre la deuda y el PIB, del 100% en 2007 al 180% este año, pero prestaron poca atención a la deuda del sector privado. De hecho, a medida que los acreedores públicos extranjeros sustituyeron a los tenedores privados de deuda y se redujeron los tipos de interés, la deuda total de Grecia, aunque seguía siendo elevada, se volvió más sostenible. Su sostenibilidad futura dependerá en parte de la trayectoria del PIB griego, el denominador de la relación de deuda.
Al evaluar la deuda de China, que es la que más preocupa al mundo, se comete un error similar. Las cifras son ciertamente alarmantes: la relación entre la deuda y el PIB de China se sitúa ahora en torno al 250%, y la deuda del sector privado equivale a alrededor del 210% del PIB. Sin embargo, cerca de dos tercios de la deuda privada que se contabiliza como préstamos bancarios y bonos corporativos está en manos de empresas estatales y entidades de gobiernos locales. El gobierno central ejerce un control considerable sobre ambas.
En el caso de China, el mayor riesgo probablemente reside en el sector bancario paralelo, sobre el que no hay datos fiables. Por otro lado, una parte importante del aumento de los coeficientes de deuda privada en los últimos años podría deberse a la «formalización» de partes del sistema bancario paralelo, una tendencia que auguraría una mayor estabilidad económica.
Y hay más buenas noticias para China. La mayor parte de la deuda china está denominada en renminbi; el país cuenta con enormes reservas de divisas, cercanas a los 3 billones de dólares; y los controles de capital siguen siendo eficaces, pese a que se han flexibilizado en los últimos años. Por tanto, los dirigentes del país disponen de un amplio margen de acción en materia de políticas públicas para amortiguar las turbulencias financieras.
Entre las demás economías emergentes hay algunos motivos de preocupación. Pero, en general, la situación es relativamente estable. Aunque la deuda del sector privado ha aumentado últimamente, sus niveles siguen siendo tolerables. Y la deuda del sector público solo ha crecido moderadamente en relación con el PIB.
En cuanto a las economías avanzadas, hay pocos motivos para creer que Japón esté a punto de sufrir una crisis de deuda. En Estados Unidos, se prevé que la deuda pública aumente debido a la inminente reforma tributaria; pero el impacto se verá amortiguado, al menos durante el próximo año o los dos siguientes, por la continua aceleración del crecimiento. Y aunque es probable que los activos de baja calidad en manos del sistema bancario obstaculicen la recuperación de Europa, es poco probable que desencadenen una crisis financiera.
En resumen, parece que, a corto plazo, el mundo no corre un gran riesgo de sufrir una crisis de deuda. Al contrario, todo apunta a que las valoraciones de los activos seguirán aumentando y el crecimiento estará impulsado por la demanda.
Dicho esto, no deben subestimarse los riesgos geopolíticos. Aunque los mercados suelen restar importancia a las crisis políticas localizadas e incluso a desafíos geopolíticos de mayor envergadura, algunas tensiones podrían descontrolarse. En particular, la amenaza nuclear de Corea del Norte sigue siendo grave, y una escalada repentina podría aumentar el riesgo de conflicto entre Estados Unidos y China.
Oriente Medio sigue siendo otra fuente de grave inestabilidad. Las tensiones en el Golfo se han intensificado hasta tal punto que no es impensable que estallen hostilidades entre Irán y Arabia Saudita y/o que se produzcan disturbios en Arabia Saudita. En ese caso, Rusia podría acabar enfrentándose a Estados Unidos.
Incluso si se evita una convulsión geopolítica de tal magnitud, que perjudicaría gravemente las perspectivas de la economía mundial a corto plazo, se ciernen serios riesgos a medio y largo plazo. El aumento de la desigualdad de ingresos, agravado por el desajuste entre las competencias y los empleos en la era digital, frenará el crecimiento, a menos que se aplique una amplia gama de reformas estructurales difíciles, incluidas reformas destinadas a contener el cambio climático.
Mientras la situación geopolítica siga siendo manejable, los responsables de la formulación de políticas deberían tener tiempo para aplicar las reformas estructurales necesarias. Pero la ventana de oportunidad no permanecerá abierta para siempre. Si desperdician el tiempo con sofismas sobre el efecto de goteo, como está ocurriendo en Estados Unidos, el mundo podría encaminarse hacia una grave crisis económica.




