Michael Spence, premio Nobel de Economía, es catedrático de Economía en la Escuela de Negocios Stern de la Universidad de Nueva York y miembro sénior del Instituto Hoover. Su último libro es The Next Convergence – The Future of Economic Growth in a Multispeed World. También forma parte del Consejo de Agenda Global del Foro Económico Mundial sobre Nuevos Modelos de Crecimiento.
NUEVA YORK – El huracán que azotó la costa oriental de Estados Unidos la semana pasada (que viví en el Bajo Manhattan) se suma a una creciente lista de fenómenos meteorológicos extremos de los que deberían extraerse lecciones. Los expertos en clima llevan mucho tiempo sosteniendo que la frecuencia y la magnitud de estos episodios están aumentando, y las pruebas de ello deberían, sin duda, influir en las medidas preventivas y llevarnos a revisar dichas medidas periódicamente.
En la preparación ante desastres hay dos componentes distintos y fundamentales. El que comprensiblemente recibe más atención es la capacidad de desplegar una respuesta rápida y eficaz. Esa capacidad siempre será necesaria, y pocos dudan de su importancia. Cuando es inexistente o deficiente, la pérdida de vidas y de medios de subsistencia puede ser atroz; basta recordar el huracán Katrina, que devastó Haití y Nueva Orleans en 2005.
El segundo componente comprende las inversiones que minimizan el daño esperado para la economía. Este aspecto de la preparación suele recibir mucha menos atención.
De hecho, en Estados Unidos, las lecciones de la experiencia de Katrina parecen haber reforzado la capacidad de respuesta, como demuestra la rápida y eficaz intervención tras el huracán Sandy. Sin embargo, las inversiones destinadas a controlar la magnitud de los daños parecen seguir siendo descuidadas de forma persistente.
Corregir este desequilibrio exige centrarse en las infraestructuras clave. Por supuesto, no es posible, a un coste razonable, evitar todos los daños posibles de las calamidades, que golpean de forma aleatoria y en lugares que no siempre pueden predecirse. Pero ciertos tipos de daños tienen grandes efectos multiplicadores.
Entre ellos se encuentran los daños en sistemas críticos como la red eléctrica y las redes de información, comunicación y transporte que constituyen la plataforma sobre la que funcionan las economías modernas. Las inversiones relativamente modestas en la resiliencia, la redundancia y la integridad de estos sistemas generan altos dividendos, aunque en intervalos aleatorios. La redundancia es clave.
El caso de la ciudad de Nueva York es ilustrativo. La parte sur de Manhattan estuvo sin electricidad durante casi una semana laboral completa, aparentemente porque un importante nodo de subestación de la red eléctrica, situado junto al East River, quedó fuera de servicio en un espectacular incendio cuando el huracán Sandy y una marea de tormenta provocaron su inundación. No existía una solución alternativa preconstruida para suministrar electricidad por una ruta distinta.
El coste de este corte de suministro, aunque difícil de calcular, es sin duda enorme. A diferencia del impulso económico que puede generar el gasto en recuperación para restaurar activos físicos dañados, se trata de una pérdida irrecuperable. Los cortes de luz locales pueden ser inevitables, pero se pueden crear redes menos vulnerables, y menos propensas a paralizar grandes partes de la economía, incorporando redundancia.
Se extrajeron lecciones similares en relación con las cadenas de suministro globales tras el terremoto y el tsunami que azotaron el noreste de Japón en 2011. Las cadenas de suministro globales se están volviendo ahora más resilientes gracias a la duplicación de cuellos de botella únicos que pueden hacer caer sistemas mucho mayores.
Los expertos en ciberseguridad temen, con razón, la posibilidad de paralizar toda una economía atacando e inutilizando los sistemas de control de sus redes eléctricas, de comunicaciones y de transporte. Es cierto que el impacto de los desastres naturales es menos sistémico; pero si una calamidad inutiliza componentes clave de redes que carecen de redundancia y respaldo, los efectos son similares. Incluso una respuesta rápida es más eficaz si las redes y sistemas clave, en particular la red eléctrica, son resilientes.
¿Por qué tendemos a invertir poco en la resiliencia de los sistemas clave de nuestras economías?
Un argumento es que la redundancia parece un despilfarro en tiempos normales, ya que los cálculos de coste-beneficio descartan una inversión mayor. Eso parece claramente erróneo: numerosas estimaciones de expertos indican que la redundancia incorporada resulta rentable, a menos que se asignen probabilidades poco realistas de bajo riesgo a los eventos disruptivos.
Esto conduce a una segunda explicación, más plausible, de carácter psicológico y conductual. Tendemos a subestimar tanto la probabilidad como las consecuencias de lo que en el mundo de la inversión se denominan «eventos de cola izquierda».
A este patrón se suman los incentivos deficientes. Los mandantes, ya sean inversores o votantes, determinan los incentivos de los agentes, ya sean gestores de activos o cargos electos y responsables de políticas. Si los mandantes no comprenden el riesgo sistémico, sus agentes, incluso si lo comprenden, pueden no ser capaces de actuar sin perder apoyo, ya sea en forma de votos o de activos bajo gestión.
Otra línea de razonamiento sostiene que las empresas que dependen en gran medida de la continuidad, como hospitales, empresas de externalización de servicios en India y bolsas de valores, invertirán en sus propios sistemas de respaldo. De hecho, así lo hacen. Pero eso ignora una serie de cuestiones relativas a la movilidad, la seguridad y la vivienda de los empleados. Un patrón generalizado de autoaseguramiento, provocado por la falta de inversión en infraestructuras resilientes, es una opción ineficiente y claramente inferior.
La falta de inversión en infraestructuras (incluido el mantenimiento aplazado) es generalizada allí donde las consecuencias son inciertas o no son inmediatas. En realidad, la falta de inversión y la inversión financiada con deuda son equivalentes en un aspecto crucial: ambas trasladan los costes a una generación futura. Pero, dadas las pérdidas irrecuperables, incluso la financiación con deuda sería preferible a no invertir en absoluto.
Las ciudades y países que aspiran a ser centros o componentes críticos de los sistemas financieros y económicos nacionales o mundiales deben ser previsibles, fiables y resilientes. Esto implica un Estado de derecho transparente y una gestión macroeconómica competente, prudente y anticíclica. Pero también incluye la resiliencia física y la capacidad de resistir las perturbaciones.
Los centros que carecen de resiliencia provocan cascadas de daños colaterales cuando fallan. Con el tiempo, serán eludidos y sustituidos por alternativas más resilientes.
Las opiniones expresadas aquí son las del autor y no necesariamente las del Foro Económico Mundial. Publicado en colaboración con Project Syndicate.
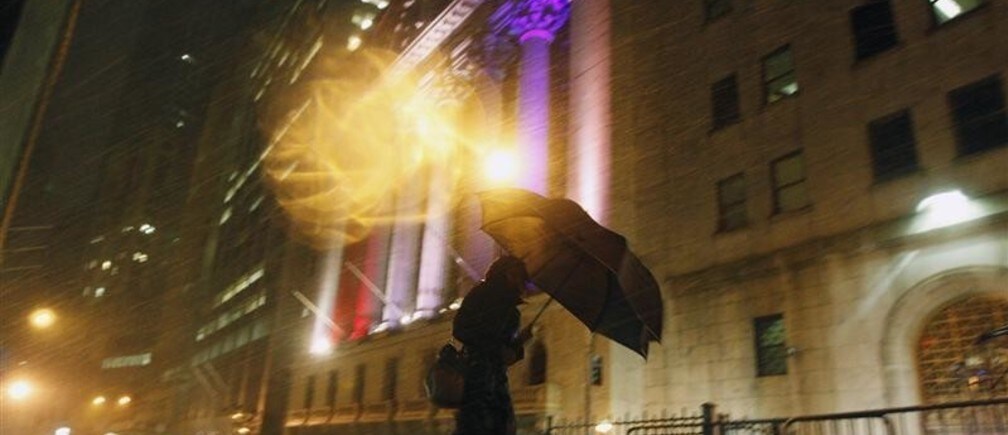
Imagen: Una mujer camina frente a la Bolsa de Valores de Nueva York, bajo el viento y la nieve, en el distrito financiero de Nueva York. REUTERS/Brendan McDermid




