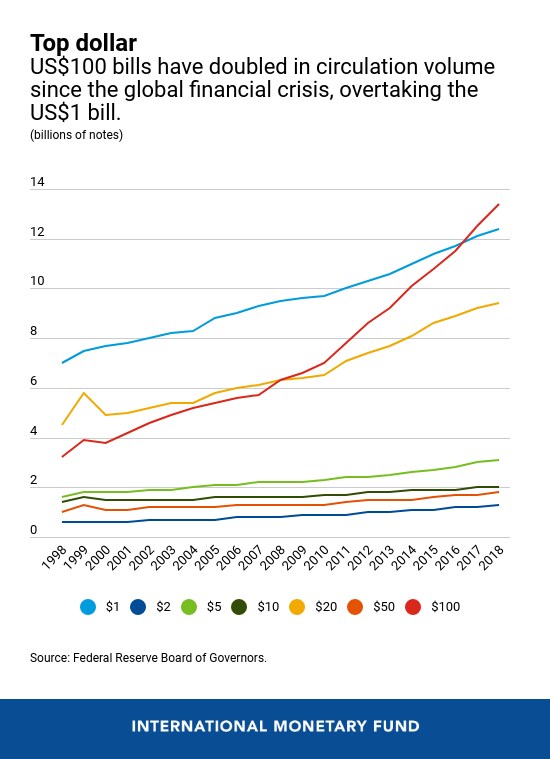
Ha ocurrido algo curioso con la moneda estadounidense: el billete de 100 dólares superó recientemente al omnipresente billete de 1 dólar en volumen de circulación, por primera vez en la historia. Dicho de otro modo, el billete de mayor valor en Estados Unidos se ha convertido en el más ampliamente en circulación.
Como mostramos en nuestro gráfico de la semana, basado en un artículo publicado en la revista Finance & Development del FMI, hay más billetes de 100 dólares en circulación que nunca, con un volumen que se ha duplicado aproximadamente desde la crisis financiera mundial.
Entonces, ¿qué explica este auge de los Benjamins, como se conocen los billetes, sobre todo cuando las opciones sin efectivo aumentan cada día? En esta era de lo digital en todo, ¿están los estadounidenses añorando de repente los billetes de alta denominación?sin efectivo se multiplican cada día? En esta era de lo digital en todo, ¿están los estadounidenses añorando de repente los billetes de alta denominación?
No exactamente. Aunque la demanda general de moneda estadounidense efectivamente va en aumento, la mayoría de los billetes de 100 dólares se encuentran en el extranjero. Según el Banco de la Reserva Federal de Chicago, casi el 80 por ciento de los billetes de 100 dólares y más del 60 por ciento de todos los billetes estadounidenses se encuentran en el extranjero, frente a aproximadamente el 30 por ciento en 1980.
La inestabilidad geopolítica podría ser una de las razones detrás del aumento de los billetes de 100 dólares, según la economista de la Fed Ruth Judson. “La demanda extranjera de dólares estadounidenses probablemente se debe a su condición de activo seguro”, declaró Judson a la revista Econ Focus del Banco de la Reserva Federal de Richmond en 2018.
Según un documento de 2017 de Judson, la demanda internacional de dólares estadounidenses aumentó durante la década de 1990 y hasta principios de la de 2000, y luego se estabilizó o disminuyó tras el lanzamiento del euro en efectivo en 2002. Esta caída de la demanda continuó hasta finales de 2008, cuando la crisis financiera mundial desencadenó una renovada demanda de billetes estadounidenses.
Kenneth Rogoff, de la Universidad de Harvard, afirma que los billetes de alta denominación y la actividad ilícita están estrechamente relacionados. “En todo el mundo, los billetes de alto valor se utilizan principalmente para evadir impuestos y regulaciones, y para actividades ilegales”, señala. “Los apartamentos y las casas en las principales ciudades de todo el mundo se pagan a diario con maletines llenos de efectivo, y no es porque los compradores teman quiebras bancarias”.
Según Rogoff, puede influir otro factor. “La demanda clandestina de moneda en papel ha aumentado sin duda en parte porque los tipos de interés y la inflación son excepcionalmente bajos”.
Pero ¿por qué el dólar? Según Rogoff, su papel como principal moneda de reserva internacional podría ser la clave.