Los economistas suelen defender la globalización. Los beneficios de la especialización y el intercambio son evidentes dentro de las fronteras de un país: nadie sugeriría seriamente que obstaculizar los flujos de bienes, mano de obra y capital dentro de un país elevaría el bienestar nacional. La globalización amplía las posibilidades de especialización más allá de las fronteras nacionales. Sin embargo, estudios recientes indican que, aunque la globalización es excelente en teoría, en la práctica es necesario mantenerse alerta.
Los tres componentes principales de la globalización —bienes, mano de obra y capital— están asociados a distintos costos y beneficios. La mayor parte de la evidencia indica que el comercio tiene efectos positivos en los ingresos agregados, pero muchas personas sí salen perdiendo. Los beneficios económicos de la migración son muy elevados, pero también tiene consecuencias distributivas y repercusiones en la cohesión social.
Los argumentos a favor de la globalización son más débiles en lo que respecta a la libre circulación de capitales a través de las fronteras nacionales («globalización financiera»). Los beneficios para el crecimiento atribuidos a estas políticas han resultado esquivos. Al mismo tiempo, estas políticas están asociadas con un aumento de la desigualdad. Por ello, plantean un dilema a quienes defienden la globalización.
También hay interacciones entre la globalización financiera y otras políticas. En particular, la globalización financiera condiciona la aplicación de la política fiscal interna y conduce a una mayor consolidación fiscal, lo que también tiene efectos distributivos.
Efectos agregados y distributivos de la globalización financiera
Como muchos han sostenido, la teoría económica no deja dudas sobre las posibles ventajas de liberalizar la cuenta de capital. Esto puede permitir que el mercado internacional de capitales canalice el ahorro mundial hacia sus usos más productivos en todo el mundo. Los países en desarrollo con poco capital pueden endeudarse para financiar inversiones y promover así su crecimiento económico sin tener que aumentar proporcionalmente su propio ahorro. Pero tampoco hay muchas dudas de que la apertura a los flujos financieros extranjeros entraña riesgos reales. Esta dualidad de beneficios y riesgos es, sencillamente, un hecho de la vida en el mundo real.
La experiencia de los países que han liberalizado sus mercados financieros lo confirma. Como demostraron Ostry y otros (2009) y numerosos estudios posteriores, la relación entre la globalización financiera y el crecimiento económico resulta compleja. Si bien algunos flujos de capital, como la inversión extranjera directa, impulsan el crecimiento a largo plazo, el efecto de otros flujos es más débil y depende decisivamente de otras instituciones de un país (la calidad de su marco jurídico, la protección de los derechos de propiedad, el nivel de desarrollo financiero y la calidad de la supervisión financiera), así como de cómo se secuencia la apertura con respecto a otros cambios de política.
Además, la apertura a los flujos de capital ha tendido a aumentar la volatilidad económica y la frecuencia de las crisis en muchos mercados emergentes y economías en desarrollo. Como mostró un estudio reciente (Ghosh, Ostry y Qureshi, 2016), alrededor del 20 % de las veces las entradas masivas de capital terminan en una crisis financiera; la mitad de estas también está asociada a grandes caídas de la producción, lo que podría llamarse una crisis de crecimiento (véase el gráfico). La frecuencia generalizada de las entradas masivas y los desplomes da credibilidad a la afirmación del economista de Harvard Dani Rodrik: «Los ciclos de auge y desplome difícilmente son un fenómeno secundario o una pequeña mancha en los flujos internacionales de capital; son la historia principal».
Auge de las entradas de capital y crisis financieras
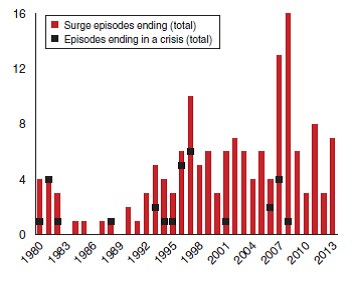
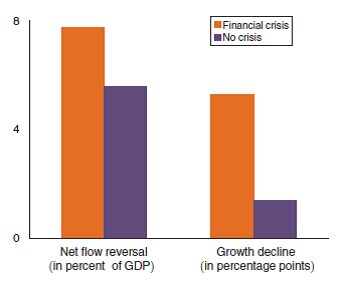
Notas: El gráfico superior muestra el número total de episodios de entradas masivas de capital que terminan en un año determinado y los que concluyen en una crisis financiera. El segundo gráfico compara la reversión de los flujos de capital y el crecimiento entre los episodios que terminan en una crisis y los que no. El análisis se basa en datos de 53 economías de mercados emergentes entre 1980 y 2014.
Fuente: Ghosh, Ostry y Qureshi (American Economic Review, vol. 106 [5])
Aunque las causas de los auges y los desplomes son numerosas, la mayor apertura de la cuenta de capital figura sistemáticamente como un factor de riesgo: aumenta la probabilidad de un auge y de un desplome posterior. Además de elevar las probabilidades de un desplome, la apertura tiene efectos distributivos y aumenta la desigualdad, sobre todo cuando se produce un desplome (Ostry, Loungani y Furceri, 2016).
La globalización financiera también interactúa con otras políticas, en particular con la política fiscal. El deseo de atraer capital extranjero puede desencadenar una «carrera a la baja» en los tipos impositivos efectivos de las empresas, lo que reduce la capacidad de los gobiernos para proporcionar bienes públicos esenciales. Se ha demostrado que la consolidación fiscal aumenta la desigualdad.
Estos efectos distributivos directos e indirectos podrían generar un círculo vicioso: el aumento de la desigualdad podría, por sí mismo, socavar el crecimiento, que es precisamente lo que la globalización pretende impulsar. Actualmente hay pruebas sólidas de que la desigualdad reduce tanto el nivel como la durabilidad del crecimiento (Ostry et al., 2014). Por lo tanto, la existencia de un círculo así no es una curiosidad teórica, sino una posibilidad muy real (Ostry, 2014).
El camino a seguir: Estos hallazgos sugieren varias medidas para rediseñar la globalización. El primer paso es reconocer sus deficiencias, especialmente en lo que respecta a la globalización financiera. Es necesario contrarrestar los efectos adversos de la globalización financiera en la volatilidad macroeconómica y la desigualdad. Actualmente, entre los responsables de formular políticas hay una mayor aceptación de los controles de capital para restringir los flujos de capital extranjero que se consideran susceptibles de provocar o agravar una crisis financiera. Aunque no son las únicas herramientas disponibles, los controles de capital pueden ser la mejor opción cuando el endeudamiento en el extranjero es el origen de un auge crediticio insostenible (Ostry y otros, 2012).
Además, a corto plazo, podría ampliarse el alcance de la redistribución. Esto puede lograrse mediante una combinación de aumentos de los tipos impositivos (mayor progresividad de los impuestos sobre la renta y mayor recurso a los impuestos sobre el patrimonio y la propiedad) y programas de apoyo a quienes salen perdiendo con la globalización.
· En el caso del comercio, existen programas de asistencia para el ajuste. El hecho de que esos programas no siempre hayan funcionado bien en el pasado es un argumento para corregirlos, no para descartarlos. Las políticas «trampolín» —que incluyen la recapacitación laboral y ayuda en la búsqueda de empleo— son esenciales para ayudar a los trabajadores a recuperarse de la pérdida de su puesto de trabajo.
· También en el caso de la migración, podría ampliarse la compensación a quienes podrían salir perdiendo, dirigiéndola a las zonas con una elevada llegada de trabajadores extranjeros. Esto puede hacerse mediante prestaciones de desempleo más generosas y destinando más recursos a políticas activas del mercado laboral que ayuden a encontrar empleo a los trabajadores desplazados.
A largo plazo, las soluciones no residen en la redistribución, sino en mecanismos que logren una «predistribución». Un acceso más equitativo a la salud, la educación y los servicios financieros garantiza que los ingresos de mercado no dependan únicamente del punto de partida de cada persona en la vida. Esto no garantiza que todos terminen en el mismo punto. Sin embargo, ofrecer oportunidades para progresar en la vida independientemente del nivel de ingresos inicial, junto con la promesa de redistribuir en favor de quienes se queden atrás, tiene más probabilidades de generar apoyo a la globalización que ignorar el descontento que provoca.
El Informe sobre Crecimiento Inclusivo y Desarrollo 2017 está disponible aquí.
Referencias
Ghosh, Atish, J.D. Ostry y M. Qureshi, 2016, «¿Cuándo terminan mal los episodios de entradas masivas de capital?», American Economic Review, vol. 106 (5).
Ostry, Jonathan D., A. Prati y A. Spilimbergo, 2009, Reformas estructurales y desempeño económico en países avanzados y en desarrollo, documento ocasional 268 (Fondo Monetario Internacional, Washington, DC).
Ostry, Jonathan D., P. Loungani y D. Furceri, 2016, «Neoliberalismo: ¿se ha vendido en exceso?», Finanzas y Desarrollo, vol. 53 (2).
Ostry, Jonathan D., A. Berg y C. Tsangarides, 2014, «Redistribución, desigualdad y crecimiento», nota de debate del personal 14/02 (Fondo Monetario Internacional, Washington, DC).
Ostry, Jonathan D., «No tenemos por qué vivir con el azote de la desigualdad», Financial Times, artículo de opinión, 3 de marzo de 2014.
Ostry, Jonathan D., A. Ghosh, M. Chamon y M. Qureshi, 2012, «Herramientas para gestionar los riesgos para la estabilidad financiera derivados de las entradas de capital», Journal of International Economics, vol. 88, 407-21.




