La crisis de la deuda de la eurozona empeora pese a las apariencias en contrario.
Los diferenciales de los tipos de interés de los bonos de la eurozona se han reducido, lo que lleva a algunos a pensar que la crisis se desvanece. Sin embargo, la reducción no se debe a una mejora de los fundamentales. Se produjo después de que el BCE anunciara su programa de Operaciones Monetarias de Compraventa (OMT). La frase de Mario Draghi “Whatever it takes” (lo que sea necesario) surtió efecto; los inversores creen que el BCE podría y querría contrarrestar el aumento de los diferenciales a medio plazo.
Pero esto significa que la información contenida en los diferenciales está confusa:
Los diferenciales ya no nos muestran lo que piensan los inversores sobre la sostenibilidad de la deuda.
Reflejan una mezcla de expectativas sobre la sostenibilidad de la deuda y previsiones sobre las reacciones del BCE.
Este es otro caso de la ley de Goodhart: una variable que se convierte en objetivo de política pierde pronto su fiabilidad como indicador objetivo (Goodhart 1975).
Cómo medir la crisis de la deuda de la eurozona
Esto nos deja con una medida más burda: la evolución de la deuda pública como proporción del PIB. Los diferenciales eran claramente mejores indicadores antes del OMT. Las ratios de deuda sobre PIB presentan numerosos problemas:
La deuda bruta es bruta, es decir, no tiene en cuenta los activos públicos.
La deuda bruta no tiene en cuenta los pasivos públicos no financiados, como las pensiones y la atención sanitaria.
En la mayoría de los países, los pasivos no financiados, que incluyen los posibles costes del rescate de bancos cuando y si quiebran, son muy superiores a los activos públicos que pueden enajenarse.
El PIB es una medida estática de la capacidad de pago; el crecimiento del PIB también importa.
Dado que el crecimiento de la eurozona parece haberse ralentizado, es probable que el denominador del PIB crezca más lentamente que en los años noventa.
Los tres puntos considerados en conjunto sugieren que las ratios deuda/PIB de la década de 2010 ofrecen una imagen más optimista de la sostenibilidad que los mismos niveles en los años noventa.
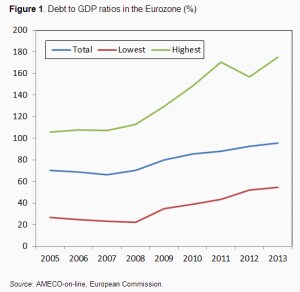
Dicho esto, la Figura 1 muestra la ratio deuda pública/PIB de la eurozona en su conjunto, junto con las ratios más altas y más bajas de los países miembros (sin tener en cuenta los dos casos especiales de Estonia y Luxemburgo).
Incluso teniendo en cuenta las previsiones optimistas para 2013, la figura solo puede confirmar que la situación empeora.
Si la deuda pública parecía probablemente insostenible en 2008, la probabilidad es aún mayor ahora. Llamativamente, esto se cumple incluso en el caso de Grecia, a pesar de la reestructuración de su deuda pública en 2011, que fue lo bastante grande como para dejar en quiebra al sistema bancario chipriota. Dicho de otro modo, no solo no se ha resuelto el problema inicial, sino que además se ha agravado.
No es ninguna sorpresa. La estabilización presupuestaria no puede funcionar durante una recesión, como se señaló al inicio de la crisis (Giavazzi 2010, Wyplosz 2010).
¿Cuáles son las opciones hoy?
El problema de la deuda no puede evitarse ni esperar que desaparezca. Cuando la deuda es insostenible, no se sostendrá. La única cuestión es cómo y cuándo llegará la crisis. Estas son las cinco opciones que pueden abordar el atolladero de la deuda.
Opción 1: reducción de la deuda a largo plazo mediante superávits presupuestarios
Un error clave de la troika fue imponer un ajuste fiscal inmediato sin articular ninguna visión a largo plazo. Es bien sabido (Buiter 1985) que se necesitan décadas, no años, para utilizar la consolidación presupuestaria con el fin de reducir la deuda pública una vez que se ha permitido que alcance niveles extremadamente altos. Si se toma el criterio de Maastricht del 60 % como un nivel razonable (nadie sabe qué es razonable, pero esta es una cuestión secundaria aquí), algunos países como Grecia, Portugal e Italia probablemente necesitarán unos 20 años o más para alcanzar este nivel.
Pasar de un déficit a un superávit es contractivo, pero mantener el superávit después no lo es. Por eso los costes de la reducción de la deuda se concentran al principio y también por qué este no es el momento de poner en práctica estas políticas.
Por supuesto, cuanto más tarde en iniciarse el proceso, mayor será la deuda y, por tanto, más largo será el periodo posterior de reducción de la deuda. La reanudación del crecimiento es, por ello, una condición previa crucial.
Esta sería la línea de actuación más deseable si la política fiscal pudiera hacerse temporalmente expansiva, si la política monetaria pudiera utilizarse para impulsar la recuperación o si las exportaciones pudieran impulsar la economía. Las reformas estructurales se ofrecen a veces como alternativa, pero estas políticas tardan muchos años en surtir efecto y a menudo son contractivas en un primer momento.
Opción 2: venta de activos públicos
Parecería natural y más fácil que los gobiernos con grandes deudas públicas brutas vendan parte de sus activos y utilicen los ingresos para recomprar bonos. Esto reduciría su exposición a los volátiles sentimientos del mercado y, sin tener en cuenta los pasivos implícitos, permitiría demostrar, así se espera, que su posición de deuda es realmente sostenible.
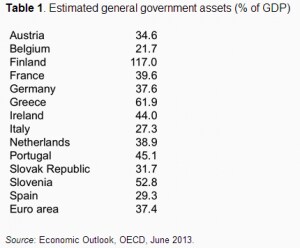
El problema es que sabemos poco sobre el valor de los activos públicos. La OCDE elabora estimaciones de la deuda neta, que pueden utilizarse para obtener estimaciones de los activos (calculados como deuda bruta menos deuda pública neta). Los resultados se muestran en la Tabla 1. Para la eurozona en su conjunto, los activos públicos ascenderían a alrededor del 3 % del PIB, y la mayoría de las estimaciones por país se sitúan en el rango del 30 al 45 %. De hecho, las ventas de activos podrían reducir muchas deudas brutas en cantidades significativas.
Si eso bastaría para eliminar el espectro de impagos es imposible de evaluar.
Lamentablemente, deshacerse de todos los activos públicos no es ni posible ni deseable. Para alcanzar sus objetivos, la enajenación de activos tendría que llevarse a cabo en un plazo relativamente corto, digamos dos o tres años. Esto supondría un esfuerzo administrativo enorme, probablemente fuera de alcance. Tampoco es deseable, porque se parecería a una venta forzosa a precio de saldo.
Opción 3: reestructuración clásica de la deuda
En las condiciones actuales, es muy probable que las dos primeras opciones resulten inalcanzables, al menos con la rapidez suficiente para evitar la continuación de la espiral descendente que ha atrapado a casi toda la eurozona. El aumento del endeudamiento público conduce de forma natural a una nueva fase de crisis aguda. Esto hará que la reestructuración de la deuda no solo sea inevitable, sino atractiva.
El problema es que la deuda pública de cada país ha migrado a los balances de sus bancos comerciales. Una reestructuración de la deuda lo bastante profunda como para reducirla al 60 % del PIB provocará inevitablemente una crisis bancaria, que requeriría la intervención del gobierno y más deuda.
El tan criticado vínculo entre la deuda pública y los activos bancarios se ha agravado, quizá lo suficiente como para hacer inmanejable la reestructuración de la deuda soberana sin ayuda externa.
Es fundamental que muchos gobiernos necesitarán recursos para la recapitalización de bancos tras la reestructuración de la deuda.
Pero el problema de los rescates es que ya no están disponibles en cantidad adecuada.
La principal fuente potencial de fondos es el Mecanismo Europeo de Estabilidad, que, con el tiempo, debería alcanzar una capacidad de intervención de 500 000 millones de euros. Compárese con la deuda total de los países en crisis (Grecia, Irlanda, Portugal, Italia y España), que asciende a unos 3 750 000 millones de euros. Si se añade Francia, un candidato probable a entrar en crisis, se llega a 4 710 000 millones de euros. Está bastante claro que los recursos del Mecanismo Europeo de Estabilidad no bastan ni de lejos para afrontar una serie de consolidaciones de deuda.
Opción 4: condonación de la deuda
Incluso si se pudieran encontrar recursos adicionales, la ayuda externa simplemente aumenta el endeudamiento público y, por tanto, empeora la situación en lugar de mejorarla.
Una solución sería un procedimiento en dos pasos:
En el primer paso, el Mecanismo Europeo de Estabilidad o gobiernos amigos podrían comprar grandes cantidades del stock existente de bonos públicos emitidos por los países en crisis.
En el segundo paso, podría crearse un mecanismo del Club de París para condonar estas deudas.
En efecto, esto supondría una transferencia de los países más prósperos a los países en crisis.
Es evidente que esta opción se enfrenta a enormes obstáculos políticos. Pero el propio tamaño de la tarea la hace también económicamente imposible. Un cálculo rápido debería disipar cualquier duda.
Supongamos que todos los demás países de la eurozona condonan una cuarta parte de las deudas de Grecia, Irlanda, Portugal, Italia, España y Francia. Esto representa una quita de la deuda de los países «que condonan» por valor de unos 1 200 000 millones de euros, lo que equivale a alrededor del 30 % del PIB de dichos países.
Para ponerlo en perspectiva, un aumento del 30 % en la ratio deuda/PIB de Irlanda la llevó de deudor moderado a territorio de crisis cuando rescató a sus bancos en 2010. Si los países «que condonan» se endeudaran para cubrir estas pérdidas, la deuda pública de Alemania alcanzaría alrededor del 110 % del PIB, mientras que el nivel de deuda griega solo volvería a su nivel previo a la crisis.
Es posible una solución del Club de París para un país pequeño. De hecho, esta es la línea de actuación más probable para Grecia. El inconveniente es que, una vez hecha para un país, se vuelve irresistible para los demás. Cabe recordar cómo el rescate de Grecia de mayo de 2010 se presentó entonces como «único y excepcional», solo para convertirse después en la norma.
Opción 5: monetización de la deuda
Como suele ocurrir cuando las cifras se vuelven demasiado grandes para los gobiernos, el banco central aparece como prestamista de última instancia. De Grauwe (2011) ha hecho la observación crucial de que la razón fundamental por la que la crisis de la deuda se ha circunscrito a la eurozona es que los mercados no creían que el BCE estuviera dispuesto a respaldar la deuda pública.
El éxito hasta ahora del programa OMT del BCE, a pesar de su naturaleza condicionada, muestra el papel que puede desempeñar un banco central cuando acepta su función de prestamista de última instancia. Pero estabilizar los diferenciales es solo un parche temporal. El legado de deudas públicas paralizantes y amenazadoras aún debe abordarse.
Por eso la monetización de la deuda surge como otra solución. Pero la mera compra de bonos por parte del BCE no funcionará, por dos razones:
En primer lugar, cada país debe pagar intereses sobre sus bonos, incluidos los que posee el banco central.
Estos pagos irían a los beneficios del BCE, que se devolverían a sus accionistas, es decir, a todos los países miembros. Como muestran De Grauwe y Ji (2013), esto supondría una transferencia «en la dirección equivocada» desde el país «ayudado» hacia los países «que ayudan». El único alivio para un país sería a través de su propia parte de los pagos reembolsados.
En segundo lugar, cuando venza la deuda, el país tendrá que devolver el principal.
En conjunto, el alivio está destinado a ser muy limitado.
Cómo podría el BCE hacer frente a la deuda
Para que la monetización de la deuda permita un alivio, la deuda debe eliminarse de algún modo una vez adquirida por el BCE. Una forma de lograr este objetivo es la siguiente:
En primer lugar, el BCE compra bonos de un país, por ejemplo por un valor de 100 €.
En segundo lugar, canjea estos bonos por un préstamo perpetuo y sin intereses de 100 €.
El préstamo permanecerá indefinidamente como activo en el balance del BCE pero, en la práctica, nunca se devolverá (a menos que el BCE sea liquidado).
La contrapartida de esta operación aparecerá en el pasivo del balance del BCE como un aumento de 100 € de la base monetaria. Este es el coste de la monetización de la deuda.
La monetización de la deuda tiene mala reputación, lo cual se justifica por el hecho de que en el pasado a menudo ha provocado una inflación desbocada.
En las condiciones actuales, es muy poco probable que esto sea inflacionario. Dado el estado helado de los mercados de crédito, los aumentos de la base monetaria no se traducen en aumentos de la oferta monetaria real; en la práctica, el multiplicador monetario es cercano a cero.
Además, el alto desempleo ha creado un entorno deflacionario. Pero, con suerte, el mercado de crédito se reactivará algún día y la recesión llegará a su fin. En ese momento, la base monetaria tendrá que reducirse. Este es el problema de la salida (Wyplosz 2013). Una alternativa es elevar los coeficientes de reservas para reducir el tamaño del multiplicador monetario. De un modo u otro, la expansión del balance no tiene por qué provocar inflación.
Una solución es que el BCE esterilice la totalidad de sus compras de bonos en el marco de este programa emitiendo sus propios instrumentos de deuda, dejando inalterado el tamaño de la base monetaria. Esto puede hacerse en el momento de las compras de bonos o más adelante, cuando se lleve a cabo la salida.
Por supuesto, el BCE tendrá que pagar intereses sobre sus instrumentos de deuda, lo que reducirá los beneficios y el señoreaje de todos los países miembros, tanto de los que incumplen como de los demás. Esta transferencia «en la dirección correcta» es la forma en que todos los países miembros compartirán la pérdida inherente a la reestructuración de la deuda.
Como siempre, debemos aceptar la tiranía de los números. El balance actual del BCE asciende a 2 430 000 millones de euros. El gran ejemplo analizado anteriormente añadiría 1 200 000 millones de euros, un aumento del 50 %. Es enorme, pero no inédito. En julio de 2007, el balance del BCE era de 1 190 000 millones de euros, la mitad de lo que es hoy.
Conclusión
En definitiva, salvo la Opción 1, que es el enfoque virtuoso clásico, y la Opción 2, la enajenación de activos públicos, ninguna de las demás opciones resulta atractiva.
Pero si las Opciones 1 y 2 son imposibles, hay que elegir entre malas opciones.
La Opción 3 es claramente la menos deseable, porque sacudiría los mercados y posiblemente hundiría amplios segmentos del sistema bancario. La Opción 4 no solo es políticamente explosiva; podría desencadenar una crisis de deuda entre los países que actualmente se perciben como sanos. Así nos queda la Opción 5.
Por supuesto, incumplir a través del BCE es simplemente una tapadera para ocultar el coste de la reestructuración de la deuda. Además de distribuir el impacto a largo plazo, tiene la ventaja de que los países no virtuosos compartirán los costes en forma de menores transferencias de beneficios del BCE a largo plazo.
Evidentemente, la cancelación de deuda conlleva un enorme riesgo moral que hay que abordar. Aquí conviene subrayar que poner fin a la crisis requiere dos acciones conceptualmente distintas:
Una es abordar el legado de deudas insostenibles, que es lo que hacen las opciones aquí presentadas (cabe señalar que se propone abordar el legado del stock de deuda, no financiar déficits continuos. Una acción única es mucho menos peligrosa que un riesgo moral permanente).
La otra es asegurarse de que nunca vuelva a ocurrir.
Esto exige la adopción de un marco de disciplina fiscal sólido como una roca. Existen soluciones distintas del ineficaz Pacto de Estabilidad y Crecimiento, pero este no es el tema de este artículo. El BCE debe exigir que esto se haga, y se haga bien, antes de adentrarse en el atolladero.
Este artículo apareció por primera vez en voxeu.org.
Autores: Charles Wyplosz, catedrático de Economía Internacional, Graduate Institute, Ginebra; director del International Centre for Money and Banking Studies; investigador asociado del CEPR. Pierre Pâris, Banque Pâris Bertrand Sturdza SA.
Imagen: El símbolo de la moneda euro frente a la sede del Banco Central Europeo. REUTERS/Ralph Orlowski




