Desde la crisis financiera de 2008, las ortodoxias económicas se han venido abajo por todas partes. En un contexto de bajo desempleo, inflación esquiva, débil crecimiento de la productividad y alta rentabilidad, quizá los economistas de las economías avanzadas deban volver a empezar desde cero.
Aunque la economía aspira al rigor de las ciencias naturales, en última instancia sigue siendo una ciencia social. En ningún momento de los últimos 40 años ha sido esto tan evidente como ahora.
Durante décadas, el análisis macroeconómico convencional se ha apoyado en el edificio de la curva de Phillips, que sostiene que existe una clara disyuntiva entre desempleo e inflación: cuando la tasa de desempleo cae por debajo de cierto nivel, la inflación debe aumentar. Pero esta suposición no se ha confirmado en la década transcurrida desde la crisis financiera de 2008. Tanto en el Reino Unido como en Estados Unidos, por ejemplo, la tasa de desempleo es históricamente baja, pero la inflación sigue siendo débil.
Pensemos también en la política monetaria. Incluso tras años de expansión cuantitativa (QE) y tipos de interés ultrabajos, los bancos centrales de las economías avanzadas —en particular, de la eurozona— han seguido sin alcanzar sus objetivos de inflación. Los economistas también han tenido que cuestionar supuestos arraigados sobre la rigidez nominal a la baja de los salarios, un vestigio de las décadas de 1960 y 1970, cuando los sindicatos tenían mucha más fuerza. Está claro que ya no se sostiene la idea de que los empleados siempre se resistirán a los recortes salariales (o a la reducción de las horas de trabajo).
De hecho, la pérdida de poder de los trabajadores podría explicar por qué la curva de Phillips ya no parece cumplirse. Pero, aún más importante, podría ser la razón por la que la productividad medida sigue siendo persistentemente débil. Al fin y al cabo, las empresas que pueden contratar y despedir con facilidad, o presionar a sus empleados para que ajusten sus precios, tienen pocos motivos para arriesgar grandes sumas en nuevos edificios y equipos que quizá ni siquiera se utilicen hasta el siguiente ciclo económico. Si este es el caso, una solución al problema de la productividad consiste, sencillamente, en hacer que los mercados laborales sean menos flexibles y que la mano de obra resulte menos barata. Si los líderes empresariales y los economistas se oponen, quizá deberían dejar de hablar sin cesar de productividad.
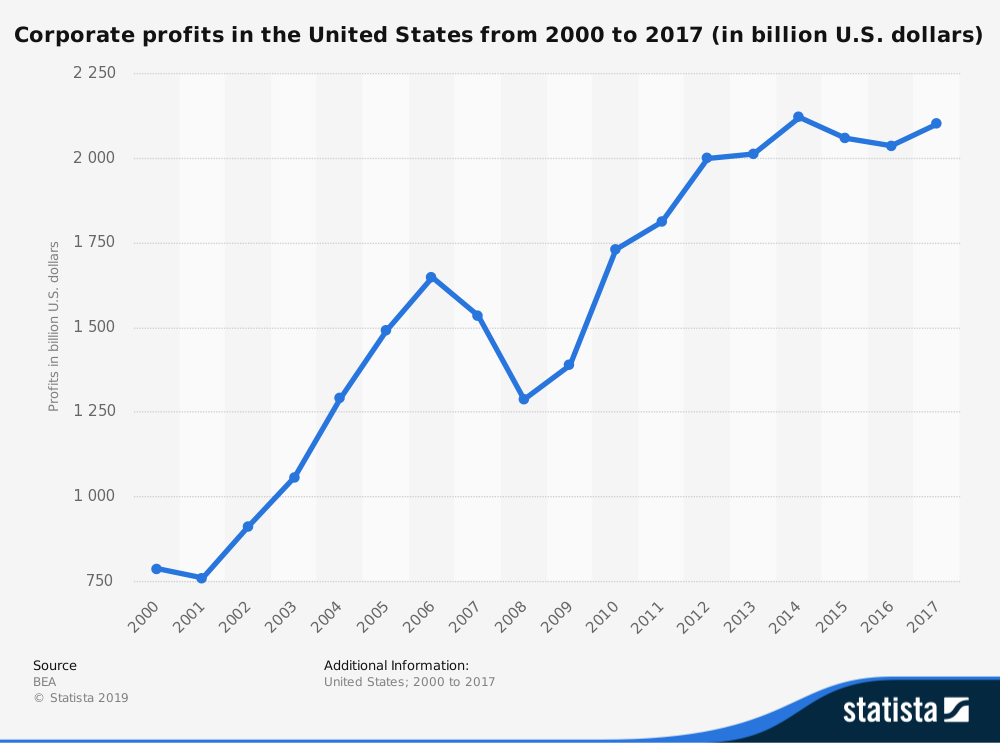
Otro gran supuesto teórico, especialmente a nivel microeconómico, es que un fuerte crecimiento de los beneficios atraerá nuevos competidores al mercado, lo que distribuiría los beneficios de forma más amplia a expensas de la empresa que hasta entonces los dominaba. Esto, a su vez, debería impulsar una mayor inversión y, por tanto, aumentar la productividad y los salarios de los trabajadores. Pero, una vez más, en los últimos años hay pocas pruebas de que este supuesto se haya confirmado. Al contrario, los beneficios empresariales y la concentración del mercado están aumentando.
¿Qué explica esta paradoja? No es que Karl Marx tuviera razón todo el tiempo y que el capitalismo esté condenado al fracaso. Más bien, se debe a ciertos cambios en los mercados financieros, las políticas regulatorias y los sistemas de incentivos desde la crisis financiera de 2008. Está claro que ahora es demasiado fácil para los actores dominantes del mercado evitar la competencia. Sin embargo, circulan muchas ideas que podrían resolver ese problema. Un asunto que ya he tratado antes son las recompras de acciones, que podrían estar permitiendo a los directivos de las empresas aumentar sus propios ingresos sin tener que invertir en mejoras de la productividad.
Por fortuna, políticos de todas las tendencias han empezado a preguntarse por qué las políticas fiscales y regulatorias actuales parecen fomentar ese comportamiento. Como principio general, las empresas que no contribuyen al crecimiento de la productividad ni ayudan a resolver desafíos sociales más amplios no deberían recibir beneficios sin contraprestación. La constructora británica Persimmon, por ejemplo, ha registrado mayores beneficios no gracias a las inversiones que realizó, sino porque el Gobierno del Reino Unido puso en marcha un programa especial de préstamos para quienes compran una vivienda por primera vez. Y la mayoría de las grandes empresas farmacéuticas ahora parecen interesarse por la investigación y el desarrollo solo cuando compran un nuevo fármaco y necesitan realizar ensayos clínicos para obtener derechos exclusivos sobre él.
Por último, a escala mundial, el mayor desafío para la ortodoxia económica es el continuo crecimiento de China desde que, en la era de Deng Xiaoping, puso en marcha su política de «apertura económica». Cada vez hay más indicios de que Estados Unidos hará casi cualquier cosa para frenar el ascenso de China, aunque eso implique negar la prosperidad al pueblo chino.
Quienes han seguido de cerca el desarrollo de China durante los últimos 40 años saben que una dosis considerable de ideología capitalista se ha infiltrado en la economía política del país, oficialmente comunista. Sin embargo, este hecho parece haber pasado inadvertido para los economistas occidentales con una mayor predisposición ideológica.
De hecho, como el economista singapurense Kishore Mahbubani señaló recientemente en The Straits Times, el enfoque de línea dura de Estados Unidos hacia la empresa tecnológica china Huawei parece obedecer exclusivamente a motivos ideológicos. En vez de adoptar una estrategia más mesurada para garantizar que la empresa (y otras como ella) cumpla las reglas globales acordadas de mutuo acuerdo, el presidente de Estados Unidos, Donald Trump, la ha convertido en moneda de cambio en su guerra comercial. Si esa es la alternativa a las viejas ortodoxias, todos deberíamos preocuparnos.




