La economía del comportamiento está ganando aceptación como una forma legítima de abordar las cuestiones económicas. La reciente concesión del Premio Nobel a Richard Thaler demuestra que ha cambiado la perspectiva de la profesión económica sobre la necesidad de admitir desviaciones del paradigma del «homo economicus».
Sin embargo, esto ocurre mucho menos en la macroeconomía convencional. El homo economicus sigue reinando en los modelos de equilibrio general dinámico estocástico (DSGE). En estos modelos, los agentes individuales maximizan una función de utilidad con horizonte infinito mediante previsiones racionales basadas en toda la información disponible, incluida la incorporada en el modelo. En realidad, nada puede salir mal en modelos poblados por agentes supremos que optimizan apaciblemente y están dotados de grandes capacidades cognitivas que les permiten comprender las complejidades del mundo. Solo las perturbaciones exógenas pueden desviarlos de su curso y obligarlos a volver a optimizar. Estos modelos conducen entonces a la idea de que las fluctuaciones del ciclo económico se producen como resultado de acontecimientos exógenos (shocks) que obligan a las personas a reconsiderar sus planes óptimos. Nada en el modelo genera movimientos endógenos del ciclo económico. Las expansiones y las recesiones son el resultado de perturbaciones exógenas (Smets y Wouters 2007, Gali 2008).
Modelos macroeconómicos «del comportamiento»
Tenemos que hacerlo mejor, y eso es lo que hemos intentado hacer en una serie de publicaciones (De Grauwe 2012, De Grauwe y Corrado 2015, De Grauwe y Ji 2016, 2017a). Por supuesto, no somos los únicos que exploramos distintas vías de modelización macroeconómica. Cada vez más investigadores desarrollan modelos «basados en agentes» y modelos macroeconómicos «del comportamiento» (Alfarano et al. 2005, Tesfatsion y Judd 2006, Colander et al. 2008, Farmer 2006, Farmer y Foley 2009, Gatti et al. 2011, Gabaix 2014, Westerhoff y Franke 2012, Hommes 2016, Hommes y Lustenhouwer 2016, Muellbauer 2017; véanse también las críticas recientes de Blanchard 2017 y los capítulos de Gürkaynak y Tille 2017).
Hay muchas maneras de apartarse de los modelos macroeconómicos convencionales. Hemos optado por hacerlo suponiendo que los agentes experimentan limitaciones cognitivas que les impiden tener expectativas racionales. En su lugar, utilizan reglas sencillas de predicción (heurísticas) y evalúan ex post el desempeño predictivo de estas reglas. Esta evaluación los lleva a cambiar a las reglas que mejor funcionan. Cabe sostener que, en un mundo de gran complejidad que nadie comprende por completo, un proceso de aprendizaje adaptativo de este tipo podría ser la forma racional de gestionar dicha complejidad (Simon 1957, Gigerenzer y Selten 2002, Ackerlof y Shiller2009).
La hipótesis de aprendizaje adaptativo, introducida en un modelo macroeconómico neokeynesiano por lo demás estándar, genera olas endógenas de optimismo y pesimismo (espíritus animales) que impulsan el ciclo económico de forma autocumplida. Esto también da lugar a una causalidad bidireccional: el optimismo (pesimismo) provoca un aumento (descenso) de la producción, y el aumento (descenso) de la producción, a su vez, intensifica el optimismo (pesimismo) (De Grauwe 2012, De Grauwe y Ji 2017a).
Una característica importante de esta dinámica de los espíritus animales es que los movimientos de la brecha de producción se caracterizan por períodos de tranquilidad que se alternan de forma impredecible con períodos de movimientos intensos que reflejan expansiones y recesiones. En términos técnicos, esto significa que la distribución de la brecha de producción y del crecimiento de la producción no es gaussiana y presenta colas gruesas.
Un volumen considerable de evidencia empírica demuestra ahora que las brechas de producción (y también el crecimiento de la producción) en los países de la OCDE no presentan una distribución gaussiana, sino que se caracterizan por una curtosis excesiva y colas gruesas. Fagiolo et al. (2008) y Fagiolo et al. (2009) realizaron análisis econométricos importantes que documentan la no normalidad de la distribución de las brechas de producción y de las tasas de crecimiento del PIB. Así pues, nuestro modelo del comportamiento predice que, en el mundo real, la brecha de producción no sigue una distribución normal, sino que se caracteriza por una curtosis excesiva y colas gruesas. Esta característica de los momentos de orden superior de la brecha de producción se genera endógenamente en el modelo. No es el resultado de imponer esta característica a los shocks estocásticos que afectan a la economía.
El contraste con los modelos DSGE estándar es notable. A estos modelos les cuesta explicar las colas gruesas de la distribución de la brecha de producción. Deben recurrir a grandes shocks exógenos para explicar las características de expansión y recesión de los ciclos económicos. Esta explicación no resulta satisfactoria, pues traslada a fuerzas externas la carga de explicar el ciclo económico. Un buen ejemplo es el esfuerzo reciente por integrar el sector financiero en los modelos DSGE para explicar el ciclo económico. Sin embargo, los resultados de estos modelos dependen de suponer que los shocks están correlacionados en serie. Por consiguiente, cabe sostener que los modelos DSGE estándar carecen de una teoría endógena del ciclo económico.
Aplicación de nuestro modelo: cómo afectan las reformas estructurales a la naturaleza de los ciclos económicos
Hemos utilizado nuestro modelo macroeconómico del comportamiento para analizar distintas cuestiones macroeconómicas. Una de ellas es la elevada sincronización de los ciclos económicos nacionales en el mundo industrializado. Los modelos macroeconómicos estándar difícilmente pueden explicar esta sincronización sin suponer (una vez más) que hay shocks exógenos comunes. Ampliamos nuestro modelo del comportamiento a dos países y descubrimos que puede generar una transmisión internacional intensa de los espíritus animales, que a su vez produce una fuerte correlación entre los ciclos económicos. Estas correlaciones se aproximan a las observadas. Lo logramos sin tener que recurrir a shocks exógenos comunes (De Grauwe y Ji 2016).
En nuestro artículo más reciente, utilizamos el mismo modelo del comportamiento para analizar cómo afectan las reformas estructurales a la naturaleza de los ciclos económicos y a la capacidad del banco central para estabilizar la producción y la inflación (De Grauwe y Ji 2017b).
Introducimos reformas estructurales en el contexto de este modelo del comportamiento por dos vías. La primera es la sensibilidad de la inflación a la brecha de producción en la curva de Phillips neokeynesiana (ecuación de oferta). Una baja sensibilidad de la tasa de inflación con respecto a la brecha de producción indica rigideces salariales y de precios.
La segunda vía por la que introducimos reformas estructurales consiste en modificar la ecuación de oferta. Así también se han modelizado las reformas estructurales en los modelos DSGE estándar (p. ej., Eggertson et al. 2014, Cacciatore et al. 2012, Everaert y Schule 2006, Gomes et al. 2013, BCE 2015). En estos modelos, las reformas estructurales de los mercados laborales incluyen flexibilizar la protección del empleo, recortar las prestaciones por desempleo, etc.; en los mercados de productos, incluyen reducir las barreras de entrada para las nuevas empresas. Estas reformas reducen los márgenes de beneficio en los mercados de bienes y de trabajo y acercan la economía a la competencia perfecta. Por tanto, pueden entenderse como un desplazamiento de la curva de oferta hacia la derecha, que aumenta el potencial productivo de los países.
Observamos que las reformas estructurales que aumentan la flexibilidad de los salarios y los precios pueden tener efectos profundos en la dinámica del ciclo económico. En particular, en una economía más flexible (con mayor flexibilidad salarial y de precios), se reduce el poder de los espíritus animales y también el potencial de expansiones y recesiones. Esto se debe a que, en las economías más flexibles, los precios y los salarios desempeñan un papel más importante en el ajuste ante los desequilibrios emergentes. Esto reduce la amplitud de los ciclos económicos y, por consiguiente, deja menos margen para que las olas de optimismo y pesimismo generen expansiones y recesiones.
La cuestión principal que analizamos es cómo afectan las reformas estructurales a las decisiones que deben tomar las autoridades monetarias. Para ello, construimos curvas de disyuntiva de política monetaria del banco central para distintos niveles de flexibilidad. Esta última se mide por la sensibilidad de la inflación a la brecha de producción en la curva de Phillips neokeynesiana (denominada b2). Las disyuntivas se representan en la Figura 1. Miden las opciones entre la volatilidad de la inflación y la de la producción a las que se enfrenta el banco central cuando aumenta su control de la inflación (medido por la sensibilidad del tipo de interés a los cambios de inflación en la regla de Taylor).
Para entender la Figura 1, centrémonos primero en el caso de baja flexibilidad (b2 = 0.1). En este caso, la curva de disyuntiva tiene pendiente negativa. Si partimos de la parte superior de esa curva, vemos que aumentar el control de la inflación (medido por el parámetro de inflación c1 en la regla de Taylor) reduce la volatilidad de la inflación a costa de una mayor volatilidad de la producción. A medida que aumenta el grado de flexibilidad, observamos que las curvas de disyuntiva se desplazan hacia la izquierda y su pendiente negativa se atenúa. Cuando b2 supera 0.5, estas curvas tienen pendiente positiva: al aumentar c1 (el parámetro de inflación en la regla de Taylor), disminuyen tanto la volatilidad de la inflación como la de la producción.
Así pues, cabe concluir que, cuando la economía es muy rígida, un banco central que persigue con cada vez mayor intensidad su objetivo de inflación se enfrenta a una disyuntiva clásica, con pendiente negativa, entre la volatilidad de la inflación y la de la producción. Esta disyuntiva desaparece cuando la economía es lo bastante flexible. En ese caso, el banco central puede fijar un objetivo de inflación más estricto sin pagar el precio de una mayor volatilidad de la producción. Dicho de otro modo, en una economía flexible, los intentos del banco central por estabilizar mejor la inflación mejoran el bienestar. Esto no ocurre cuando la economía es demasiado rígida.
Figura 1 Disyuntiva entre producción e inflación
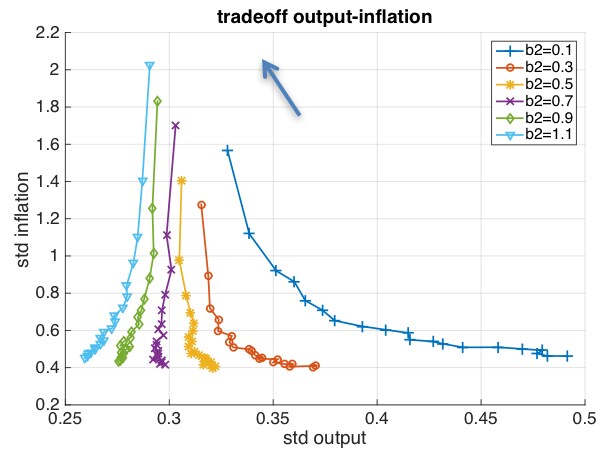
Esto podría llevar a concluir que la flexibilidad siempre mejora el bienestar, pero no es así. De hecho, vemos en la Figura 1 que las «curvas de disyuntiva» con pendiente positiva se desplazan hacia arriba y a la izquierda (como indica la flecha) a medida que aumenta la flexibilidad (b2). Esto significa que, si el banco central mantiene constante su control de la inflación, el aumento de la flexibilidad genera una nueva disyuntiva con pendiente negativa: una mayor flexibilidad reduce entonces la volatilidad de la producción a costa de una mayor variabilidad de la inflación.
Este análisis nos permite obtener esta nueva curva de disyuntiva conectando los puntos asociados al mismo parámetro de inflación de la regla de Taylor. En la Figura 2 mostramos el resultado para c1 = 1.5 (el parámetro de inflación) y c2 = 0.5 (el parámetro de producción). La figura muestra la relación entre la variabilidad de la producción y la de la inflación que obtenemos al aumentar los niveles de flexibilidad, suponiendo que el banco central mantiene constante su control de la inflación. El eje horizontal muestra las desviaciones estándar de la producción; el eje vertical, las desviaciones estándar de la inflación. Obtenemos una relación no lineal. Para entenderla, partamos del punto A. Este punto se obtiene cuando la flexibilidad es cero (es decir, los salarios y los precios no reaccionan a los cambios en la brecha de producción). A medida que aumenta el grado de flexibilidad, descendemos por el tramo descendente de la línea. Este movimiento descendente implica que una mayor flexibilidad crea una situación beneficiosa para todos, pues disminuye tanto la volatilidad de la producción como la de la inflación. Dicho de otro modo, al descender desde el punto A, el bienestar aumenta inequívocamente. Sin embargo, si las reformas estructurales van demasiado lejos, sobrepasamos el punto mínimo de la línea. A partir de ahí, obtenemos una relación con pendiente negativa (es decir, nuevos aumentos de la flexibilidad reducen la volatilidad de la producción a costa de aumentar la volatilidad de la inflación).
Figura 2 El nivel óptimo de flexibilidad
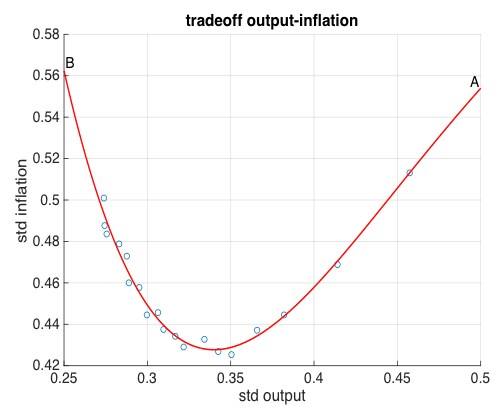
La Figura 2 permite obtener algunas conclusiones sobre el nivel óptimo de flexibilidad. Es evidente que debe situarse a la izquierda del punto mínimo de la relación. Cualquier punto del tramo con pendiente positiva puede mejorarse aumentando la flexibilidad. Más allá del punto mínimo, nuevos aumentos de la flexibilidad reducen la volatilidad de la producción a costa de una mayor volatilidad de la inflación. El punto en que se alcanza la flexibilidad óptima depende entonces de las preferencias con respecto a la volatilidad de la inflación y de la producción.
Observaciones finales
Concluimos que el grado de flexibilidad tiene efectos profundos en las disyuntivas que afrontan los bancos centrales cuando intentan estabilizar la economía. En general, en las economías más flexibles, los bancos centrales no se enfrentan a las mismas disyuntivas difíciles que en las economías rígidas. No es de extrañar, por tanto, que los bancos centrales favorezcan las reformas estructurales que aumentan la flexibilidad de la economía. Sin embargo, también descubrimos que la flexibilidad tiene un límite en cuanto al alivio que puede ofrecer a los bancos centrales.




