El grado en que las políticas fiscales influyen en la cantidad de trabajo que ofrecen los hogares privados ha estado en el centro de muchos debates de política pública. Dentro de las parejas casadas, la tributación conjunta frente a la tributación separada puede ser un factor que contribuye a las diferencias en la oferta laboral de los hogares. Esta columna utiliza un modelo que reproduce de forma muy precisa los cambios en la oferta laboral de las mujeres casadas en EE. UU. y Europa entre principios de la década de 1980 y 2016, para demostrar que los impuestos son, en efecto, un factor importante que moldea la oferta laboral de las mujeres casadas.
¿Qué influencia tienen las políticas fiscales sobre el comportamiento de los hogares privados en cuanto a la oferta laboral? Esta cuestión no solo se encuentra en el centro de muchos debates de política pública, sino que también es objeto de una amplia literatura macroeconómica que evalúa el papel de los impuestos para comprender los cambios en las series temporales de la oferta laboral. Prescott (2004), Ohanian et al. (2008) y McDaniel (2011) muestran que las diferencias en la evolución del consumo y de los tipos impositivos medios sobre la renta pueden explicar en gran medida las diferencias en las series temporales de horas trabajadas agregadas entre los países europeos y EE. UU. entre la década de 1950 y la actualidad.
En un artículo reciente (Bick et al. 2018a), aportamos nuevos datos y pruebas sobre cómo los cambios en la tributación han moldeado las series temporales de la oferta laboral de las parejas casadas. Las parejas casadas constituyen, de media, dos tercios de los hogares con edades comprendidas entre 25 y 54 años y, por ello, son un grupo importante para el estudio.
La oferta laboral de las parejas casadas en Europa a lo largo del tiempo: los hechos
Figura 1: Tasas de empleo de las mujeres casadas de entre 25 y 54 años
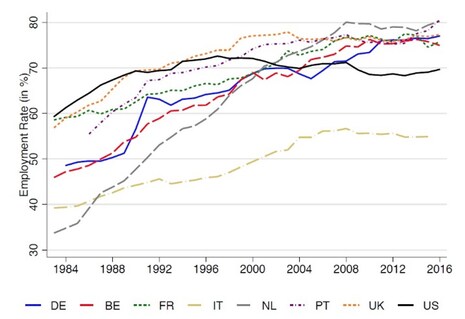
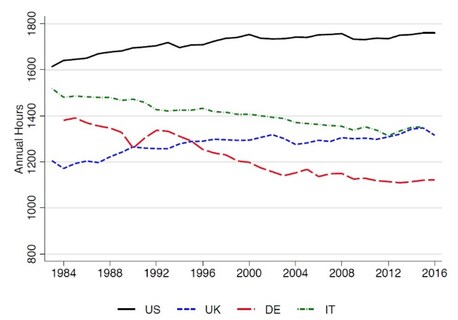
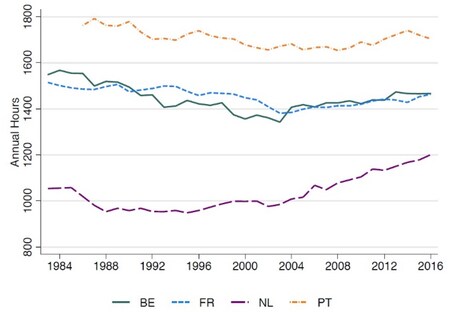
Figura 2: Horas trabajadas por mujer casada empleada de entre 25 y 54 años
Utilizamos la base de datos desarrollada en Bick et al. (2018b) para examinar las horas trabajadas por hombres y mujeres casados a lo largo del tiempo. Nuestra muestra abarca EE. UU., las cuatro mayores economías europeas (Alemania, Reino Unido, Francia e Italia), así como Bélgica, los Países Bajos y Portugal, desde principios de la década de 1980 hasta 2016.
Mientras que las horas trabajadas por los hombres casados se han mantenido prácticamente estables o han disminuido ligeramente en las últimas décadas, la oferta laboral de las mujeres casadas aumentó de forma notable: en los países de nuestra muestra, las horas trabajadas medias por las mujeres casadas aumentaron en 330 horas, de media, entre principios de la década de 1980 y 2016, frente a solo 50 horas para sus homólogas no casadas.
Aunque el aumento secular del empleo de las mujeres (casadas) en estos países está bien documentado (Figura 1), nuestros resultados muestran que las tendencias en las horas trabajadas por mujer casada empleada varían considerablemente entre países. Como se observa en el panel superior de la Figura 2, en dos de los países de nuestra muestra, a saber, EE. UU. y Reino Unido, las horas por mujer casada empleada aumentaron con el tiempo, mientras que en otros dos países, Alemania e Italia, disminuyeron. En los cuatro países restantes, que se muestran en el panel inferior, las tendencias pasaron de negativas a positivas a mitad del periodo de nuestra muestra.
Los impuestos sobre la renta del trabajo y la oferta laboral de las parejas casadas
¿Cómo contribuyeron los cambios en el sistema fiscal a las variaciones en la oferta laboral de las mujeres casadas? ¿Pueden explicar la evolución divergente a lo largo del margen intensivo en los países de nuestra muestra?
En Bick y Fuchs-Schündeln (2018) demostramos que, para comprender las diferencias entre países en las horas trabajadas por las parejas casadas a principios de la década de 2000, es importante tener en cuenta la no linealidad de los impuestos sobre la renta del trabajo y, en especial, el trato fiscal de las parejas casadas. El trato fiscal puede diferir fundamentalmente entre la tributación separada, en la que los impuestos de cada cónyuge dependen únicamente de sus propios ingresos, y la tributación conjunta, en la que se tienen en cuenta los ingresos del cónyuge.
Kaygusuz (2010) muestra que la reforma fiscal de 1986 en EE. UU., país con tributación conjunta, es un factor determinante importante de las series temporales de la oferta laboral de las parejas casadas en EE. UU. entre 1980 y 1990, ya que redujo de forma sustancial el tipo marginal efectivo de las mujeres casadas. En nuestro análisis, tenemos en cuenta todas las no linealidades de los códigos del impuesto sobre la renta del trabajo de cada país.
Construimos un modelo cuantitativo de la oferta laboral conjunta de los hogares siguiendo a Kaygusuz (2010), Guneret al. (2012a, 2012b) y Bick y Fuchs-Schündeln (2018). Las parejas casadas, condicionadas por su correspondencia educativa[A1], deciden de forma óptima cuánto trabajo ofrecer al mercado. Tienen en cuenta no solo los salarios específicos por género y nivel educativo que pueden obtener, sino también la cuantía de los impuestos que deben pagar sobre la renta y el consumo.
Codificación de las no linealidades de los impuestos sobre la renta del trabajo
Consideramos todas las no linealidades incorporadas en el código legal del impuesto sobre la renta del trabajo, especialmente en lo que respecta al trato fiscal de las parejas casadas. Esto nos permite captar los distintos grados de tributación conjunta a los que se enfrentan las parejas casadas en los países de nuestra muestra, así como el impacto de los cambios en estos sistemas fiscales. Las complejidades del código tributario se recogen mediante la codificación detallada de los códigos legales del impuesto sobre la renta del trabajo. Nuestros códigos se basan en las descripciones incluidas en los informes Taxing Wages de la OCDE para todos los países de nuestra muestra, desde principios de la década de 1980 hasta 2016.
Utilizando como variables de entrada el número de hijos y los ingresos de ambos cónyuges, nuestro programa calcula la cantidad exacta que el hogar debe pagar en concepto de impuestos federales, estatales y locales, cotizaciones obligatorias de empleados y empleadores, así como las prestaciones en efectivo que recibe el hogar (principalmente relacionadas con los hijos).
Como contribución independiente, este conjunto de códigos de Matlab, fácil de usar e integrar, está disponible en nuestra página web y esperamos que beneficie a otros en sus investigaciones.
Los impuestos son un factor importante de las horas trabajadas por mujer casada empleada
Calibramos los parámetros de preferencias de cada país por separado de modo que se igualen las tasas medias de empleo y las horas trabajadas por las parejas casadas en 2016. Manteniendo fijos en el tiempo los parámetros de preferencias específicos de cada país, utilizamos después los sistemas históricos del impuesto sobre la renta del trabajo y los tipos del impuesto sobre el consumo del país, junto con los salarios y la composición educativa (es decir, la distribución educativa por género y la correspondencia dentro de las parejas), para obtener las horas trabajadas predichas y las tasas de empleo de las parejas casadas para cada año.
Comparar las series temporales de tasas de empleo y de horas trabajadas predichas por el modelo con los datos reales nos permite cuantificar qué parte de los cambios observados en la oferta laboral puede atribuirse a los cuatro factores de entrada. Por último, para evaluar el papel que desempeñan en particular los impuestos sobre la renta, mantenemos todas las variables de entrada fijas en su nivel de 2016 y solo dejamos variar los impuestos a lo largo del tiempo.
El modelo tiene bastante éxito a la hora de predecir el comportamiento en series temporales de las horas trabajadas por mujer casada empleada. No solo predice correctamente la dirección de los cambios a largo plazo en cada país de nuestra muestra, sino que también genera una variación en las series temporales de las horas trabajadas que está muy correlacionada con los datos. Por tanto, el modelo es capaz de captar los patrones de tendencia divergentes que documentamos en la Figura 2.
En conjunto, el modelo puede generar, de media, el 113 % de los cambios a largo plazo en las horas trabajadas por las mujeres casadas empleadas entre principios de la década de 1980 y 2016. Un análisis adicional muestra que los impuestos son la fuerza motriz clave: solo los impuestos explican, de media, el 81 % de los cambios a largo plazo en las horas de trabajo femeninas. La Figura 3 demuestra la importancia de los impuestos para tres países de nuestra muestra que (a) representan cada uno un patrón de tendencia distinto, tal como se ha destacado anteriormente, y en los que (b) el modelo tiene un éxito especialmente notable a la hora de explicar los cambios observados en las horas: EE. UU. (tendencia positiva), Italia (tendencia negativa) y Francia (tendencia cambiante).
Figura 3: Series temporales de las horas trabajadas por mujer casada empleada en los datos, en el modelo y en el experimento fiscal
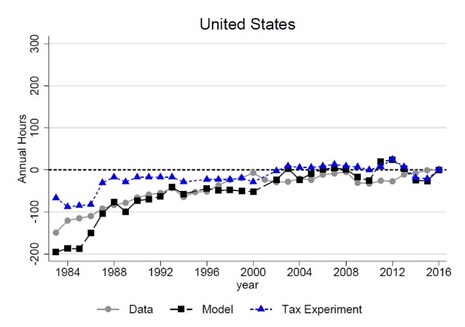
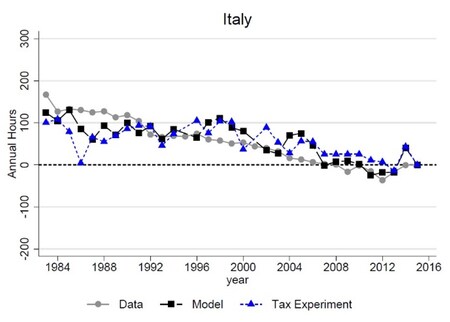
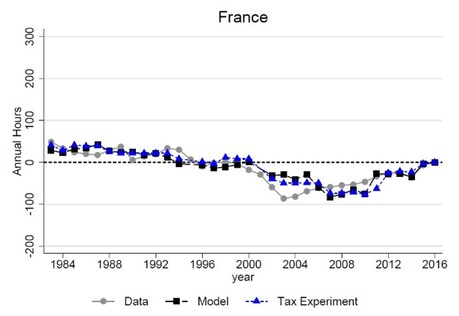
La línea gris de cada gráfico muestra las horas trabajadas por mujer casada empleada en los respectivos países (como desviaciones de nivel respecto a 2016) entre principios de la década de 1980 y 2016. La línea negra representa la serie temporal predicha por el modelo completo, que permite variar las cuatro variables de entrada a lo largo del tiempo. El modelo es capaz de captar los distintos patrones de tendencia observados en los datos.
La línea azul refleja las predicciones del modelo cuando permitimos que varíen los impuestos, manteniendo todas las demás variables de entrada en su nivel de 2016. En EE. UU., solo los impuestos explican alrededor del 54 % del aumento observado de las horas trabajadas en los datos reales. En Italia y Francia, el resultado del experimento fiscal coincide en gran medida con el resultado del modelo completo, lo que implica que casi todos los cambios en las horas predichos por el modelo se deben a los impuestos.
El modelo también puede explicar el aumento de las tasas de empleo de las mujeres casadas en la década de 1980 y a principios de la de 1990 en EE. UU. y Reino Unido, pero solo recoge parte del aumento secular en Europa continental. Esto implica que, quizá no sea sorprendente, existen otros factores impulsores no considerados en nuestro modelo detrás de los pronunciados aumentos de las tasas de empleo de las mujeres casadas en la mayoría de los países europeos durante las últimas tres décadas. El modelo predice correctamente los pequeños cambios en las horas trabajadas por los hombres casados en EE. UU., Reino Unido, Francia, Portugal y Alemania, pero sobrestima los cambios en la oferta laboral de los hombres casados en los tres países restantes (Bélgica, los Países Bajos e Italia).
Resumen de los hallazgos
Nuestros principales hallazgos pueden resumirse del siguiente modo:
Mientras que las tasas de empleo de las mujeres casadas han aumentado de forma uniforme y han convergido en EE. UU. y siete países europeos entre principios de la década de 1980 y 2016, nuestros resultados muestran que las tendencias en las horas trabajadas por mujer casada empleada varían considerablemente entre países.
Los impuestos sobre la renta del trabajo no lineales son clave para explicar los cambios observados en las horas trabajadas por mujer casada empleada. Utilizando un modelo cuantitativo de la oferta laboral conjunta de los hogares, encontramos que explican, de media, el 81 % de los cambios empíricos. Los demás factores considerados en el modelo (salarios, nivel educativo y correspondencia, e impuestos sobre el consumo) son, de media, menos importantes a la hora de generar los cambios observados.
Como insumo fundamental de nuestro modelo, utilizamos los códigos completos y no lineales del impuesto legal sobre la renta del trabajo, específicos de cada país y año, que reflejan en detalle el trato fiscal de las parejas casadas. Como contribución independiente, hemos publicado estos códigos fiscales como un conjunto de códigos de Matlab fácil de usar e integrar.
Lecciones para las políticas
Nuestro artículo muestra que los impuestos tienen una influencia significativa en la oferta laboral de las parejas casadas. En particular, demostramos que, para las mujeres casadas entre principios de la década de 1980 y 2016, los impuestos sobre la renta no lineales son el factor clave que moldea sus horas trabajadas y son fundamentales para explicar las tendencias divergentes en las horas trabajadas observadas entre países.




