Un estudio sobre las reformas de Indonesia concluye que afinar el enfoque y aumentar la proporción de personal por contribuyente generó importantes ingresos con un gasto mínimo.
La mayoría de los países de bajos ingresos recaudan entre el 10 y el 20 por ciento de su PIB en ingresos fiscales, frente al promedio de casi el 40 por ciento de los países de altos ingresos. Esto puede deberse en parte a características fundamentales de las economías en desarrollo, como sus sistemas bancarios menos sofisticados o la prevalencia de relaciones informales en el mercado laboral. Estas consideraciones sugieren que estos países pueden hacer poco para aumentar los ingresos fiscales.
Los hallazgos de un estudio de M. Chatib Basri, Mayara Felix, Rema Hanna, y Benjamin A. Olken, Tax Administration vs. Tax Rates: Evidence from Corporate Taxation in Indonesia (documento de trabajo de la NBER 26150), desafían esta idea. El estudio se centra en cómo dos reformas del impuesto de sociedades en Indonesia afectaron a los ingresos fiscales.
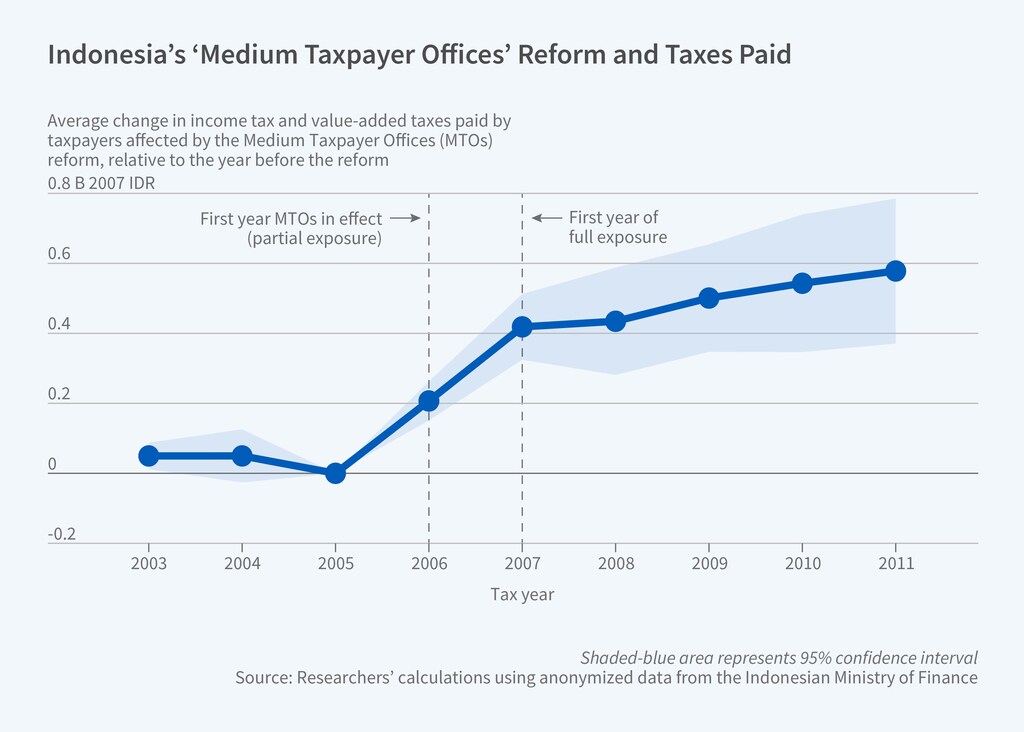
En la primera década de este siglo, Indonesia creó varias oficinas para contribuyentes medianos (MTO, por sus siglas en inglés) y transfirió a dichas oficinas la responsabilidad de supervisar la administración tributaria respecto de las grandes empresas de cada región con una MTO. Las MTO tenían la misma estructura que las oficinas tributarias ordinarias del país, denominadas oficinas para contribuyentes primarios (PTO, por sus siglas en inglés), pero contaban con mayores proporciones de personal por contribuyente, lo que permitía una mejor atención al cliente y una mejor administración tributaria. Los varios cientos de mayores contribuyentes del país eran atendidos desde una oficina central para grandes contribuyentes en Yakarta.
Los investigadores comprobaron que la asignación a una MTO, en lugar de a una PTO, aumentó de forma significativa los ingresos fiscales, en un 128 por ciento para las empresas afectadas, con un coste inferior al 1 por ciento del incremento de los ingresos. Los aumentos fueron generalizados y se produjeron en el impuesto sobre la renta de sociedades, en los pagos del IVA y en otros tipos de pagos tributarios. La política de las MTO recaudó al menos 4000 millones de dólares de las empresas afectadas, es decir, solo el 4 por ciento de las sociedades indonesias. Los investigadores también comprobaron que la creación de las MTO se tradujo en un aumento del número declarado de empleados fijos y de los salarios declarados en las empresas afectadas, quizá porque una administración más intensa favoreció la formalización.
El efecto positivo de las MTO sobre los ingresos fiscales aumentó con el tiempo. Los investigadores plantean la hipótesis de que, antes de la llegada de las MTO, los funcionarios tributarios, sobrecargados de trabajo, pudieron centrarse más en las grandes empresas que en sus homólogas más pequeñas, imponiendo de facto un "impuesto por control" adicional sobre el crecimiento. Las MTO pueden haber eliminado este impuesto, igualando los tipos impositivos efectivos entre empresas de distintos tamaños.
Los investigadores también estudian una segunda reforma fiscal: un cambio de 2009, de un tipo progresivo del impuesto de sociedades a un tipo fijo del 28 por ciento con descuentos basados en los ingresos, y un recorte de 2010 del tipo fijo al 25 por ciento. La base imponible declarada aumentó a medida que el tipo impositivo disminuía: un aumento del 10 por ciento en la proporción de los beneficios después de impuestos que retienen las empresas, equivalente a un recorte del tipo impositivo del 30 al 23 por ciento, se asocia con un aumento de alrededor del 6 por ciento en la base imponible declarada. Esta respuesta es similar al valor observado en muchos países desarrollados; implica que el tipo del impuesto de sociedades que maximiza los ingresos en Indonesia es del 56 por ciento.
Al comparar la reforma de las MTO con un aumento hipotético del tipo impositivo, los investigadores concluyen que el aumento de los ingresos por el impuesto de sociedades derivado de las mejoras en la administración tributaria equivaldría a elevar el tipo marginal del impuesto de sociedades de las empresas afectadas en unos 23 puntos porcentuales.
Los hallazgos indican que las mejoras en la administración tributaria pueden ser eficaces para aumentar los ingresos en los países en desarrollo. "Pueden obtenerse aumentos significativos de los ingresos fiscales procedentes de las medianas empresas mediante mejoras administrativas factibles en un período de tiempo relativamente corto", concluyen los investigadores.




