Hace diez años, los depositantes preocupados formaron largas colas frente a las sucursales del banco Northern Rock de todo el Reino Unido tras conocerse que necesitaba el respaldo del Banco de Inglaterra. El quinto mayor prestamista hipotecario del país corría un grave riesgo de quedarse sin efectivo. La gente temía no poder retirar su dinero. Todos lograron hacerlo. Pero no sin la intervención del Banco de Inglaterra, el banco central del Reino Unido y prestamista de última instancia, que proporcionó financiación de emergencia.
Fue el momento en que la crisis financiera se hizo realidad por primera vez para muchas personas. Unos meses antes ya habían quedado de manifiesto problemas profundamente arraigados en el sistema financiero mundial congelarse los préstamos entre bancos. Esto significaba que el crédito estaba desapareciendo y que instituciones como Northern Rock, que dependían en gran medida de los préstamos a corto plazo de otros bancos para financiar sus actividades (como conceder hipotecas), no tenían posibilidad de sobrevivir. El Banco de Inglaterra tuvo que actuar y poner miles de millones de libras a disposición del sector para evitar su colapso.
Las razones de la congelación del mercado interbancario ya son bien conocidas. Los niveles irresponsables de préstamos concedidos por bancos estadounidenses en forma de hipotecas de alto riesgo llevaron a muchos hogares a dejar de pagar sus hipotecas cuando se aplicaron nuevos tipos de interés más altos. Después, la creciente ola de impagos afectó a los precios de la vivienda, cuando los bancos volcaron en el mercado las casas embargadas.
Muchas de estas hipotecas se agruparon en préstamos conocidos como títulos respaldados por hipotecas, en cuya compra y venta invirtieron mucho bancos de todo el mundo. Así que, cuando el valor de las hipotecas se desplomó, también se destruyó el valor de estos títulos. De pronto, los bancos vieron menguar uno de sus activos clave. Como resultado, retuvieron todo el efectivo que tenían. El mercado interbancario se congeló, y no solo en Estados Unidos. La interconexión del sistema financiero mundial hizo que el temor se extendiera por los mercados monetarios occidentales.
Las consecuencias de la crisis financiera resultante fueron muy reales. En cierto modo, el mundo aún lidia con sus efectos en cadena diez años después. Los seis gráficos siguientes dan cuenta de ello.
1. PIB
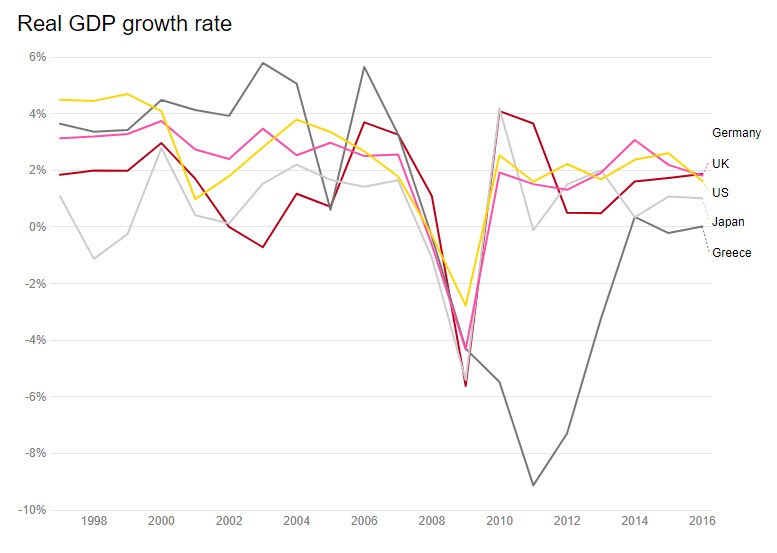
Uno de los principales indicadores del nivel de vida de un país se obtiene midiendo su producción económica (ajustada por las variaciones de precios) y dividiéndola por la población del país. Esto se conoce como producto interno bruto (PIB) real por persona. A medida que se desarrollaba la crisis financiera, provocó caídas drásticas del PIB real en muchos países.
En 2008, el Reino Unido, Estados Unidos y Japón estaban en recesión: su producción real se había contraído. Alemania los siguió. Mientras que la mayoría de los países retomó tasas de crecimiento positivas para 2010, Grecia siguió afrontando una dolorosa recesión durante varios años más.
2. Desempleo
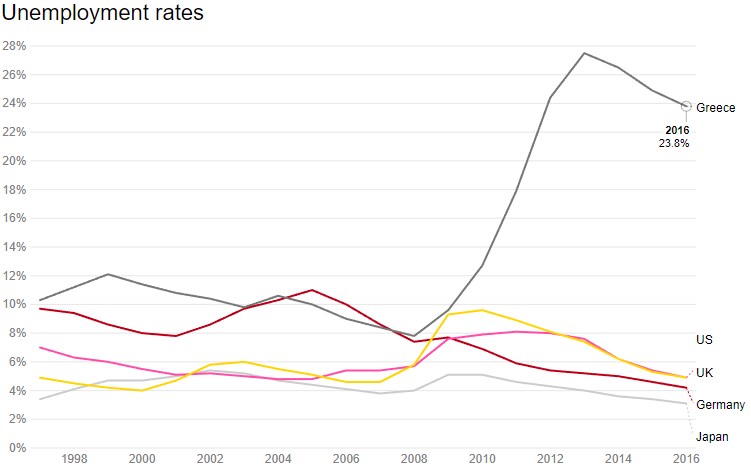
Las recesiones se corresponden con niveles más bajos de actividad económica, por lo que resulta más difícil encontrar trabajo. En el Reino Unido, la tasa de desempleo aumentó del 5,4 % en 2007 al 8,1 % en 2011. En Grecia, donde la deuda ya era muy elevada antes de que estallara la crisis, el desempleo alcanzó un máximo del 27,5 % en 2013 y desde entonces se ha mantenido obstinadamente por encima del 20 %.
Gracias a la política monetaria y a las medidas destinadas a generar confianza en los mercados financieros, el desempleo en el Reino Unido, Estados Unidos, Japón y Alemania se situó por debajo del 5 % en 2016.
3. Tipos de interés
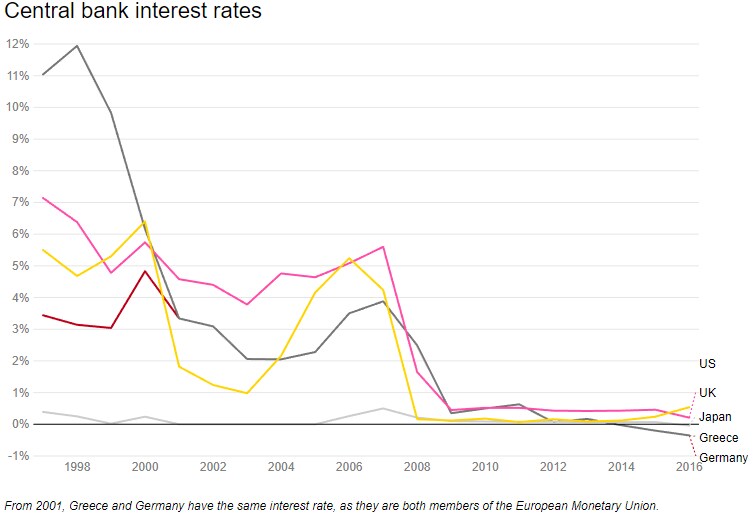
La principal herramienta para aplicar la política monetaria es el tipo de interés. Tras la crisis financiera, y junto con otras medidas de política económica, los bancos centrales recortaron drásticamente sus tipos de interéscon el fin de impulsar la actividad económica. La idea es que los tipos bajos ofrecen pocos incentivos para ahorrar y más incentivos para pedir préstamos baratos e invertir, poniendo así la economía en marcha.
Japón es el único país que tenía tipos de interés bajos antes de la recesión, ya que ya afrontaba una economía estancada, pero aun así los redujo más tras la crisis.
4. Gasto público
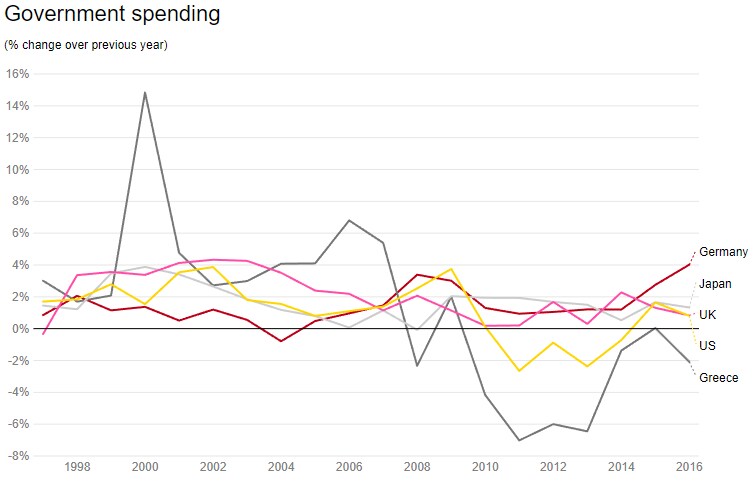
Para hacer frente a una recesión, los gobiernos también pueden consumir e invertir más por cuenta propia. Sin embargo, para gastar más necesitan endeudarse más de lo que ya lo hacen, pues subir los impuestos durante una recesión para financiar el gasto público perjudicaría aún más la actividad económica.
El endeudamiento adicional de los gobiernos ha sido un asunto controvertido tras la crisis. En cambio, muchos gobiernos optaron por aplicar políticas de austeridad.
El siguiente gráfico muestra que, en el Reino Unido, el aumento medio del gasto público tras la crisis fue menor que antes de ella. En Grecia, el gasto público se redujo. También ocurrió en Estados Unidos, aunque las reducciones fueron menores.
5. Deuda pública
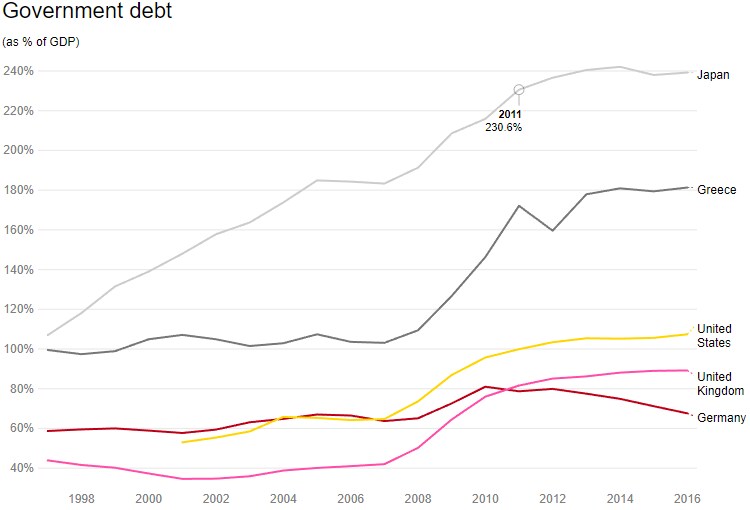
Tras la crisis, los niveles de deuda pública se dispararon en la mayoría de los casos. La recesión hizo que los ingresos fiscales fueran inferiores a lo previsto y que aumentara el endeudamiento para cubrir el déficit. En el Reino Unido, la deuda (como proporción del PIB) más que se duplicó, aunque partía de un nivel muy bajo según los estándares internacionales. En Estados Unidos, la proporción de deuda superó el 100 %, y en Japón, el 200 %. Grecia también se encamina en esa dirección.
6. Cuentas corrientes
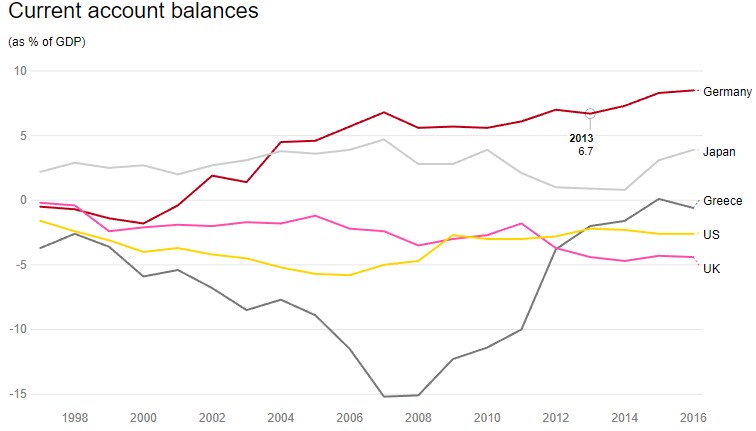
La cuenta corriente de un país incluye el valor de sus exportaciones al resto del mundo menos el de sus importaciones, así como los ingresos netos procedentes de inversiones en el extranjero. Es un indicador importante de la salud de una economía, pues muestra si un país es prestamista neto o prestatario neto.
El déficit de Grecia casi desapareció tras la crisis, ya que la caída de los ingresos redujo las importaciones. En cambio, en el Reino Unido, a pesar de la caída del valor internacional de la libra, el déficit por cuenta corriente aumentó. El superávit de Alemania ha superado al de Japón todos los años desde 2004, y la diferencia se ha ampliado aún más tras la crisis.
No todas las tendencias observadas en los gráficos pueden atribuirse directamente a la crisis financiera. Pero la crisis sí afectó profundamente a las economías avanzadas del mundo. Indirectamente, incluso pudo haber provocado cambios tectónicos en la forma en que las sociedades ven los mercados, el comercio, la globalización, los políticos, los expertos y a los demás. Está por ver si alternativas como el Brexit o la agenda proteccionista de la administración estadounidense pueden cumplir las expectativas de quienes las promueven.




