La dictadura de Kim Jong Un ha captado la atención del mundo entero con su juego nuclear al borde del abismo. El 28 de julio probó un misil balístico intercontinental capaz de alcanzar Los Ángeles. El dictador norcoreano amenazó con atacar con un misil Guam, territorio estadounidense. El 29 de agosto lanzó sobre Japón un misil balístico Hwasong-12. El lanzamiento provocó una contundente advertencia de China: las tensiones en la península de Corea habían llegado a un «punto crítico».
El presidente de EE. UU., Donald Trump, afirmó que todas las opciones para responder a Corea del Norte estaban sobre la mesa. En un comunicado difundido por la Casa Blanca, Trump declaró: «El mundo ha recibido alto y claro el último mensaje de Corea del Norte: este régimen ha manifestado su desprecio por sus vecinos, por todos los miembros de las Naciones Unidas y por las normas mínimas de comportamiento internacional aceptable».
Los mercados mundiales reaccionaron al aumento de las tensiones: compraron activos refugio, como el oro, el franco suizo y el yen japonés, y vendieron acciones. El índice Nikkei 225 de Japón cayó casi un 1 %, hasta situarse cerca de su mínimo de los últimos cuatro meses, mientras que el índice KOSPI de Corea del Sur bajó en un porcentaje similar.
En un trabajo reciente, mostramos que este aumento de las tensiones también puede tener efectos reales en la economía de EE. UU. a corto y medio plazo (Ben Zeev y Pappa, 2017). Mostramos que los cambios anunciados en el gasto público de defensa de EE. UU. tienen un efecto significativo en el comportamiento económico de las empresas y los hogares.
En concreto, los aumentos previstos del gasto en defensa provocan un incremento significativo y persistente de la producción, las horas trabajadas, los tipos de interés y la inflación, además de respuestas inmediatas significativas del consumo y la inversión. Una característica clave de estas perturbaciones es que elevan los rendimientos extraordinarios de los contratistas militares mucho antes de que se materialice el aumento efectivo del gasto en defensa.
Recientemente ha resurgido el interés por las teorías de los ciclos económicos impulsados por las expectativas, en particular por los efectos de las perturbaciones informativas: perturbaciones que se materializan y se observan antes de que ocurran. Este tipo de perturbaciones es especialmente importante para las variables fiscales, porque existe un desfase natural entre las decisiones de política y su aplicación.
Hasta ahora, los estudios que intentan medir empíricamente los efectos de las perturbaciones informativas han recurrido a la identificación narrativa de las perturbaciones de expectativas. Sin embargo, esta metodología requiere mucho tiempo y exige disponer de registros históricos detallados. Nuestra investigación propone una metodología alternativa para identificar información fiscal en los datos, más fácil de aplicar y utilizable cuando no se dispone de evidencia narrativa.
Por su naturaleza, puede resultar difícil medir la información contenida en los datos, pero en los últimos años algunos estudios la han identificado mediante el momento en que se producen acontecimientos específicos relacionados con cambios fiscales. Un estudio de Valerie Ramey (2011) construye dos medidas de la información sobre cambios en el gasto de defensa:
La primera utiliza evidencia narrativa, basada en información de Businessweek y otros periódicos, para estimar el cambio en el valor presente esperado del gasto público. La segunda se construye a partir de la Encuesta de Previsores Profesionales: los cambios en el gasto público se miden como la diferencia entre el crecimiento efectivo del gasto público y la previsión de su crecimiento para el trimestre siguiente.
Nuestro enfoque es distinto. Identifica las perturbaciones informativas sobre defensa como aquellas que mejor explican los movimientos futuros del gasto en defensa a lo largo de un horizonte de cinco años y que son ortogonales al gasto actual en defensa. En otras palabras, utilizando las series de gasto en defensa, que se suponen exógenas a la situación de la economía, consideramos información sobre el gasto en defensa cualquier perturbación que permita pronosticar sus movimientos dentro de cinco años, pero que no esté relacionada con los movimientos actuales del gasto en defensa. Llamamos MFEV a nuestra serie de perturbaciones, sigla de «perturbaciones de varianza máxima del error de pronóstico» (maximum forecast error variance).
Las perturbaciones informativas sobre defensa identificadas están correlacionadas con las perturbaciones informativas de Ramey (2011), pero explican una proporción mucho mayor de la variabilidad de todas las variables reales en las frecuencias del ciclo económico. También generan efectos más significativos en la demanda, al provocar aumentos significativos y persistentes de la producción, las horas trabajadas, el tipo de interés y la inflación. La perturbación identificada mediante esta metodología aumenta significativamente los rendimientos extraordinarios de los grandes contratistas de defensa, mientras que la perturbación informativa de Ramey no lo hace. Según las estimaciones, la información sobre futuros cambios en el gasto de defensa representa una proporción nada desdeñable de las fluctuaciones de la producción de EE. UU. en las frecuencias del ciclo económico.
Una contribución importante de nuestra metodología es que permite estimar los efectos de las perturbaciones informativas sobre defensa incluso cuando no se dispone de medidas basadas en evidencia narrativa. Dado que estas medidas no están disponibles para la mayoría de los países y requieren muchísimo tiempo de elaboración, es importante mostrar cómo se comparan nuestros resultados empíricos con los de Ramey (2011). Lo hacemos en la figura 1, donde representamos las dos series de perturbaciones desde una perspectiva histórica e intentamos comparar los acontecimientos que recoge cada una.
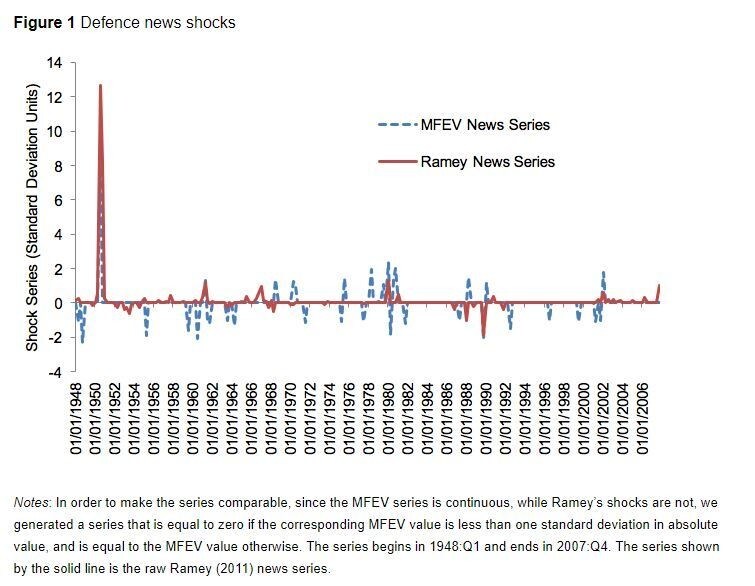
Notas: Para hacer comparables las series, dado que la serie MFEV es continua y las perturbaciones de Ramey no lo son, generamos una serie que toma el valor cero si el valor MFEV correspondiente es inferior a una desviación estándar en términos absolutos, y que, en caso contrario, toma el valor MFEV. La serie comienza en 1948:T1 y termina en 2007:T4. La línea continua representa la serie original de información de Ramey (2011).
La información de Ramey y la serie que generamos coinciden en solo ocho puntos: 1950:T2, 1961:T2, 1961:T4, 1963:T3, 1977:T3, 1980:T2, 1989:T4 y 2002:T1. Incluso en estos casos, la magnitud de la perturbación identificada es muy distinta. En 32 casos, Ramey (2011) identifica una perturbación informativa que la metodología MFEV no logra captar; en 24 casos, identificamos una perturbación informativa sobre defensa cuando la perturbación de Ramey es cero.
Parte de esta discrepancia se debe a que las perturbaciones se producen en momentos distintos. En cinco casos, la perturbación informativa sobre defensa según la metodología MFEV ocurre unos trimestres antes que la de Ramey. Por ejemplo, Ramey (2011) identifica una perturbación informativa sobre defensa en el primer trimestre de 1981, cuando Ronald Reagan anunció el 19 de febrero que planeaba aumentar el presupuesto militar un 24,1 %. En cambio, la metodología MFEV identifica una perturbación en el último trimestre de 1980, cuando Reagan fue elegido y, según el programa republicano para las elecciones de 1980, se esperaba un aumento del gasto militar.
De manera similar, identificamos una perturbación informativa en el primer trimestre de 1990, cuando aumentaban las tensiones entre Irak y Kuwait y el ejército iraquí comenzó a hacer preparativos en la frontera con Kuwait. Ramey (2011), en cambio, identifica una perturbación en el cuarto trimestre de 1990, basándose en las noticias de prensa sobre la intervención de EE. UU. para defender Kuwait.
Estas discrepancias sugieren que el contenido informativo de las dos series de perturbaciones es distinto. La perturbación MFEV que identificamos puede entenderse como compuesta por dos elementos: uno estrechamente relacionado con la información de Ramey y correspondiente a información disponible públicamente sobre futuros cambios en el gasto de defensa, y otro ajeno a esa información, que la metodología MFEV extrae aprovechando la descomposición de la varianza del error de pronóstico del gasto en defensa. Es posible que la información de Ramey se haya aplicado efectivamente, o que no.
En cambio, por construcción, las perturbaciones informativas MFEV se refieren a información sobre defensa que siempre se llevó a la práctica, aunque no está tan claro si era de dominio público. Puede que apareciera en las noticias y Ramey no la captara, o considerara que no era pertinente para pronosticar futuros cambios en defensa.
Lo importante es que las perturbaciones informativas sobre defensa que identificamos aumentan de inmediato los rendimientos extraordinarios de los grandes contratistas militares de EE. UU. Así, según la metodología de Ramey, las últimas provocaciones de Kim y las respuestas de Trump podrían considerarse información sobre futuros aumentos del gasto en defensa de EE. UU. Y, según nuestra metodología, esta información podría ser información «real» sobre defensa si va acompañada de un aumento de los rendimientos de los contratistas militares estadounidenses. En ese caso, los insistentes y rápidos lanzamientos de prueba de misiles de Corea del Norte podrían impulsar paradójicamente, según nuestros resultados, la economía estadounidense.
Concluimos sugiriendo que los responsables de formular políticas deberían actuar con cautela al anunciar cambios que puedan afectar las expectativas de la población sobre el gasto público futuro. A la inversa, pueden utilizar los anuncios de políticas como herramienta para responder al ciclo económico cuando se vean limitados por restricciones presupuestarias u otras.
Referencias
Ben Zeev, N y E Pappa (2017), «Chronicle of a War Foretold: The Macroeconomic Effects of Anticipated Defence Spending Shocks», Economic Journal 127: 1568-97.
Ramey, V A (2011), «Identifying Government Spending Shocks: It’s All in the Timing», Quarterly Journal of Economics 126(1): 1-50.




