Londres: para los mercados financieros y la economía mundial, 2017 ha sido un año bastante bueno.
Todos los grandes temores sobre 2017 que dominaron los últimos meses de 2016 —un desplome bursátil si Trump llegaba a la presidencia, una recesión en el Reino Unido provocada por el Brexit y el colapso de la eurozona tras la implosión del sistema bancario italiano— no se han materializado.
La historia económica del año ha sido, en gran medida, de crecimiento positivo y alza de las acciones.
Sin embargo, eso no significa que 2017 haya sido aburrido o que no haya habido incidentes. Por mencionar solo algunos de los principales temas de conversación, la Reserva Federal ha continuado su ciclo de endurecimiento, el Banco de Inglaterra ha subido los tipos de interés por primera vez en más de 10 años, y hemos visto el imparable ascenso del bitcoin.
En los mercados, a menudo la mejor manera de ilustrar lo que ocurre es con un gráfico. Los gráficos permiten explicar de forma sencilla conceptos endiabladamente complejos y, muchas veces, ofrecen una imagen mucho más clara que las palabras.
Por eso, ahora que se acerca el final del año, Business Insider decidió reunir una selección de los gráficos que, a nuestro juicio, definen lo que ocurrió en la economía mundial en 2017. Es hora de echar la vista atrás.
El Banco de Inglaterra sube los tipos de interés
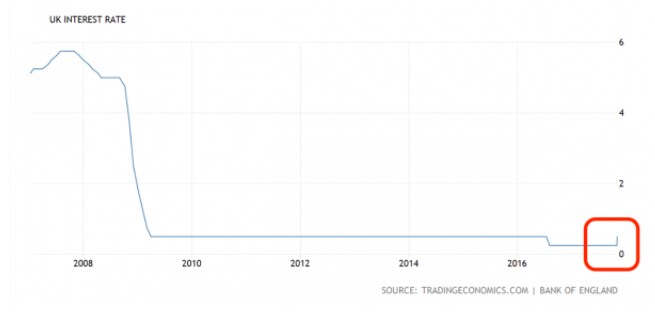
El Banco de Inglaterra recortó drásticamente los tipos de interés durante el periodo 2007-2009 para hacer frente al impacto que la crisis financiera mundial tuvo en la economía británica, pero después los mantuvo sin cambios durante más de siete años. Entre 2009 y agosto de 2016, el tipo básico se mantuvo en el 0,5%.
Luego bajó al 0,25% tras el recorte de emergencia que aplicó el banco en agosto con el objetivo de aliviar la economía inmediatamente después del referéndum sobre el Brexit de junio.
Poco más de un año después de ese recorte, el banco dio un paso que no había dado en más de diez años al subir los tipos. Es cierto que no fue un gran cambio: el tipo básico volvió al 0,5%, pero fue significativo.
Esto es especialmente cierto porque el Comité de Política Monetaria indicó claramente que prevé seguir subiendo los tipos en el futuro si la economía del Reino Unido se mantiene razonablemente sólida pese al Brexit.
Sin embargo, aunque la primera subida del Banco de Inglaterra en una década supone un paso hacia la normalización de la política monetaria, el banco todavía tiene un largo camino por delante, y probablemente pasarán varios años —si es que ocurre— antes de que los tipos de interés vuelvan a los niveles previos a la crisis.
El bitcoin se dispara
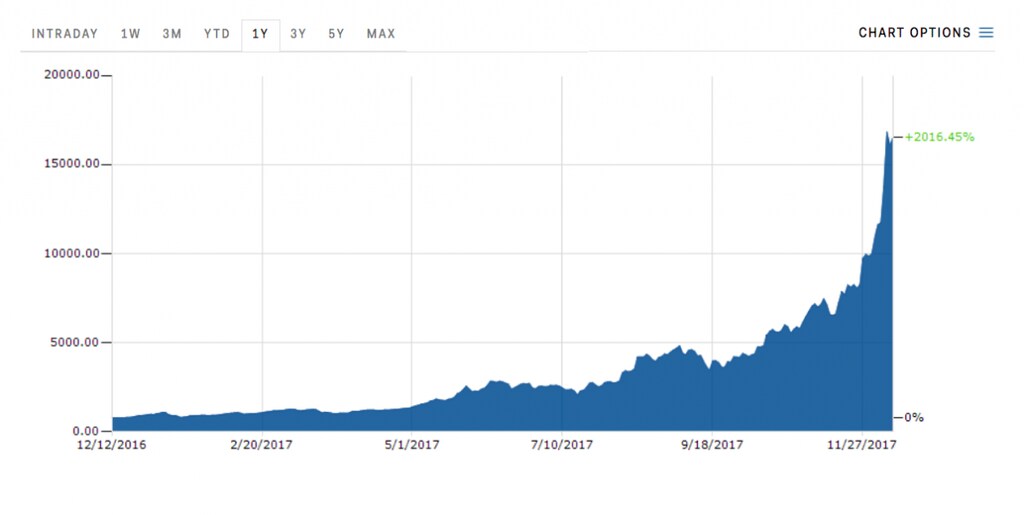
Quizá la mayor noticia financiera del año sea el meteórico ascenso del bitcoin. Es cierto que esta criptomoneda existe desde 2009, pero 2017 fue el año en que realmente llegó al gran público.
El 1 de enero, el bitcoin cotizaba a 908 dólares por unidad. Apenas 12 meses después, el precio de un bitcoin supera ya los 16.000 dólares, mientras inversores de todo el mundo vierten dinero en este activo con fines especulativos.
El bitcoin ha provocado una profunda división entre las instituciones y los actores financieros más tradicionales —una gran parte de los cuales lo consideran inútil y carente de valor— y quienes creen que las criptomonedas, y la tecnología de cadena de bloques que las sustenta, cambiarán para siempre el funcionamiento de la economía mundial.
En diciembre, su condición de moneda de uso general quedó confirmada cuando la bolsa Cboe comenzó a ofrecer futuros de bitcoin, lo que permite a los inversores apostar por la evolución futura de la moneda.
Los fondos cotizados están en auge
Un fondo cotizado es un fondo pasivo que sigue un índice, en lugar de ser una inversión activa, y busca superar el rendimiento de un índice determinado mediante la compra y venta frecuente de inversiones individuales.
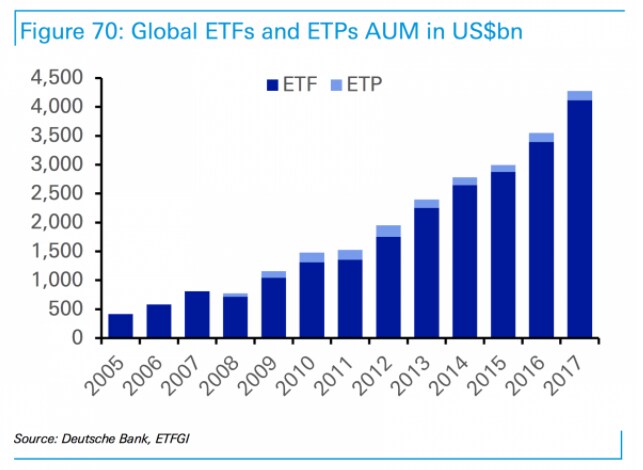
En 2017 hay ETF para prácticamente todas las clases de activos imaginables. Las firmas de inversión venden ETF de todo tipo, desde bonos alemanes hasta oro, y el valor total del mercado supera ya los 4 billones de dólares.
En los últimos años, los inversores han volcado dinero en estos productos porque, cuando las condiciones son favorables, los ETF pueden ofrecer rendimientos mucho mayores que la simple inversión en los activos subyacentes o en fondos de gestión activa, que suelen cobrar comisiones mucho más altas que los ETF.
Desde 2008, el valor del mercado mundial de ETF se ha multiplicado por cinco y, a principios de este año, el célebre estratega de Deutsche Bank Jim Reid y su equipo lo describieron como «extraordinario», dijo Jim Reid y su equipo a principios de este año.
Los bancos se preparan para trasladar personal fuera de la City de Londres tras el Brexit
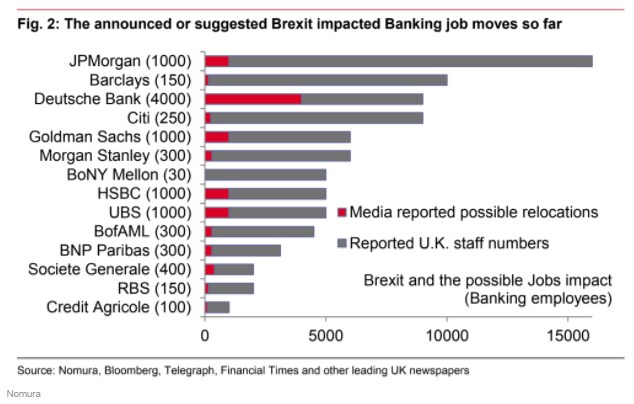
Es muy posible que 2017 pase a la historia como el año en que la City de Londres perdió su atractivo como centro neurálgico de las finanzas europeas.
Ante la inminencia del Brexit, importantes instituciones financieras están planeando trasladar personal fuera de Londres y del resto del Reino Unido cuando el país abandone la Unión Europea en marzo de 2019.
Algunos anuncios sobre traslados de personal ya se habían anticipado a finales de 2016, pero en 2017 los bancos empezaron a actuar.
Numerosos grandes prestamistas confirmaron planes para abrir nuevas oficinas en la UE, y Goldman Sachs alquiló un importante espacio de oficinas en Fráncfort, Citi abrió un centro de banca privada en Luxemburgo y Mitsubishi UFJ Financial Group, el mayor banco de Japón, eligió Ámsterdam para instalar su sede de la UE tras el Brexit.
El gráfico de arriba muestra la posible magnitud de los traslados de puestos de trabajo que podría provocar el Brexit, cuando el Reino Unido pierda acceso al mercado único y, por tanto, sus derechos de pasaporte financiero.
UBS muestra lo difícil que será la situación de los bancos centrales en la próxima crisis financiera
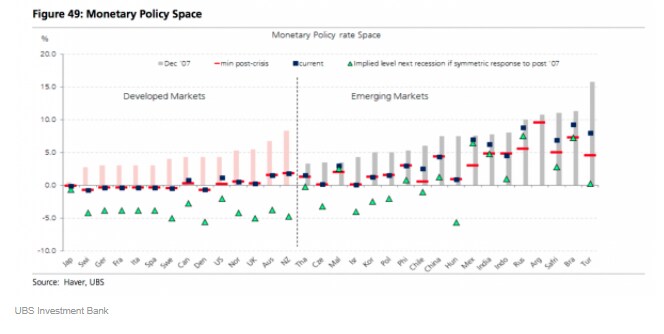
El llamativo gráfico de arriba muestra cuánto tendrían que bajar los tipos de interés los bancos centrales de todo el mundo para hacer frente a una nueva crisis financiera. Los triángulos verdes indican a qué niveles tendrían que llegar los tipos si la próxima crisis estallara de inmediato.
En su informe Perspectivas Económicas Mundiales para 2018-2019,un extenso informe de 223 páginas, el banco sostuvo que, como los tipos de interés mundiales siguen tan bajos diez años después de la crisis, la próxima gran corrección mundial podría obligar a los bancos centrales a buscar apresuradamente formas de estimular la economía.
Al señalar el gráfico de arriba, los economistas del banco observan que, si los bancos centrales de todo el mundo tuvieran que responder con la misma contundencia que durante la crisis de 2007-08, se verían obligados a bajar los tipos de interés hasta el -5%. Sencillamente, algo así nunca ha ocurrido.
«Una de las preocupaciones actuales es que estamos en una fase de recuperación muy madura del ciclo económico, y mucha gente se pregunta: “¿Cuándo llegará la próxima recesión?”», dijo Arend Kapteyn, director global de investigación económica de UBS, en una sesión informativa el mes pasado.
«Si la recesión llegara hoy, estaríamos en problemas, porque prácticamente no queda margen de actuación en materia de políticas», añadió.
La baja volatilidad define el año bursátil
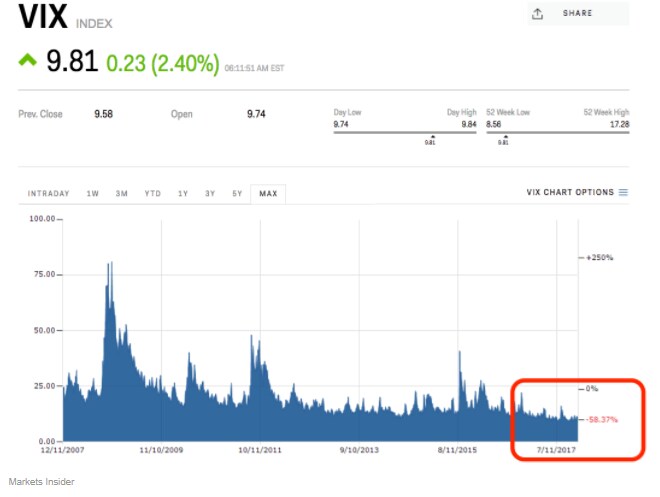
Una de las principales noticias bursátiles de 2017 en todo el mundo —sobre todo en Estados Unidos— ha sido la sorprendente falta de volatilidad.El VIX, conocido a menudo como el «índice del miedo»,ha pasado gran parte del año cerca de mínimos históricos, mientras la volatilidad se mantenía prácticamente inexistente.
Esto ha sido especialmente sorprendente, dado que 2017 se ha caracterizado por el aumento de las tensiones geopolíticas entre Estados Unidos y Corea del Norte, los temores sobre la agenda del presidente estadounidense Trump y, a principios de año, la posibilidad de que Francia eligiera presidenta a la ultraderechista Marine Le Pen.
Si a eso se añade el Brexit, la volatilidad debería ser mucho mayor, lo que ha llevado a algunos participantes del mercado a especular que el VIX está «estropeado».
El Brexit lleva la inflación del Reino Unido a su nivel más alto en cinco años
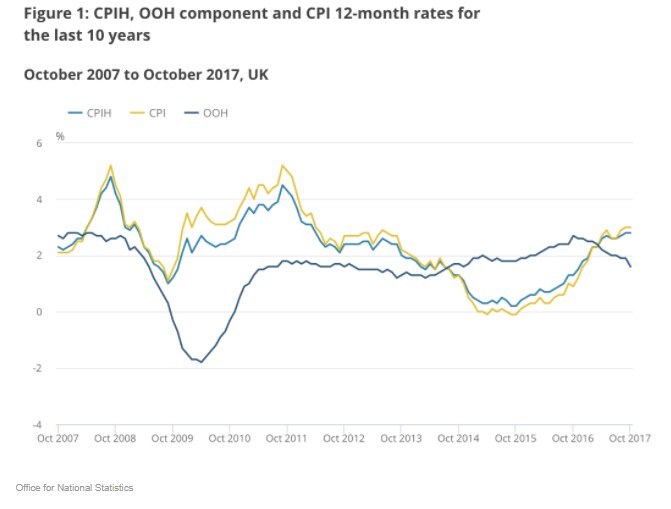
La inflación regresó con fuerza al Reino Unido en 2017, cuando la caída del valor de la libra desde el referéndum sobre el Brexit empezó a reflejarse en los precios de los bienes y servicios cotidianos para la población británica.
La inflación subió al 3,1% en noviembre, acercándose a su nivel más alto en seis años.
El impacto de la inflación en la economía británica se agrava porque los salarios reales crecen más lentamente que los precios, lo que significa que, en realidad, la cantidad de dinero disponible para gastar disminuye para el británico medio.
Se enfría el mercado inmobiliario de Londres
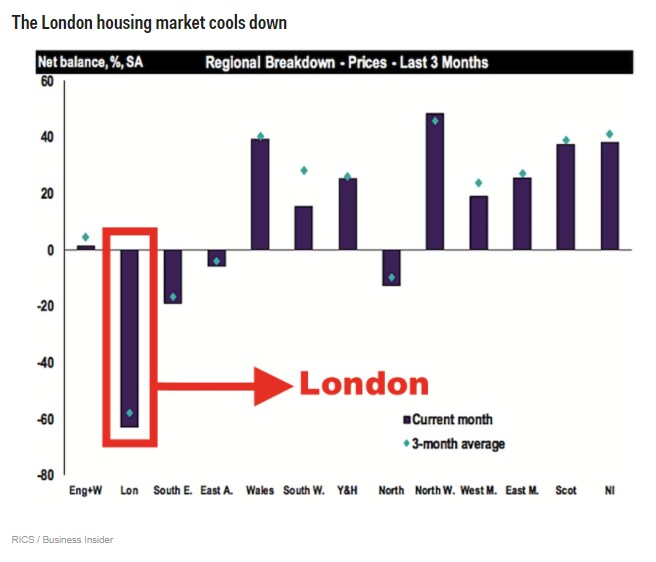
El mercado inmobiliario londinense ha estado por las nubes en los últimos años: los precios se dispararon con la entrada de inversiones en la capital, mientras la oferta de vivienda asequible seguía siendo escasa.
En 2017 esa tendencia se invirtió y se informó ampliamente de caídas de precios en toda la capital.
El gráfico de arriba, del Instituto Real de Tasadores Colegiados, muestra cuán pronunciada es la caída de los precios en Londres en comparación con el resto del país.
La desaceleración de Londres se debe a los precios desorbitados de la capital, el lento avance de las negociaciones del Brexit y la preocupación por nuevas subidas de los tipos de interés del Banco de Inglaterra, que encarecerían las hipotecas.
Las empresas del mundo superan los 80 billones de dólares en valor
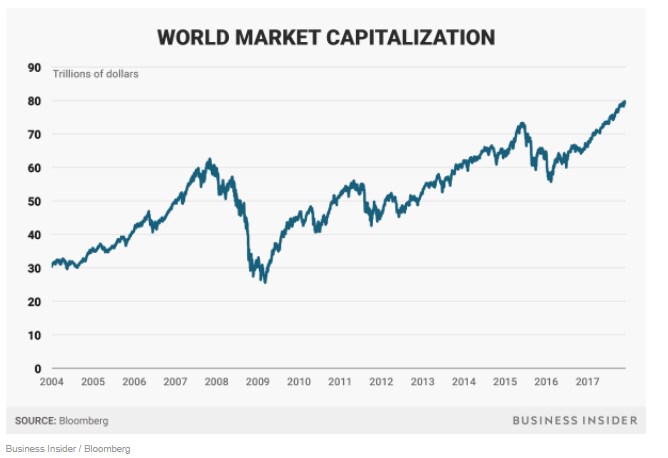
Este gráfico, que señaló mi colega Jim Edwards, muestra que, si se «calcula el valor de todas las acciones de todas las empresas de todos los países del mundo, técnicamente se obtiene la capitalización bursátil del planeta Tierra. En los últimos meses, la capitalización bursátil total se ha disparado hasta los 80 billones de dólares y avanza sin pausa hacia los 100 billones en todo el mundo».
«Lo preocupante de ese avance —escribió Edwards en noviembre— es ese tramo final de crecimiento ininterrumpido a lo largo de 2017. Hasta ahora, la capitalización bursátil mundial se parecía a cualquier otro índice bursátil: una serie de ganancias graduales que se acumulaban con el tiempo, con una caída pronunciada durante la gran crisis financiera de 2008, seguida de una sólida recuperación».
Las acciones alcanzan máximos históricos una y otra vez
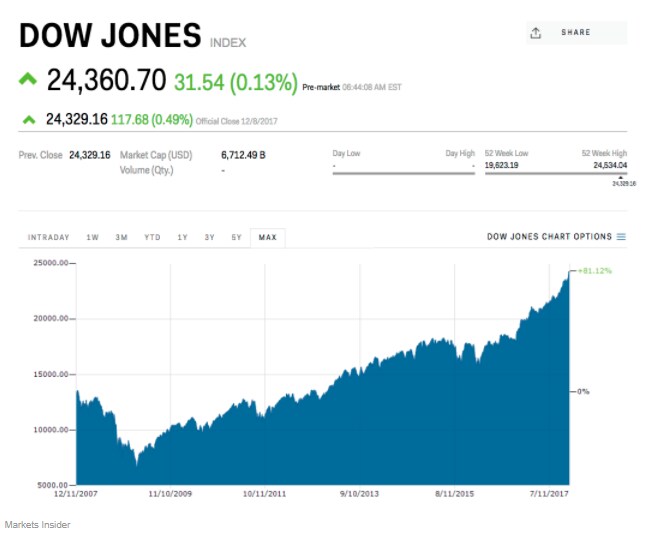
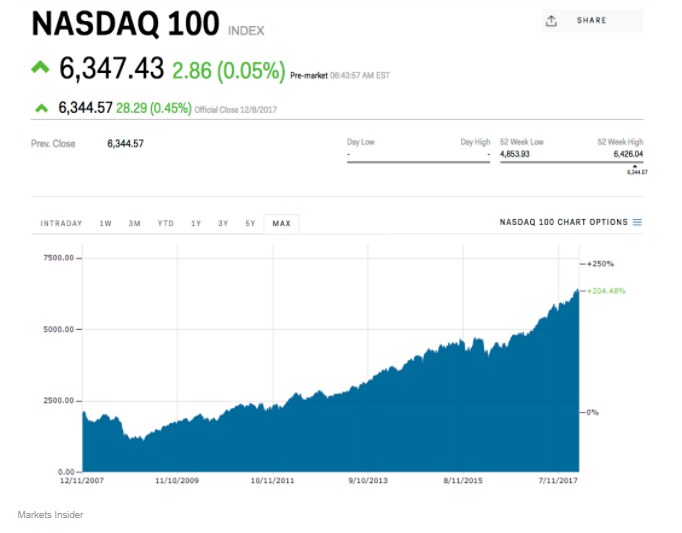
Tras alcanzar los 20.000 puntos en enero,el índice Dow Jones Industrial Average ha seguido subiendo y rozó los 25.000 puntos a principios de diciembre.
Las acciones estadounidenses han seguido subiendo durante todo el año, impulsadas por una combinación de la pujante economía de Estados Unidos y la mejora de los beneficios empresariales, que ha elevado las valoraciones.
«Los nuevos récords se deben por completo a los beneficios. No hace falta complicarlo más. Con el tiempo, los beneficios han sido lo que ha marcado la dirección del mercado, mucho más que los tipos de interés o cualquier otra cosa».
«Hace aproximadamente un año, los beneficios estaban completamente estancados, pero la tasa de crecimiento prevista ha mejorado enormemente, y todo está vinculado a la economía», dijo en octubre a Joe Ciolli, de BI, Kevin Caron, estratega de mercado y gestor de carteras que ayuda a supervisar 180.000 millones de dólares en Stifel Nicolaus, según contó a Joe Ciolli, de BI, en octubre.
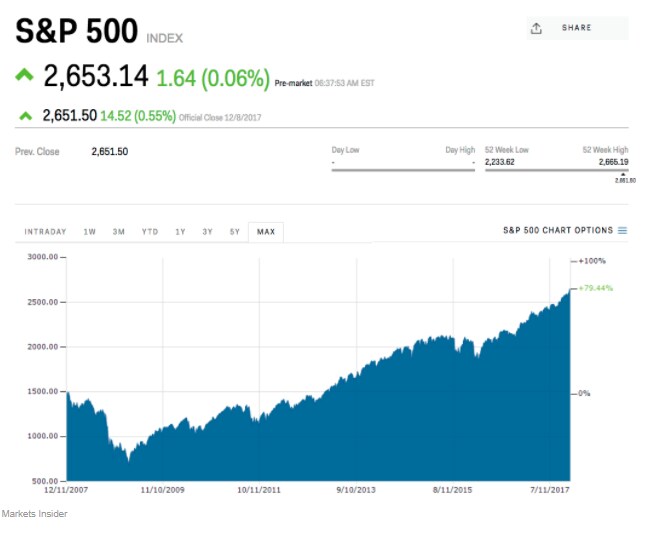
Los principales índices equivalentes del Dow, el S&P 500 y el Nasdaq, han seguido la misma tendencia y han marcado nuevos máximos una y otra vez a lo largo del año, como muestran los gráficos de abajo:
La curva de rendimiento sigue aplanándose, quizá presagiando turbulencias
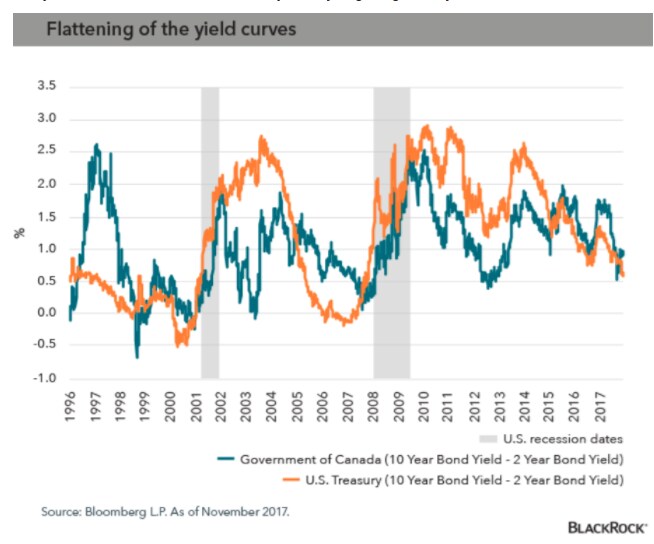
En 2017, la curva de los bonos estadounidenses, considerada en gran medida una analogía bastante buena de los mercados mundiales, se ha aplanado aún más.
En términos muy básicos, el aplanamiento de la curva de rendimiento significa que se reduce la diferencia entre los rendimientos de la deuda a más largo plazo y los de la deuda a corto plazo. La deuda a corto plazo suele tener un rendimiento menor que la deuda a largo plazo, ya que el riesgo que asumen los inversores abarca un periodo más breve; es decir, en un año pueden salir menos cosas mal que en diez.
El aplanamiento de la curva de rendimiento casi siempre indica una desaceleración del crecimiento, lo cual no es una buena señal. Como explicó esta semana Aubrey Blaseo, de BlackRock, en una entrada de blog:
«Los conceptos básicos de renta fija nos dicen que esto presagia una desaceleración del crecimiento económico. Más preocupante aún: cuando el diferencial entre los bonos a dos y diez años llega a cero o menos —inversión de la curva de rendimiento—, suele considerarse una señal inequívoca de una recesión inminente».
Crece la preocupación por el endeudamiento desbocado de China
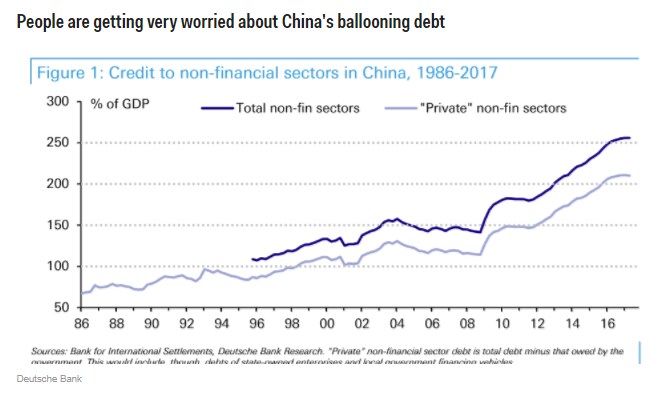
El auge de la economía china se ha financiado en gran medida mediante una acumulación enorme de deuda, que, según algunos, empieza a ser insostenible.
El aumento desmesurado de la deuda y la dependencia del crédito para impulsar el crecimiento siguen representando una grave amenaza para la estabilidad financiera de la economía mundial y podrían desencadenar la próxima crisis, según un informe del Fondo Monetario Internacional publicado en diciembre.
«El crecimiento del crédito ha superado al del PIB, lo que ha generado un gran exceso de crédito. La relación entre el crédito y el PIB se sitúa ahora alrededor de un 25% por encima de la tendencia de largo plazo, un nivel muy alto según los estándares internacionales y compatible con una elevada probabilidad de dificultades financieras».
A principios de esta semana, Deutsche Bank señaló que la probabilidad de una crisis financiera en China es ahora casi el doble que en cualquier otra gran economía mundial.
Provident Financial pierde tres cuartas partes de su valor en una sola mañana

Las acciones de Provident Financial, una entidad crediticia británica que concede préstamos puerta a puerta, perdieron más del 70% en 2017 tras una serie de salidas de directivos, advertencias sobre beneficios y dos investigaciones de la Autoridad de Conducta Financiera.
Provident ofrece préstamos puerta a puerta a prestatarios de alto riesgo, a quienes los prestamistas tradicionales suelen rechazar. También es propietaria de Satsuma, una entidad de crédito en línea que se anuncia en televisión. Sin embargo, su suerte empeoró este año después de que la empresa sustituyera a los agentes autónomos por «gestores de experiencia del cliente» a tiempo completo.
Tras ese cambio, las tasas de recuperación de deuda se desplomaron del 90% al 57%.
La situación de Provident empeoró aún más cuando se anunció que la FCA está investigando Moneybarn, la división del grupo dedicada a financiar automóviles y furgonetas. El regulador está comprobando que se realizaran evaluaciones adecuadas de la capacidad de pago y que se trate justamente a los clientes con dificultades financieras.




